Analizy globalne
-
Po wyborach połówkowych ceny ropy wyraźnie spadły, a inwestorzy zaczęli wyceniać większe szanse na deeskalację konfliktu z Iranem.
-
Demokraci opowiadają się za szybszym zakończeniem napięć wokół Iranu, widząc w tym szansę na niższe koszty energii i inflację.
-
Szybkie porozumienie pozostaje mało realne, ponieważ Iran i USA nie zgadzają się co do kolejności wzajemnych ustępstw.
-
Trump utrzymuje politykę maksymalnej presji na Iran, podczas gdy Demokraci preferują negocjacje i stopniowe łagodzenie restrykcji.
-
Ryzyko zakłóceń w Cieśninie Ormuz nadal pozostaje wysokie, co może w kolejnych miesiącach ponownie wspierać ceny ropy i gazu.
Przez ostatnie trzy dni, obejmujące dzień przed wyborami połówkowymi w USA, dzień głosowania oraz dzień po wyborach, ceny ropy na światowych rynkach spadły łącznie o kilkanaście procent. Jednocześnie wzrosły ceny obligacji skarbowych, czemu towarzyszył spadek ich rentowności.
Naturalnym pytaniem, jakie zadają sobie obecnie inwestorzy, jest skala i trwałość obserwowanych spadków cen ropy oraz wpływ nadchodzących zmian politycznych w Kongresie USA na dalszy rozwój sytuacji na rynku energii.
Dodatkowym impulsem dla rynku były wypowiedzi liderów Partii Demokratycznej. Hakeem Jeffries, obecny lider demokratycznej opozycji w Izbie Reprezentantów i prawdopodobny przyszły przewodniczący tej izby, stwierdził, że konflikt z Iranem powinien zostać jak najszybciej zakończony. Według Jeffriesa priorytetem nowej większości będzie obniżenie kosztów życia amerykańskich gospodarstw domowych, a dalsze zaangażowanie militarne USA w regionie działa w przeciwnym kierunku.
Jednak wpływ tych deklaracji na krótkoterminowe perspektywy konfliktu należy oceniać ostrożnie. Nowy Kongres rozpocznie pracę dopiero za dwa miesiące, a konstytucyjne kompetencje w zakresie polityki zagranicznej i bezpieczeństwa narodowego pozostają przede wszystkim w rękach administracji prezydenta. W scenariuszu bazowym nie zakładamy zatem gwałtownej zmiany amerykańskiej polityki wobec Iranu.
Iran co prawda deklaruje gotowość do szybkiego odblokowania szlaku żeglugowego, nawet w ciągu dwóch dni, jednak uzależnia to od spełnienia szeregu warunków. Najważniejsze z nich obejmują zniesienie sankcji ograniczających eksport irańskiej ropy, odblokowanie części aktywów finansowych zamrożonych za granicą, zakończenie presji militarnej oraz złagodzenie amerykańskiej obecności wojskowej w regionie. Z perspektywy Teheranu swoboda żeglugi i normalizacja sytuacji gospodarczej powinny być elementami jednego pakietu porozumienia.
Dotychczasowe stanowisko administracji Donalda Trumpa pozostaje zasadniczo odmienne i obecnie nie ma przesłanek wskazujących na rychłą zmianę tego podejścia. Waszyngton deklaruje gotowość do rozmów prowadzonych za pośrednictwem Kataru, ale nie chce dokonywać jednostronnych ustępstw. Amerykanie oczekują najpierw działań ze strony Iranu, przede wszystkim gwarancji bezpieczeństwa żeglugi oraz ograniczenia aktywności związanej z programem nuklearnym. Równocześnie nie widać oznak odejścia od polityki presji ekonomicznej, która pozostaje kluczowym narzędziem wpływu na Teheran.
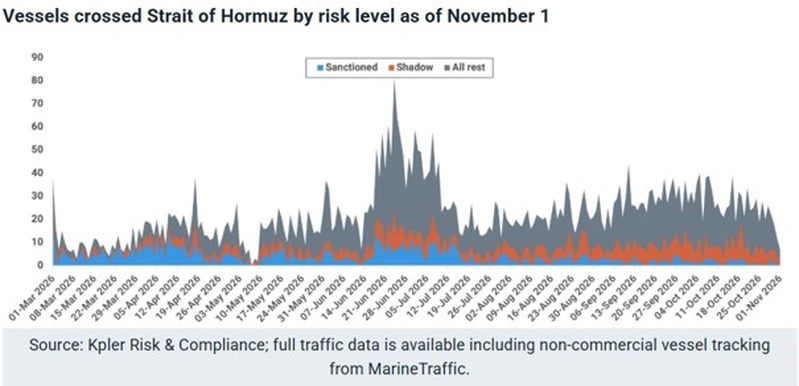
W kontekście obecnego sporu warto przypomnieć różnice między polityką Republikanów i Demokratów wobec Iranu. Różnica ta nie dotyczy celu, którym pozostaje ograniczenie irańskiego programu nuklearnego, lecz metod prowadzących do jego osiągnięcia. Administracja Joe Bidena stawiała przede wszystkim na negocjacje oraz próbę odbudowy porozumienia nuklearnego JCPOA. Choć sankcje nie zostały całkowicie zniesione, Demokraci wykazywali większą gotowość do stopniowego łagodzenia restrykcji w zamian za ustępstwa nuklearne. Z kolei polityka Trumpa opiera się na założeniu, że maksymalna presja gospodarcza i okresowe, punktowe używanie siły militarnej zwiększają szanse na uzyskanie korzystniejszego porozumienia. Ta różnica podejść ma istotne znaczenie dla oczekiwań rynkowych dotyczących przyszłości eksportu irańskiej ropy oraz swobody żeglugi w Cieśninie Ormuz, która według dostępnych danych pozostaje nadal mocno ograniczona.
Wykres 1. Ruch statków w Cieśninie Ormuz.
Podsumowanie
Z punktu widzenia inwestorów kluczowy wniosek jest stosunkowo prosty. Mimo wzrostu presji politycznej na deeskalację po wyborach połówkowych, Iran i Stany Zjednoczone nadal różnią się w fundamentalnej kwestii kolejności ustępstw. Teheran oczekuje najpierw złagodzenia sankcji, podczas gdy Waszyngton domaga się wcześniejszych działań ze strony Iranu.
W rezultacie ryzyko zakłóceń transportu surowców przez Cieśninę Ormuz pozostaje podwyższone, a ceny ropy w dalszym ciągu zawierają istotną premię geopolityczną. Choć spadek notowań po wyborach odzwierciedla rosnące oczekiwania na przyszłą deeskalację konfliktu, obecnie trudno wskazać czynniki uzasadniające szybkie i kompleksowe porozumienie.
W naszym scenariuszu bazowym bardziej prawdopodobny pozostaje przedłużający się proces negocjacyjny. Oznacza to, że napięcia wokół Cieśniny Ormuz w dalszym ciągu będą jednym z kluczowych czynników ryzyka dla globalnego rynku energii, a ewentualne zakłócenia podaży mogą ponownie prowadzić do wzrostu cen ropy i gazu w kolejnych miesiącach.
Autor: Zbigniew Obara, Menedżer ds. Analiz
Ważne informacje
Materiał został wydany jedynie w celach informacyjnych i nie jest ofertą ani zachętą do dokonywania transakcji kupna lub sprzedaży papierów wartościowych lub innych instrumentów finansowych. Materiał ten nie stanowi analizy inwestycyjnej, analizy finansowej ani innej rekomendacji o charakterze ogólnym dotyczącej transakcji w zakresie instrumentów finansowych, o których mowa w art. 69 ust. 4 pkt 6 ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi.
Materiał nie stanowi również „informacji rekomendującej lub sugerującej strategię inwestycyjną”, ani „rekomendacji inwestycyjnej” w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) NR 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku) oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE, ani usługi doradztwa inwestycyjnego. Usługa doradztwa inwestycyjnego jest świadczona na podstawie odrębnej umowy o doradztwo inwestycyjne. Prezentowane stopy zwrotu nie uwzględniają kosztów związanych z nabyciem i zbyciem instrumentów finansowych (np. opłaty manipulacyjnej, prowizji maklerskiej). Konieczności poniesienia tych opłat powoduje zmniejszenie rzeczywistego zwrotu z inwestycji. Prezentowane stopy zwrotu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości, są wynikiem inwestycyjnym osiągniętym w konkretnym okresie historycznym. Biuro Maklerskie ostrzega, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub nawet całości zainwestowanych środków. W szczególności Biuro Maklerskie zwraca uwagę, iż na cenę instrumentów finansowych wpływ ma wiele czynników, jak m. in. zmieniające się warunki ekonomiczne, prawne, polityczne i podatkowe, których niejednokrotnie nie można przewidzieć, lub które mogą być trudne do przewidzenia na etapie sporządzania niniejszego materiału. Treść materiału wyraża wiedzę oraz poglądy autorów według stanu na dzień sporządzenia. Opracowanie zostało sporządzone z rzetelnością i starannością, przy zachowaniu zasad metodologicznej poprawności, na podstawie ogólnodostępnych informacji, uznanych przez Biuro Maklerskie za wiarygodne. Informacje zawarte w komentarzu mogą być wykorzystywane wyłącznie dla własnych potrzeb i nie mogą być kopiowane w jakiejkolwiek formie ani przekazywane osobom trzecim. Komentarz ani informacje zawarte w komentarzu nie mogą być rozpowszechniane w żadnej innej jurysdykcji, w której takie rozpowszechnianie byłoby sprzeczne z prawem.