Analizy globalne
- Boom sztucznej inteligencji napędza popyt na azjatyckich producentów półprzewodników, dzięki czemu Tajwan i Korea Południowa stały się kluczowymi beneficjentami globalnych inwestycji w AI.
- Akcje rynków wschodzących są wyceniane z rekordowym dyskontem względem rynków rozwiniętych, mimo wyraźnej poprawy prognoz wyników finansowych spółek.
- Forward P/E dla MSCI Emerging Markets znajduje się na najniższych poziomach od pandemii COVID-19, co wynika przede wszystkim z bardzo wysokich oczekiwań dotyczących wzrostu zysków.
- Niska wycena nie gwarantuje atrakcyjnej inwestycji – trwałość obecnych prognoz zależy w dużej mierze od utrzymania globalnego boomu na AI i dalszego wzrostu zysków producentów półprzewodników.
Rola rynków wschodzących w boomie AI
W centrum uwagi inwestorów już od trzech lat znajduje się temat rozwoju sztucznej inteligencji. W mediach technologicznych i finansowych regularnie pojawiają się nazwy takie jak ChatGPT, Claude, Grok, Copilot czy Gemini. O ile wspomniane modele wydają się najbardziej „elektryzującą” częścią boomu AI (bo możemy się z nimi dosłownie komunikować), to systemy te nie wzięły się znikąd. Do ich wytrenowania potrzebna jest ogromna siła obliczeniowa, która z kolei wymaga fizycznych sprzętów – tysięcy procesorów obliczeniowych, kości pamięci, kart sieciowych oraz ogromnych ilości innego oprzyrządowania, jak kable, zasilacze czy systemy chłodzenia.
Najpopularniejsze i największe modele językowe to przede wszystkim domena Stanów Zjednoczonych. Niemniej wymieniony wyżej osprzęt produkowany jest przede wszystkim w krajach azjatyckich, głównie w Tajwanie i Korei Południowej. Oba kraje jako rynki inwestycyjne zaliczane są do emerging markets (rynków wschodzących). Rynki EM w ostatnich latach wyrosły zatem na techniczne zaplecze całego tematu inwestycyjnego, jakim jest rozwój sztucznej inteligencji, i bezpośrednio korzystają one ze spektakularnego wzrostu nakładów amerykańskich spółek na budowę centrów danych.
Cenowa atrakcyjność rynków wschodzących
Z opisanych wyżej względów rynki wschodzące wróciły do łask inwestorów. To co z perspektywy fundamentalnej zwraca największą uwagę, to relatywna atrakcyjność cenowa akcji EM w stosunku do akcji rynków rozwiniętych (DM). Nie dziwi fakt, że nominalnie wyceny P/E dla rynków wschodzących są niższe niż dla rynków rozwiniętych. Ważniejsze jest to, że dyskonto między tymi wycenami zwiększyło się do rekordowych poziomów i to w okresie wyraźnej poprawy prognozowanych wyników spółek, szczególnie w Korei Południowej i na Tajwanie. Powstaje więc pytanie: czy rynek nie docenia trwałości wzrostu zysków na emerging markets, czy przeciwnie, niski poziom wskaźników jedynie odzwierciedla rosnące ryzyka związane z m.in. wysoką koncentracją indeksu, polityką Fed i ewentualnym załamaniem cyklu inwestycji w sztuczną inteligencję.
Odpowiedź nie jest jednoznaczna. Obecne dyskonto może tworzyć atrakcyjny punkt wejścia, ale tylko pod warunkiem, że wzrost zysków okaże się trwały i nie będzie ograniczony do kilku największych producentów półprzewodników.
Podstawowe wskaźniki wyceny
Wskaźnik ceny do zysku (P/E) jest jednym z najczęściej stosowanych narzędzi do oceny atrakcyjności rynku akcji. Niski P/E może wynikać z niskich cen, wysokich zysków albo połączenia obu tych czynników. Każda z tych sytuacji ma inne znaczenie inwestycyjne.
Bieżący P/E bierze pod uwagę zyski osiągnięte przez spółki w ostatnich dwunastu miesiącach. Jest oparty na danych, które już zostały zaraportowane. Forward P/E wykorzystuje natomiast prognozy wyników na kolejne dwanaście miesięcy. Jest bardziej użyteczny w ocenie przyszłej wartości rynku, ale równocześnie bardziej podatny na błąd prognozy.
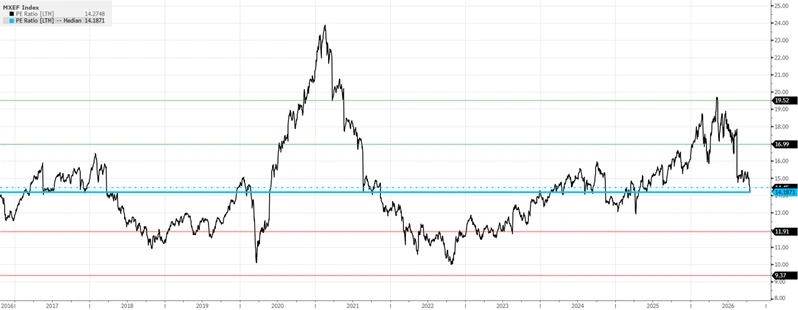
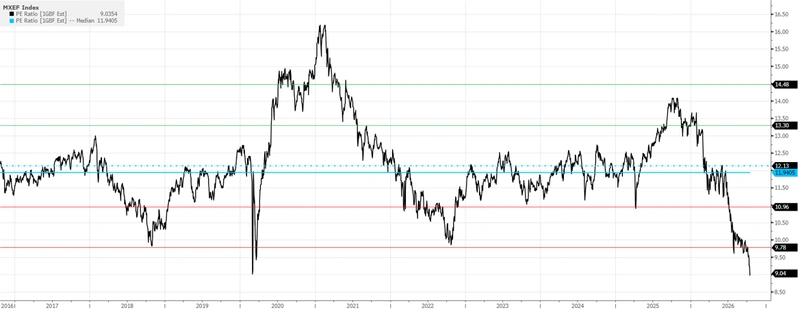
To rozróżnienie jest w tym przypadku szczególnie ważne. Bieżący P/E indeksu MSCI EM znajduje się blisko dziesięcioletniej mediany (Wykres 1). Na tej podstawie trudno twierdzić, że cała klasa aktywów jest rekordowo tania w ujęciu bezwzględnym (ostatnio ten wskaźnik był na podobnym poziomie w II kw. 2025 roku). Znacznie silniejszy sygnał płynie z forward P/E, który pozostaje wyraźnie (aż o dwa odchylenia standardowe) poniżej historycznej średniej i mediany – najniżej od załamania kursów akcji ze względu na wybuch pandemii COVID-19.
Wykres 1. Bieżący P/E dla indeksu MSCI Emerging Markets.
Źródło: Bloomberg
Wykres 2. Forward P/E dla indeksu MSCI Emerging Markets.
Źródło: Bloomberg
Warto przy tej okazji zwrócić uwagę na jeszcze jedną kwestię – tak niskie poziomy wskaźnika P/E forward historycznie były obserwowane w dołkach kursów, a tym razem indeks MSCI EM jest po solidnych wzrostach. Oznacza to, że niski forward P/E to przede wszystkim efekt wysokich prognoz wzrostu zysków.
Rekordowe dyskonto względem EM
Wskaźniki P/E oraz P/E forward to narzędzia, służące do wyceny porównawczej. Z tego względu ich nominalne wartości nie pozwalają same w sobie na określenie atrakcyjności danego rynku. Aby to zrobić, potrzeba porównania tych wskaźników – albo do historycznych średnich (co zostało zrobione wyżej) albo do grupy porównawczej/alternatyw inwestycyjnych. Szeroki koszyk akcji rynków wschodzących najłatwiej porównać z szerokim koszykiem akcji rynków rozwiniętych (DM).
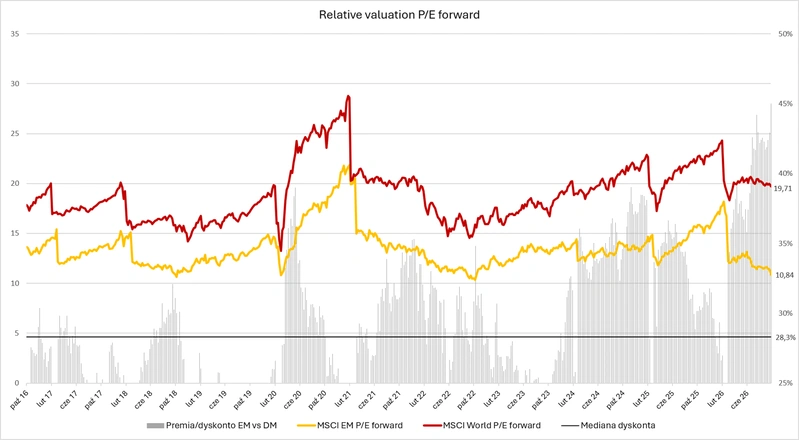
Rzadko zdarza się, że rynki wschodzące wyceniane są powyżej rynków rozwiniętych i tłumaczą to m.in. obecność premii za ryzyko czy słabszy ład korporacyjny w spółkach z EM. Obecnie jednak dyskonto wycenowe między rynkami rozwiniętymi a wschodzącymi wzrosło do najwyższych poziomów od lat (Wykres 3). W tym porównaniu akcje EM wypadają wyjątkowo korzystnie na tle DM, samo dyskonto jest też wyraźnie wyższe od historycznej mediany (którą można byłoby nazwać „dyskontem strukturalnym”, tj. występującym naturalnie bez względu na warunki rynkowe).
Wykres 3. Relatywna wycena MSCI EM względem MSCI World.
Źródło: opracowanie własne na podstawie danych Bloomberg
Z czego bierze się tak niski forward P/E
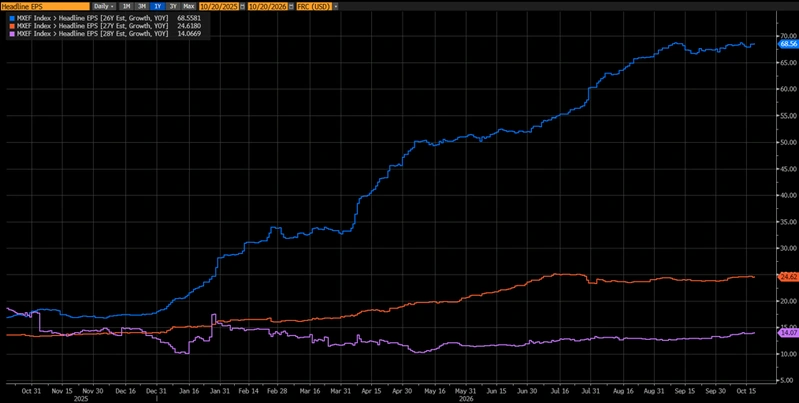
Istnieją dwie przyczyny spadku tego wskaźnika: spadek ceny akcji/kursu indeksu i/lub wzrost prognozowanych zysków spółek. W obecnej sytuacji atrakcyjna wycena akcji rynków wschodzących ma fundamenty w bardzo pozytywnych prognozach odnośnie wzrostu zysków – konsensus Bloomberga zakłada blisko 70%-owy wzrost EPS w bieżącym roku (Wykres 4). Jednocześnie indeks MSCI EM wyznaczył w tym roku swoje historyczne maksima, zatem wpływ czynnika kursowego na forward P/E jest w tym przypadku neutralny, a nawet negatywny. Wniosek z tego taki, że spadek wspomnianego wskaźnika do rekordowo niskich poziomów wynika przede wszystkim z dynamicznych i pozytywnych rewizji prognoz wzrostu zysków.
Wykres 4. Prognozy wzrostu EPS dla indeksu MSCI EM.
Źródło: Bloomberg
Pułapka niskiej wyceny
Jak wcześniej wspomniałem, wskaźnik P/E forward przydaje się do oceny atrakcyjności rynku w przyszłości, jednak jest on podatny na błędy dotyczące prognozy wzrostu zysków. Jeżeli oczekiwania analityków okażą się zbyt optymistyczne, pozornie niska wycena może szybko okazać się iluzją. Dynamiczne przeszacowanie założeń albo nieosiągnięcie przez spółki zakładanych pułapów rentowności mogą przełożyć się na szybki wzrost wskaźnika P/E forward, nawet pomimo tego że kurs akcji w ogóle się nie zmieni.
Ryzyko jest szczególnie wysokie wtedy, gdy oczekiwany wzrost zysków koncentruje się w kilku spółkach lub sektorach. W przypadku MSCI Emerging Markets znaczną część poprawy prognoz generują producenci półprzewodników z Tajwanu i Korei Południowej. Oznacza to, że atrakcyjny forward P/E całego indeksu w dużym stopniu zależy od utrzymania silnego popytu na rozwiązania związane ze sztuczną inteligencją. Gdyby inwestycje największych firm technologicznych zaczęły hamować, rewizje zysków mogłyby szybko obniżyć atrakcyjność wyceny.
Niski forward P/E może również sygnalizować, że rynek nie do końca wierzy w obecne prognozy. Inwestorzy często dyskontują przyszłe ryzyka wcześniej niż analitycy aktualizują modele finansowe. W takiej sytuacji wycena wygląda atrakcyjnie nie dlatego, że rynek się myli, lecz dlatego, że oczekuje pogorszenia warunków gospodarczych, słabszego popytu czy spadku marż.
Dlatego sam niski forward P/E nie powinien być traktowany jako sygnał kupna. Znacznie ważniejsze jest zrozumienie źródeł prognozowanego wzrostu zysków i ocena jego trwałości. Jeśli wysokie prognozy zostaną zrealizowane, obecne wyceny mogą okazać się atrakcyjne. Jeśli jednak oczekiwania będą stopniowo obniżane, „tani” rynek może pozostać tani przez długi czas, a czasem nawet okazać się droższy, niż wyglądał na początku.
Autor: Arkadiusz Banaś, Ekspert ds. Analiz
Ważne informacje
Materiał został wydany jedynie w celach informacyjnych i nie jest ofertą ani zachętą do dokonywania transakcji kupna lub sprzedaży papierów wartościowych lub innych instrumentów finansowych. Materiał ten nie stanowi analizy inwestycyjnej, analizy finansowej ani innej rekomendacji o charakterze ogólnym dotyczącej transakcji w zakresie instrumentów finansowych, o których mowa w art. 69 ust. 4 pkt 6 ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi.
Materiał nie stanowi również „informacji rekomendującej lub sugerującej strategię inwestycyjną”, ani „rekomendacji inwestycyjnej” w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) NR 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku) oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE, ani usługi doradztwa inwestycyjnego. Usługa doradztwa inwestycyjnego jest świadczona na podstawie odrębnej umowy o doradztwo inwestycyjne. Prezentowane stopy zwrotu nie uwzględniają kosztów związanych z nabyciem i zbyciem instrumentów finansowych (np. opłaty manipulacyjnej, prowizji maklerskiej). Konieczności poniesienia tych opłat powoduje zmniejszenie rzeczywistego zwrotu z inwestycji. Prezentowane stopy zwrotu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości, są wynikiem inwestycyjnym osiągniętym w konkretnym okresie historycznym. Biuro Maklerskie ostrzega, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub nawet całości zainwestowanych środków. W szczególności Biuro Maklerskie zwraca uwagę, iż na cenę instrumentów finansowych wpływ ma wiele czynników, jak m. in. zmieniające się warunki ekonomiczne, prawne, polityczne i podatkowe, których niejednokrotnie nie można przewidzieć, lub które mogą być trudne do przewidzenia na etapie sporządzania niniejszego materiału. Treść materiału wyraża wiedzę oraz poglądy autorów według stanu na dzień sporządzenia. Opracowanie zostało sporządzone z rzetelnością i starannością, przy zachowaniu zasad metodologicznej poprawności, na podstawie ogólnodostępnych informacji, uznanych przez Biuro Maklerskie za wiarygodne. Informacje zawarte w komentarzu mogą być wykorzystywane wyłącznie dla własnych potrzeb i nie mogą być kopiowane w jakiejkolwiek formie ani przekazywane osobom trzecim. Komentarz ani informacje zawarte w komentarzu nie mogą być rozpowszechniane w żadnej innej jurysdykcji, w której takie rozpowszechnianie byłoby sprzeczne z prawem.