Analizy globalne
- Powrót obaw inflacyjnych, co przełożyło się na wzrost cen ropy i ponowną przecenę obligacji
- Spready obligacji rynków wschodzących względem obligacji USA pozostają stabilne
- Głównym źródłem problemów jest wzrost rentowności amerykańskich obligacji 10-letnich
Pod koniec drugiego kwartału 2026 roku wydawało się, że sytuacja na rynku obligacji z rynków wschodzących wraca do normy. Wygaszanie konfliktu w Cieśninie Ormuz, spowodowało spadek ceny ropy, a to obecnie jest główna przesłanka co do obaw o kształtowanie się inflacji. Analizując dane z banków centralnych ten aspekt jest podkreślany, choć z upływem czasu rosną obawy co do drugiej rundy, czyli czy inflacja nie rozleje się szerzej po gospodarce. I właśnie brak rozstrzygnięć w relacjach amerykańsko-irańskich powoduje, że obawy w trzecim kwartale powróciły, ceny ropy wzrosły, a na rynek obligacji powróciła przecena.
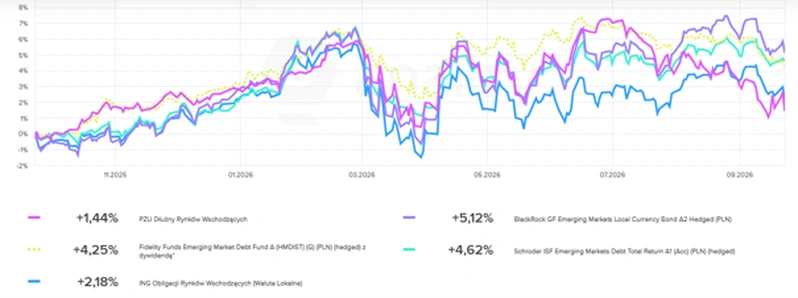
Wykres 1. Wyniki funduszy inwestycyjnych obligacji rynków wschodzących za ostatnie 12 miesięcy.
Źródło: analizy.pl
Co warte podkreślenia, a co widoczne jest na powyższym wykresie, skala korekty jest łagodniejsza niż w marcu, zarówno jeśli chodzi o szybkość spadku, jak i skalę (mniejsze drawdowny na funduszach). W takim momencie pojawia się pytanie, czy to jest okazja dla spóźnialskich (druga szansa dla tych, którzy nie zdążyli kupić w marcu), czy pułapka i raczej należy unikać tej klasy aktywów.
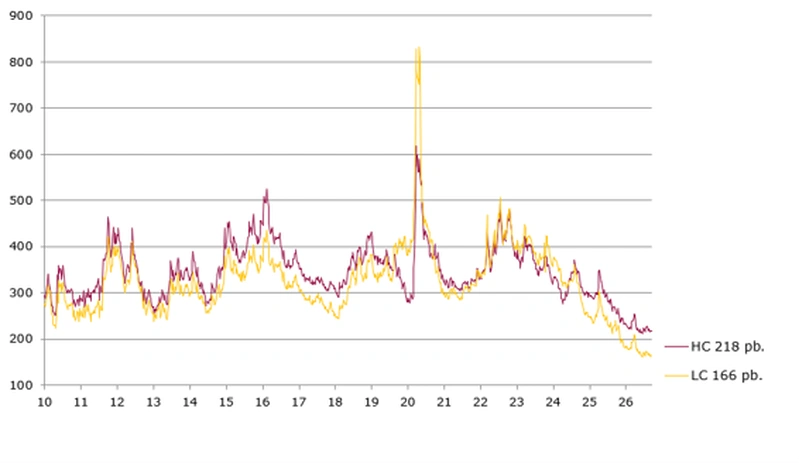
W kontekście powyższego pytania warto zwrócić uwagę na kształtowanie się spreadów obligacji z rynków wschodzących wobec amerykańskich "skarbówek". Jak widać na poniższym wykresie, nie mamy tutaj do czynienia z rozszerzaniem spredu w ostatnim czasie, a wręcz nadal trwa jego zacieśnienie. Należy to zinterpretować, że rynek nie obawia się żadnego ryzyka specyficznego dla tej klasy aktywów. A wręcz śledząc komunikaty IIF (Instytutu Finansów Międzynarodowych), widzimy, że poza marcem, trwa nieustany napływ kapitału do tej klasy aktywów (26,7 mld USD w lipcu i 11,2 mld USD w sierpniu).
Wykres 2. Spread obligacji EM (HC – hard currency i LC – local currency) i obligacji amerykańskich.
Źródło: opracowanie własne na podstawie danych Bloomberg
Skoro nie dochodzi do rozszerzania spreadu, trwa napływ kapitału, to co odpowiada za korektę? Gównie źródłem korekty jest zachowanie się obligacji amerykańskich i tutaj, jak widać na poniższych wykresach, doszło do mocnego wzrostu rentowności (a co za tym idzie spadku ceny), która skoczyła z 4,65% do 5,15% w ciągu jednego miesiąca. Warto podkreślić w tym miejscu, że jest to rentowność obligacji, jakiej nie widziano od blisko 20 lat. Zresztą na podobnych poziomach korekta na rynku obligacji zatrzymała się w marcu tego roku.
Wykres 3. Rentowność 10-letniej obligacji amerykańskiej. Po lewej za ostatni miesiąc, po prawej za ostatnie 30 lat.
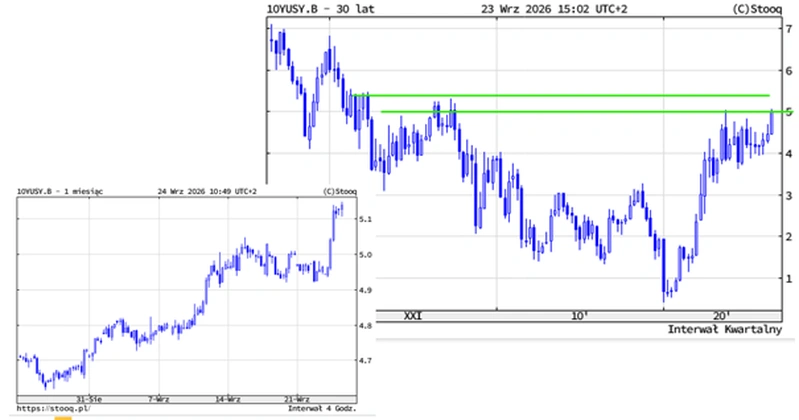
Źródło: stooq.pl
Podsumowując, obecna korekta może być raczej okazją do wejścia lub zwiększenia ekspozycji na obligacje rynków wschodzących, niż sygnałem do ucieczki z tej klasy aktywów. Brakuje bowiem oznak pogorszenia fundamentów EM (rosnących spreadów czy odpływu kapitału), a przecena jest przede wszystkim efektem wzrostu rentowności amerykańskich obligacji skarbowych. Jeśli rentowności USA ustabilizują się lub zaczną spadać, obligacje EM mogą ponownie zachowywać się bardzo dobrze.
Autor: Grzegorz Zięba, Dyrektor ds. Inwestycyjnych
Ważne informacje
Materiał został wydany jedynie w celach informacyjnych i nie jest ofertą ani zachętą do dokonywania transakcji kupna lub sprzedaży papierów wartościowych lub innych instrumentów finansowych. Materiał ten nie stanowi analizy inwestycyjnej, analizy finansowej ani innej rekomendacji o charakterze ogólnym dotyczącej transakcji w zakresie instrumentów finansowych, o których mowa w art. 69 ust. 4 pkt 6 ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi.
Materiał nie stanowi również „informacji rekomendującej lub sugerującej strategię inwestycyjną”, ani „rekomendacji inwestycyjnej” w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) NR 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku) oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE, ani usługi doradztwa inwestycyjnego. Usługa doradztwa inwestycyjnego jest świadczona na podstawie odrębnej umowy o doradztwo inwestycyjne. Prezentowane stopy zwrotu nie uwzględniają kosztów związanych z nabyciem i zbyciem instrumentów finansowych (np. opłaty manipulacyjnej, prowizji maklerskiej). Konieczności poniesienia tych opłat powoduje zmniejszenie rzeczywistego zwrotu z inwestycji. Prezentowane stopy zwrotu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości, są wynikiem inwestycyjnym osiągniętym w konkretnym okresie historycznym. Biuro Maklerskie ostrzega, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub nawet całości zainwestowanych środków. W szczególności Biuro Maklerskie zwraca uwagę, iż na cenę instrumentów finansowych wpływ ma wiele czynników, jak m. in. zmieniające się warunki ekonomiczne, prawne, polityczne i podatkowe, których niejednokrotnie nie można przewidzieć, lub które mogą być trudne do przewidzenia na etapie sporządzania niniejszego materiału. Treść materiału wyraża wiedzę oraz poglądy autorów według stanu na dzień sporządzenia. Opracowanie zostało sporządzone z rzetelnością i starannością, przy zachowaniu zasad metodologicznej poprawności, na podstawie ogólnodostępnych informacji, uznanych przez Biuro Maklerskie za wiarygodne. Informacje zawarte w komentarzu mogą być wykorzystywane wyłącznie dla własnych potrzeb i nie mogą być kopiowane w jakiejkolwiek formie ani przekazywane osobom trzecim. Komentarz ani informacje zawarte w komentarzu nie mogą być rozpowszechniane w żadnej innej jurysdykcji, w której takie rozpowszechnianie byłoby sprzeczne z prawem.