Analizy globalne
- Globalny popyt na energię pozostaje wspierany przez elektryfikację gospodarki, rozwój sztucznej inteligencji oraz rosnącą liczbę centrów danych.
- Mimo wzrostu instalacji OZE rentowność wielu spółek z sektora Clean Energy pozostaje pod presją.
- Nadpodaż komponentów fotowoltaicznych w Chinach prowadzi do silnej konkurencji cenowej i spadku marż producentów.
- W Europie coraz większym ograniczeniem staje się infrastruktura sieciowa, a nie tempo budowy nowych mocy.
- Koszt kapitału pozostaje jednym z kluczowych czynników wpływających na atrakcyjność ekonomiczną nowych projektów energetycznych.
Wzrost rynku nie zawsze oznacza wzrost zysków
Transformacja energetyczna pozostaje jednym z najważniejszych długoterminowych trendów inwestycyjnych. Rosnące zapotrzebowanie na energię elektryczną wynika jednocześnie z kilku procesów strukturalnych: elektryfikacji transportu, dekarbonizacji przemysłu, rozwoju centrów danych oraz coraz szerszego wykorzystania sztucznej inteligencji.
Z perspektywy inwestorów warto jednak odróżnić wzrost rynku końcowego od rentowności przedsiębiorstw działających w sektorze. Ostatnie lata pokazały, że dynamiczny przyrost mocy odnawialnych źródeł energii (OZE) nie musi automatycznie przekładać się na poprawę wyników finansowych producentów komponentów, deweloperów projektów czy dostawców technologii.
Wyceny wielu spółek z sektora Clean Energy pozostawały pod presją pomimo utrzymującego się wzrostu inwestycji w OZE. Rynek coraz większą wagę przywiązuje bowiem do jakości bilansu, zdolności generowania przepływów pieniężnych oraz poziomu osiąganych marż, a nie wyłącznie do tempa wzrostu sprzedaży.
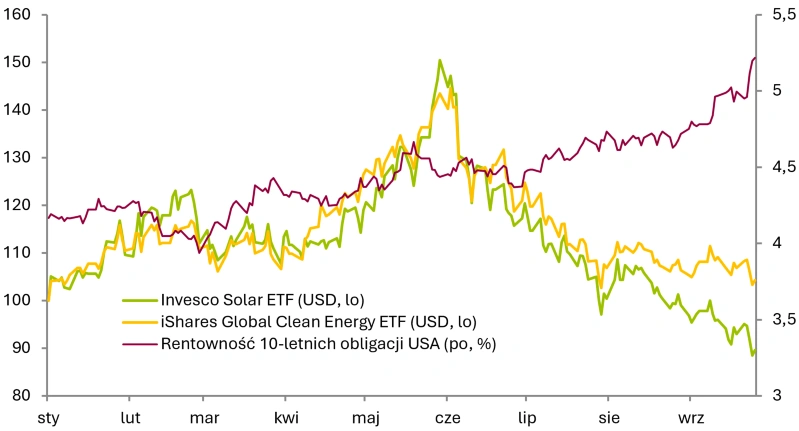
Wykres 1. Stopy zwrotu iShares Global Clean Energy ETF oraz Invesco Solar ETF (2026.01.01=100) na tle rentowności 10-letnich amerykańskich obligacji skarbowych.
Źródło: opracowanie własne na podstawie danych Bloomberg, dane na 25.09.2026 r.
Chiny – ogromny popyt i jednocześnie problem nadpodaży
Chiny pozostają najważniejszym ogniwem globalnego łańcucha wartości w sektorze fotowoltaicznym. Kraj odpowiada za zdecydowaną większość światowych mocy produkcyjnych w obszarze ogniw, modułów oraz wielu kluczowych komponentów wykorzystywanych w energetyce słonecznej.
Jednocześnie właśnie w Chinach znajduje się obecnie główne źródło presji na rentowność sektora. Szacuje się, że w 2026 r. moce produkcyjne chińskiego sektora fotowoltaicznego mogą osiągać około 1,9 TW rocznie, podczas gdy globalne instalacje wynoszą około 0,6-0,7 TW. Oznacza to utrzymywanie się znaczącej nadwyżki podaży nad popytem.
Z punktu widzenia producentów prowadzi to do agresywnej konkurencji cenowej oraz pogorszenia marż. W praktyce oznacza to, że nawet przy rekordowej liczbie nowych instalacji część przedsiębiorstw doświadcza presji na wyniki finansowe.
Dla inwestorów jest to istotne przypomnienie, że sektor OZE coraz bardziej przypomina dojrzały przemysł, w którym przewagę budują skala działalności, efektywność kosztowa i siła bilansu, a nie jedynie ekspozycja na dynamicznie rosnący rynek.
Europa – szybki wzrost OZE, ale coraz większe znaczenie sieci
Sytuacja w Europie różni się od tej obserwowanej w Chinach. Problemem nie jest ograniczona dostępność komponentów, lecz zdolność systemu elektroenergetycznego do absorpcji szybko rosnącej produkcji energii odnawialnej.
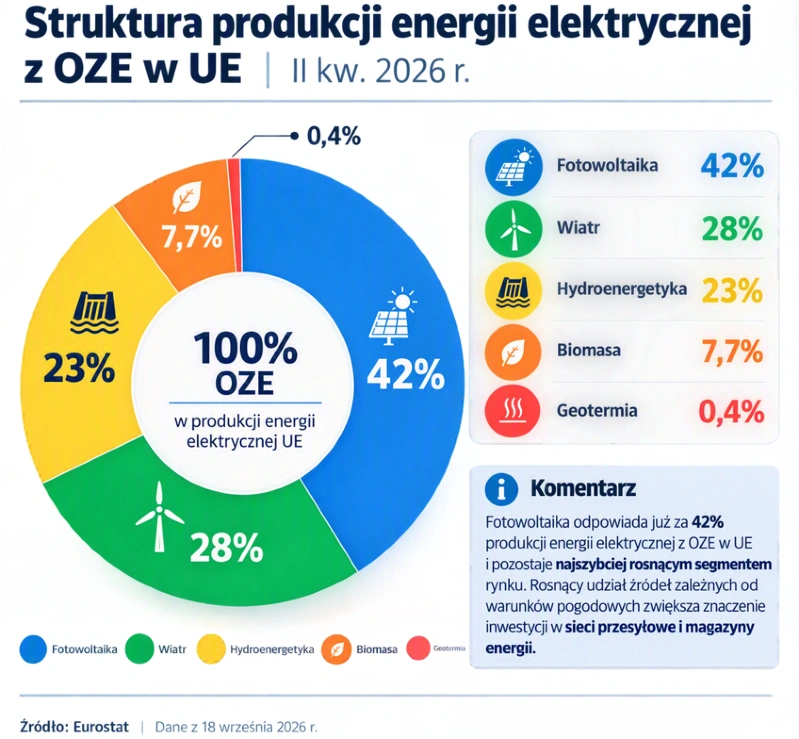
W II kwartale 2026 r. odnawialne źródła energii odpowiadały już za ponad połowę produkcji energii elektrycznej w Unii Europejskiej. Najszybciej rozwijają się fotowoltaika oraz energetyka wiatrowa, które zwiększają udział w miksie energetycznym praktycznie we wszystkich największych gospodarkach regionu.
Rosnący udział źródeł zależnych od warunków pogodowych zwiększa jednak znaczenie infrastruktury przesyłowej i magazynów energii. Coraz częściej występują sytuacje, w których część potencjalnej produkcji energii musi zostać ograniczona z powodu niewystarczającej przepustowości sieci.
Z perspektywy inwestycyjnej oznacza to, że coraz większa część wartości dodanej może być generowana nie przez samą produkcję energii odnawialnej, lecz przez segmenty związane z modernizacją sieci, magazynowaniem energii oraz zarządzaniem elastycznością systemu energetycznego.
Wykres 2. Struktura produkcji energii elektrycznej z OZE w UE w II kw. 2026 r.
Źródło: Eurostat, 18 września 2026 r.
USA – AI i centra danych zwiększają znaczenie czystej energii
Stany Zjednoczone pozostają jednym z najważniejszych rynków dla globalnej transformacji energetycznej. Coraz większą rolę odgrywa tam rozwój infrastruktury związanej ze sztuczną inteligencją.
Według International Energy Agency (IEA) globalne zużycie energii elektrycznej przez centra danych może wzrosnąć z około 415 TWh w 2024 r. do około 945 TWh w 2030 r. Oznaczałoby to ponad dwukrotny wzrost w ciągu sześciu lat. Jednocześnie zapotrzebowanie generowane przez centra danych zoptymalizowane pod kątem AI może wzrosnąć ponad czterokrotnie.
Dla porównania, prognozowane zużycie energii przez światowe centra danych w 2030 r. będzie zbliżone do obecnego całkowitego zużycia energii elektrycznej przez Japonię. W samych Stanach Zjednoczonych centra danych mogą odpowiadać za blisko połowę przyrostu zapotrzebowania na energię elektryczną do końca dekady. Oznacza to, że rozwój sztucznej inteligencji staje się jednym z najważniejszych czynników wspierających inwestycje w nowe źródła energii oraz magazyny energii.
Jednocześnie warto zauważyć, że dynamiczny wzrost rynku nie przełożył się dotychczas na równie silne zachowanie notowań spółek solarnych. Rozbieżność pomiędzy wzrostem popytu a wynikami giełdowymi wynika przede wszystkim z pogorszenia perspektyw rentowności oraz wzrostu kosztu kapitału.
Rosnące stopy procentowe – coraz ważniejszy czynnik dla sektora
W przeciwieństwie do wielu sektorów technologicznych branża energetyczna jest wyjątkowo kapitałochłonna. Większość kosztów ponoszona jest na początku inwestycji, natomiast zwrot z projektu realizowany jest przez kilkanaście lub kilkadziesiąt lat.
W takich warunkach poziom stóp procentowych oraz rentowności obligacji ma bezpośredni wpływ na opłacalność inwestycji. Wyższy koszt długu oznacza nie tylko droższe finansowanie nowych projektów, lecz także niższą wartość przyszłych przepływów pieniężnych w modelach wyceny.
Szczególnie narażone pozostają przedsiębiorstwa o wysokim poziomie zadłużenia oraz spółki znajdujące się na etapie intensywnej ekspansji inwestycyjnej. W ich przypadku nawet niewielkie zmiany kosztu kapitału mogą istotnie wpływać na rentowność projektów i wyceny giełdowe.
Podsumowanie
Globalny sektor Clean Energy wchodzi obecnie w nową fazę rozwoju. O ile w poprzednich latach głównym motorem wzrostu była dynamiczna rozbudowa mocy odnawialnych, o tyle obecnie coraz większego znaczenia nabierają rentowność projektów, efektywność kosztowa oraz zdolność do generowania gotówki.
Długoterminowe fundamenty pozostają korzystne. Rosnące zapotrzebowanie na energię wynikające z elektryfikacji gospodarki, transformacji klimatycznej oraz gwałtownego rozwoju sztucznej inteligencji tworzy silny impuls popytowy dla całego sektora.
Z perspektywy inwestora kluczowe staje się jednak nie tyle pytanie, czy rynek OZE będzie dalej rósł, lecz które przedsiębiorstwa będą potrafiły przełożyć ten wzrost na trwałą poprawę rentowności. W obecnym otoczeniu o wynikach inwestycyjnych mogą decydować przede wszystkim jakość bilansu, przewaga kosztowa oraz dyscyplina kapitałowa, a nie sam udział w jednym z najbardziej perspektywicznych trendów gospodarczych najbliższych dekad.
Autor: Artur Janoszek, Dyrektor ds. Inwestycyjnych
Ważne informacje
Materiał został wydany jedynie w celach informacyjnych i nie jest ofertą ani zachętą do dokonywania transakcji kupna lub sprzedaży papierów wartościowych lub innych instrumentów finansowych. Materiał ten nie stanowi analizy inwestycyjnej, analizy finansowej ani innej rekomendacji o charakterze ogólnym dotyczącej transakcji w zakresie instrumentów finansowych, o których mowa w art. 69 ust. 4 pkt 6 ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi.
Materiał nie stanowi również „informacji rekomendującej lub sugerującej strategię inwestycyjną”, ani „rekomendacji inwestycyjnej” w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) NR 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku) oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE, ani usługi doradztwa inwestycyjnego. Usługa doradztwa inwestycyjnego jest świadczona na podstawie odrębnej umowy o doradztwo inwestycyjne. Prezentowane stopy zwrotu nie uwzględniają kosztów związanych z nabyciem i zbyciem instrumentów finansowych (np. opłaty manipulacyjnej, prowizji maklerskiej). Konieczności poniesienia tych opłat powoduje zmniejszenie rzeczywistego zwrotu z inwestycji. Prezentowane stopy zwrotu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości, są wynikiem inwestycyjnym osiągniętym w konkretnym okresie historycznym. Biuro Maklerskie ostrzega, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub nawet całości zainwestowanych środków. W szczególności Biuro Maklerskie zwraca uwagę, iż na cenę instrumentów finansowych wpływ ma wiele czynników, jak m. in. zmieniające się warunki ekonomiczne, prawne, polityczne i podatkowe, których niejednokrotnie nie można przewidzieć, lub które mogą być trudne do przewidzenia na etapie sporządzania niniejszego materiału. Treść materiału wyraża wiedzę oraz poglądy autorów według stanu na dzień sporządzenia. Opracowanie zostało sporządzone z rzetelnością i starannością, przy zachowaniu zasad metodologicznej poprawności, na podstawie ogólnodostępnych informacji, uznanych przez Biuro Maklerskie za wiarygodne. Informacje zawarte w komentarzu mogą być wykorzystywane wyłącznie dla własnych potrzeb i nie mogą być kopiowane w jakiejkolwiek formie ani przekazywane osobom trzecim. Komentarz ani informacje zawarte w komentarzu nie mogą być rozpowszechniane w żadnej innej jurysdykcji, w której takie rozpowszechnianie byłoby sprzeczne z prawem.