Analizy globalne
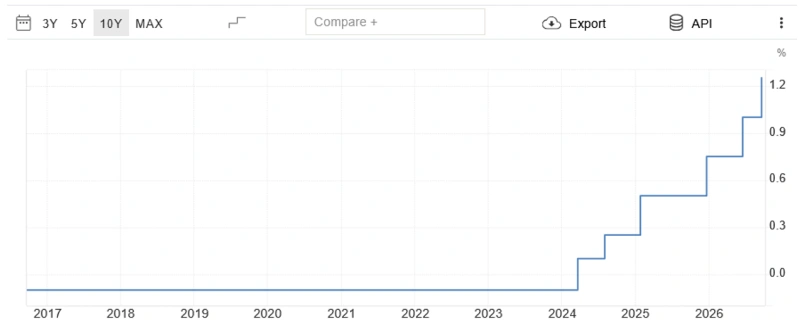
- Stopy procentowe w Japonii wzrosły do poziomu 1% w czerwcu oraz 1,25% we wrześniu.
- Prognozy wskazują na kolejne podwyżki, z docelową stopą procentową 1,75% w pierwszej połowie 2027 roku.
- Pięć największych grup bankowych zanotowało 42% dynamikę wzrostu zysku netto w ujęciu r/r dla kwartału zakończonego w czerwcu 2026.
Bank centralny Japonii na wrześniowym posiedzeniu, zakończonym 18 września podniósł główną stopę procentową do poziomu 1,25%, najwyższego od kwietnia 1995 roku. Była to kolejna podwyżka w tym roku o 25bp, po wcześniejszej decyzji z czerwca.
Wykres 1. Poziom stóp procentowych w Japonii
Źródło: Trading Economics
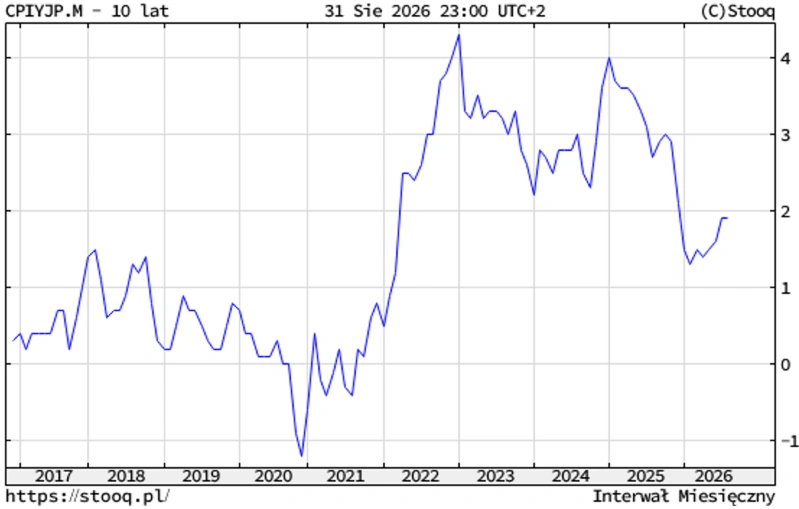
Japoński bank centralny wskazuje rosnącą presję inflacyjną związaną z wysokimi cenami ropy naftowej i gazu, które kraj importuje głównie z Bliskiego Wschodu. Ostatnie odczyty inflacji utrzymują ten wskaźnik w pobliżu celu banku centralnego, ale jednak wyraźniej powyżej historycznych odczytów.
Wykres 2. Dynamika inflacji CPI w Japonii
Źródło: stooq.pl
Sektorem, który jest największym beneficjentem rosnących stóp procentowych, jest sektor bankowy. Pięć największych grup bankowych Japonii osiągnęło w kwartale kwiecień-czerwiec 2026 r. łączny zysk netto 1,956 bln JPY, co oznacza wzrost o 42,3% r/r. Decydujący wpływ na to miał wzrost marży odsetkowej netto bezpośrednio powiązanej ze stopami procentowymi.
Przez wcześniejsze trzy dekady niemal zerowe stopy procentowe osłabiły japoński sektor bankowy. Powolny wzrost stóp procentowych przez Bank of Japan do poziomu 1,25% wreszcie przywraca bankom wysokie marże i rekordowe zyski.
Agencja ratingowa S&P Global prognozuje, że wzrost zysków będzie kontynuowany i że trzy największe japońskie grupy bankowe będą poprawiać wyniki co najmniej do końca roku fiskalnego 2026, zamykającego się 31 marca 2027.
Dla banków, których podstawowym źródłem dochodów jest różnica między oprocentowaniem kredytów a kosztami depozytów, każda podwyżka stóp oznacza wzrost przychodów. W Sumitomo Mitsui średnie oprocentowanie krajowych kredytów wzrosło w ciągu roku o 32 punkty bazowe do 1,34%, podczas gdy koszty depozytów rosły znacznie wolniej. W Mizuho marża pomiędzy kredytami a depozytami zwiększyła się z 0,92% do 1,10%. Dodatkowym wsparciem są dobre warunki na rynku akcji, które zwiększają przychody z funduszy inwestycyjnych i usług zarządzania majątkiem.
Trzy największe japońskie megabanki: MUFG, Sumitomo Mitsui oraz Mizuho, osiągnęły łącznie 5,26 bln JPY zysku netto w roku fiskalnym zakończonym w marcu 2026 r., co oznacza wzrost o 34% i drugi z rzędu rekordowy rok. Mizuho po raz pierwszy w historii przekroczył próg 1 bln JPY zysku netto.
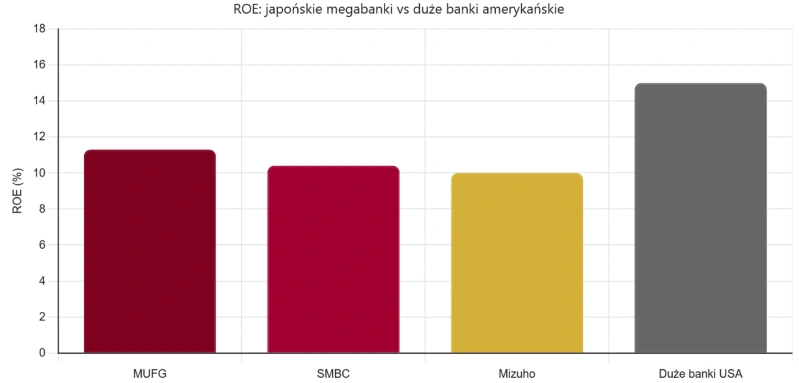
Wykres 3. Rentowność kapitałów własnych japońskich megabanków
Źródło: IntelliNews
Lepsze wyniki finansowe nie oznaczają jednak, że japońskie banki osiągnęły poziom najlepszych konkurentów na świecie. Zwrot z kapitału własnego (ROE) największych banków wynosi obecnie około 10-11%. W przypadku MUFG jest to 11,3%, a dla Sumitomo Mitsui 10,4%. Dla porównania największe banki amerykańskie regularnie osiągają ROE przekraczające 15%.
Mimo korzystnego wzrostu stóp procentowych sektor nie pozostaje bez ryzyka. Starzejące się i kurczące społeczeństwo powoduje, że krajowy popyt na kredyt pozostaje ograniczony. Z tego powodu największe banki coraz aktywniej rozwijają działalność w Azji Południowo-Wschodniej i Stanach Zjednoczonych. Skalę takiej aktywności pokazuje udział w organizacji finansowania pomostowego o wartości 40 mld USD dla inwestycji SoftBank w OpenAI. Jeszcze dekadę temu japońskie banki nie byłyby postrzegane jako uczestnicy tak dużych transakcji.
Problemy demograficzne są szczególnie widoczne w sektorze banków regionalnych. Instytucje działające w wyludniających się prefekturach zmagają się z odpływem młodszych mieszkańców i malejącą bazą klientów. Wyższe stopy procentowe poprawiają ich marże, ale nie rozwiązują problemów strukturalnych. W odpowiedzi trwa proces konsolidacji sektora. SBI Shinsei Bank rozwija współpracę z ponad 20 regionalnymi bankami w zakresie finansowania konsorcjalnego, natomiast grupy takie jak Resona zawierają alianse z podmiotami spoza sektora bankowego, między innymi z operatorem kolejowym JR West.
Po ostatnich trzech dekadach, w których tani pieniądz był jednocześnie wsparciem i ciężarem dla sektora finansowego, japońskie banki ponownie funkcjonują w środowisku dodatnich stóp procentowych. Dla megabanków oznacza to rekordowe zyski i poprawę rentowności. Dla banków regionalnych jest to raczej ostatnia szansa na wzmocnienie pozycji przed nieuchronną konsolidacją. Jednocześnie sektor nadal musi radzić sobie z ryzykiem strat na obligacjach oraz wyzwaniami wynikającymi ze starzenia się społeczeństwa.
Autor: Grzegorz Kołcz, Dyrektor ds. Inwestycyjnych
Ważne informacje
Materiał został wydany jedynie w celach informacyjnych i nie jest ofertą ani zachętą do dokonywania transakcji kupna lub sprzedaży papierów wartościowych lub innych instrumentów finansowych. Materiał ten nie stanowi analizy inwestycyjnej, analizy finansowej ani innej rekomendacji o charakterze ogólnym dotyczącej transakcji w zakresie instrumentów finansowych, o których mowa w art. 69 ust. 4 pkt 6 ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi.
Materiał nie stanowi również „informacji rekomendującej lub sugerującej strategię inwestycyjną”, ani „rekomendacji inwestycyjnej” w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) NR 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku) oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE, ani usługi doradztwa inwestycyjnego. Usługa doradztwa inwestycyjnego jest świadczona na podstawie odrębnej umowy o doradztwo inwestycyjne. Prezentowane stopy zwrotu nie uwzględniają kosztów związanych z nabyciem i zbyciem instrumentów finansowych (np. opłaty manipulacyjnej, prowizji maklerskiej). Konieczności poniesienia tych opłat powoduje zmniejszenie rzeczywistego zwrotu z inwestycji. Prezentowane stopy zwrotu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości, są wynikiem inwestycyjnym osiągniętym w konkretnym okresie historycznym. Biuro Maklerskie ostrzega, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub nawet całości zainwestowanych środków. W szczególności Biuro Maklerskie zwraca uwagę, iż na cenę instrumentów finansowych wpływ ma wiele czynników, jak m. in. zmieniające się warunki ekonomiczne, prawne, polityczne i podatkowe, których niejednokrotnie nie można przewidzieć, lub które mogą być trudne do przewidzenia na etapie sporządzania niniejszego materiału. Treść materiału wyraża wiedzę oraz poglądy autorów według stanu na dzień sporządzenia. Opracowanie zostało sporządzone z rzetelnością i starannością, przy zachowaniu zasad metodologicznej poprawności, na podstawie ogólnodostępnych informacji, uznanych przez Biuro Maklerskie za wiarygodne. Informacje zawarte w komentarzu mogą być wykorzystywane wyłącznie dla własnych potrzeb i nie mogą być kopiowane w jakiejkolwiek formie ani przekazywane osobom trzecim. Komentarz ani informacje zawarte w komentarzu nie mogą być rozpowszechniane w żadnej innej jurysdykcji, w której takie rozpowszechnianie byłoby sprzeczne z prawem.