Analizy globalne
- Miedź znajduje się w centrum megatrendów związanych z elektryfikacją i sztuczną inteligencją.
- Coraz więcej danych wskazuje na ryzyko wieloletniego deficytu podaży.
- Rynek fizyczny pozostaje napięty pomimo rekordowych cen.
- Chiny nadal odpowiadają za około połowę globalnego popytu i pozostają kluczową niewiadomą dla rynku.
- W krótkim terminie o kierunku notowań mogą zdecydować dolar, zapasy oraz sytuacja na rynku koncentratów.
Czy rynek miedzi stoi u progu wieloletniego strukturalnego deficytu podaży, czy też spowolnienie gospodarcze w Chinach zatrzyma wzrost cen?
Rok 2026 przyniósł rekordowe ceny miedzi i ponownie zwrócił uwagę inwestorów na jeden z najważniejszych metali przemysłowych świata. Rosnące zapotrzebowanie związane z transformacją energetyczną, rozwojem elektromobilności oraz infrastruktury cyfrowej rynek przyjął jako podstawę długoterminowej narracji. Jednocześnie słabsze tempo wzrostu gospodarczego w Chinach, odpowiadających za blisko połowę globalnej konsumpcji miedzi, skłania do pytania, czy obecna hossa ma solidne krótkoterminowe fundamenty, czy też wyprzedza rzeczywiste potrzeby gospodarki. Właśnie w tym miejscu spotykają się dziś dwa przeciwstawne scenariusze dla rynku czerwonego metalu.
Wykres 1. Ceny miedzi za ostatnie 20 lat.
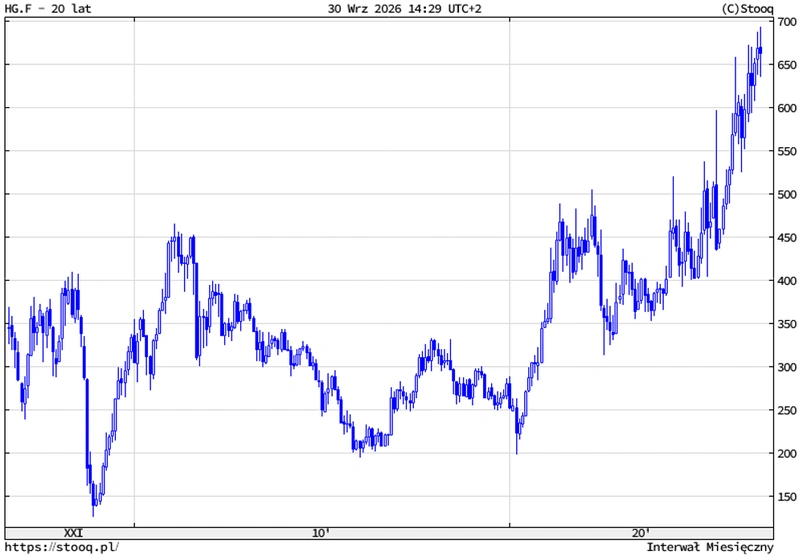
Źródło: stooq.pl
Dlaczego świat potrzebuje coraz więcej miedzi?
Jeszcze kilkanaście lat temu perspektywy rynku miedzi były w dużej mierze uzależnione od koniunktury w budownictwie i przemyśle. Dziś metal ten zyskuje na znaczeniu w ramach kilku równoległych megatrendów gospodarczych i technologicznych. Elektryfikacja gospodarki, rozwój odnawialnych źródeł energii, elektromobilność, modernizacja sieci przesyłowych oraz dynamiczny wzrost znaczenia sztucznej inteligencji sprawiają, że miedź coraz częściej określana jest mianem „metalu transformacji energetycznej”.
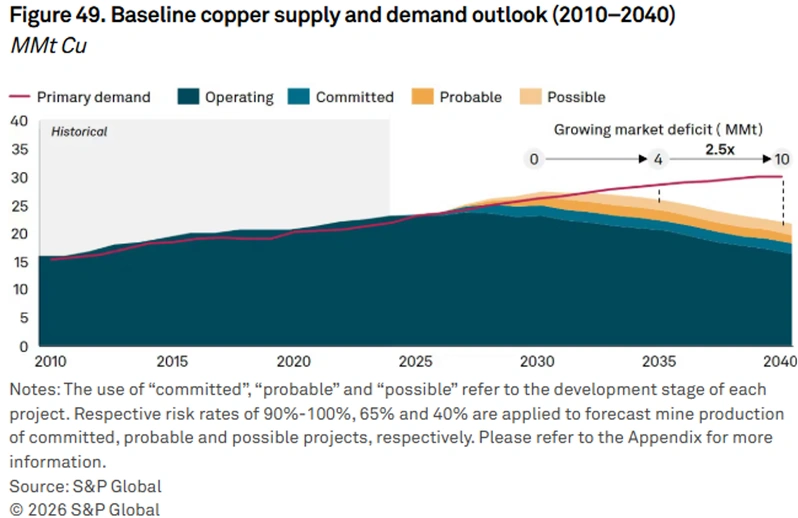
Według analiz S&P Global globalny popyt na miedź może wzrosnąć z około 28 mln ton w 2025 r. do ponad 42 mln ton w 2040 r., co oznacza wzrost o blisko 50% w ciągu zaledwie piętnastu lat. Jednocześnie coraz częściej pojawiają się prognozy wskazujące na możliwość wystąpienia „deficytu” podaży przekraczającego 10 mln ton rocznie pod koniec następnej dekady. Według S&P Global zapotrzebowanie energetyczne centrów danych może wzrosnąć ponad pięciokrotnie do 2040 r., tworząc nowy, istotny filar popytu na ten metal. A taki deficyt zniwelować mogła by jedynie odpowiednio wysoka cena.
Tak więc źródłem dodatkowego popytu nie jest dziś jeden sektor gospodarki. W rezultacie rynek miedzi coraz mniej przypomina klasyczny rynek surowcowy zależny wyłącznie od cyklu gospodarczego, a coraz bardziej strategiczny element globalnej transformacji technologicznej. Prognozy te potwierdza Międzynarodowa Agencja Energetyczna (IEA) regularnie twierdząc, że „Transformacja Energetyczna” jest bardziej miedziochłonna niż tradycyjna gospodarka. To właśnie ten długoterminowy trend stanowi fundament optymistycznych prognoz dla rynku. Drugą stroną równania są natomiast zdolności producentów do zwiększania podaży w nadchodzących latach.
Wykres 2. Prognozy produkcji i konsumpcji miedzi wg S&P Global
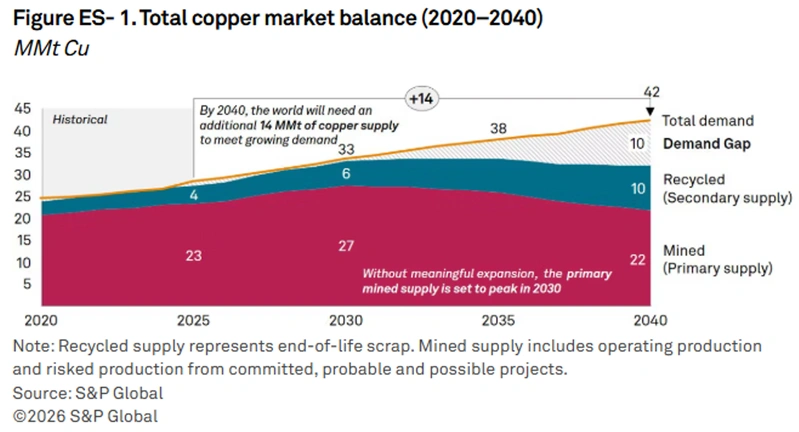
Źródło: Copper in the Age of AI: Challenges of Electrification, Report by S&P Global Energy & Market Intelligence
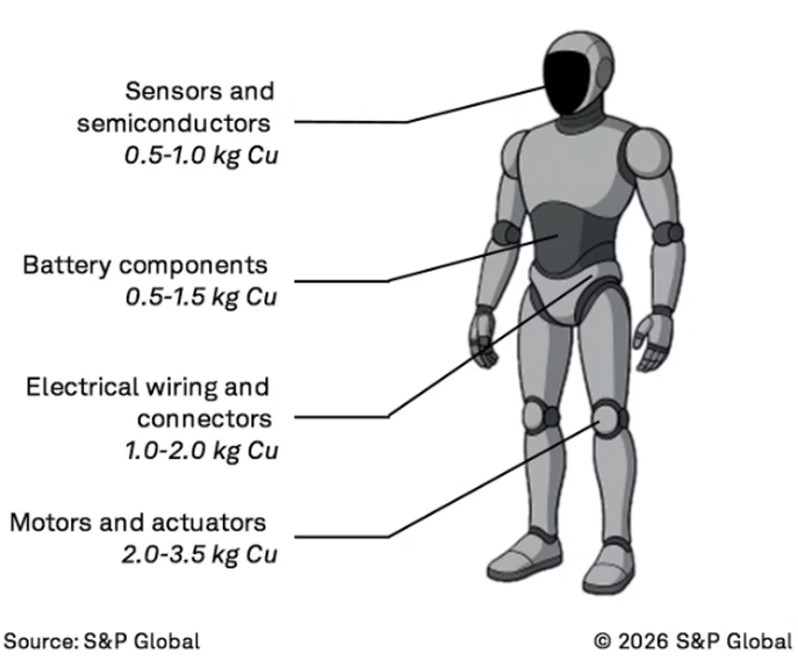
Jako ciekawostkę warto wskazać całkowicie nowy rynek robotów hunanoidalnych, który być może przeżyje silną ekspansję w kolejnych latach. Poniższa grafika ilustruje szacunkowe zapotrzebowanie jednej takiej jednostki na miedź.
Grafika 1. Zapotrzebowanie na miedź w robocie humanoidalnym
Źródło: Copper in the Age of AI: Challenges of Electrification, Report by S&P Global Energy & Market Intelligence
Czy podaż jest w stanie nadążyć?
O ile argumenty przemawiające za wzrostem popytu na miedź są stosunkowo łatwe do zidentyfikowania, o tyle sytuacja po stronie podaży wydaje się znacznie bardziej skomplikowana. W przeciwieństwie do wielu innych surowców zwiększenie produkcji miedzi nie jest procesem, który można przeprowadzić w ciągu kilku kwartałów. Od odkrycia złoża do uruchomienia wydobycia często mija kilkanaście lat, a nowe projekty wymagają wielomiliardowych nakładów inwestycyjnych oraz spełnienia coraz bardziej restrykcyjnych wymogów środowiskowych i administracyjnych. Według analiz S&P Global średni czas potrzebny do przejścia od odkrycia złoża do rozpoczęcia produkcji przekracza obecnie kilkanaście lat, co znacząco ogranicza zdolność branży do szybkiego reagowania na rosnący popyt.
Dodatkowym wyzwaniem jest stopniowe pogarszanie się jakości eksploatowanych złóż. W największych regionach wydobywczych producenci coraz częściej muszą przerabiać większe ilości skały, aby uzyskać tę samą ilość metalu. Dane przywoływane przez S&P Global wskazują, że średnia zawartość miedzi w rudzie spadła na przestrzeni ostatnich dekad o około 40%, co przekłada się na wyższe koszty wydobycia, większe zużycie energii oraz rosnące nakłady inwestycyjne potrzebne do utrzymania produkcji na dotychczasowym poziomie.
Wykres 3. Szacunkowa produkcja z istniejących i planowanych kopalń w kolejnych latach.
Źródło: Copper in the Age of AI: Challenges of Electrification, Report by S&P Global Energy & Market Intelligence
Nie oznacza to oczywiście, że branża nie inwestuje w nowe moce wydobywcze. Problem polega jednak na skali wyzwania. Rozwój nowych projektów nie nadąża za tempem wzrostu zapotrzebowania. W rezultacie coraz częściej pojawiają się prognozy zakładające wystąpienie istotnego deficytu podaży w kolejnej dekadzie.
Warto jednak zachować ostrożność przed formułowaniem zbyt jednoznacznych wniosków. Historia rynku surowców wielokrotnie pokazywała, że wysokie ceny potrafią mobilizować kapitał do realizacji projektów wcześniej uznawanych za nieopłacalne. Jednocześnie rośnie znaczenie recyklingu, który w coraz większym stopniu uzupełnia podaż metalu pierwotnego. Kluczowe pytanie nie brzmi więc, czy podaż będzie rosła, lecz czy jej wzrost okaże się wystarczająco szybki. Ale obiektywnie mówiąc, na razie wygląda, że nie.
Równocześnie mając na uwadze aktywne zarządzanie kapitałem, warto obserwować nie tylko długoterminowe trendy, ale również bieżące sygnały płynące z rynku fizycznego, zapasów oraz zachowania cen, które pomagają zdiagnozować jak rynek spot może zachować się jutro (co często jest ważniejsze dla inwestora niż to co będzie za lat 10).
Krótkoterminowa perspektywa inwestora
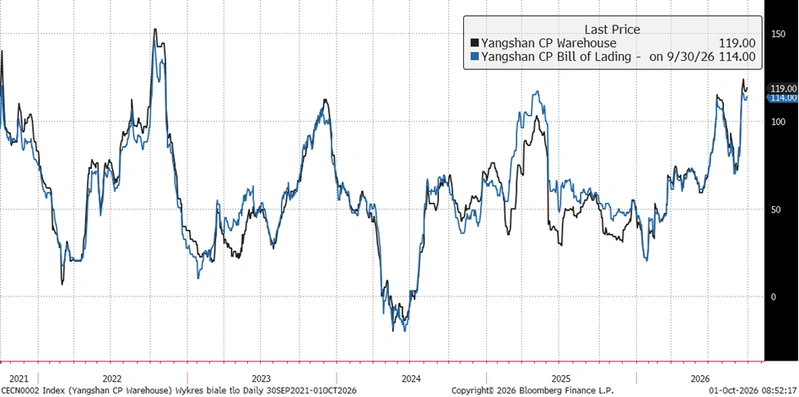
Szczególną uwagę warto zwrócić na premie importowe w Chinach, sytuację na rynku koncentratów, poziom zapasów giełdowych oraz zachowanie dolara amerykańskiego. Pomimo obaw o spowolnienie gospodarcze w Chinach, wskaźniki rynku fizycznego nie pokazują załamania popytu. Jednym z najlepszych mierników pozostaje premia importowa Yangshan, odzwierciedlająca skłonność chińskich odbiorców do płacenia dodatkowo za dostawy metalu spoza kraju. We wrześniu premia Yangshan wzrosła do około 120-124 USD za tonę, osiągając najwyższy poziom od blisko czterech lat. Tak wysokie wartości historycznie obserwowane były przede wszystkim w okresach silnego popytu na metal fizyczny. To szczególnie interesujące w kontekście dominującej narracji o problemach chińskiego sektora nieruchomości. Rynek fizyczny sugeruje bowiem, że słabość części gospodarki jest kompensowana przez rozwój energetyki, infrastruktury sieciowej oraz przemysłu związanego z transformacją technologiczną.
Wykres 4. Premia importowa Yangshan w Chinach – ostatnie 5 lat.
Źródło: Bloomberg
Jeszcze ważniejszym sygnałem są warunki panujące na rynku koncentratów miedzi. W normalnych warunkach huty płacą producentom koncentratu opłatę za przetworzenie surowca (Treatment Charges). Jej wysokość stanowi jeden z najczulszych wskaźników równowagi rynku. Obecnie indeks spotowych TC dla importowanych koncentratów w Chinach pozostaje głęboko ujemny i pod koniec września wynosił około -225 USD/dmt, co należy uznać za sytuację bezprecedensową z historycznego punktu widzenia. Oznacza to, że konkurencja o dostępny koncentrat pozostaje wyjątkowo wysoka. Dla inwestorów jest to jeden z najbardziej przekonujących argumentów przemawiających za utrzymującą się „ciasnością” rynku fizycznego.
W ostatnich tygodniach część uczestników rynku zwraca uwagę na odbudowę zapasów w magazynach LME. Faktycznie, w połowie września stan magazynów wzrósł do około 243 tys. ton, co przyczyniło się do chwilowego obniżenia cen. Warto jednak zauważyć, że wzrost zapasów nastąpił po okresie wyjątkowo silnego odpływu metalu i rekordowych cen. Co więcej, znaczna część globalnych zapasów została wcześniej przesunięta do Stanów Zjednoczonych w związku z oczekiwaniami dotyczącymi zmian w polityce handlowej. Z tego powodu sam wzrost zapasów LME nie musi oznaczać trwałej poprawy sytuacji podażowej.
Rysą na tej układance jest amerykański dolar, który pozostaje głównym ryzykiem makroekonomicznym. Umacniający się dolar tradycyjnie ogranicza potencjał wzrostowy metali przemysłowych, zwiększając koszt zakupu surowców dla odbiorców spoza USA. W ostatnich tygodniach właśnie mocniejszy dolar był jednym z czynników odpowiadających za korektę po rekordowych poziomach cen miedzi.
Obecna sytuacja jest o tyle interesująca, że sygnały płynące z rynku fizycznego pozostają relatywnie mocne pomimo utrzymujących się obaw o tempo wzrostu chińskiej gospodarki. Wysokie premie importowe Yangshan sugerują utrzymujący się popyt na metal, jednak nie można wykluczyć, że dalsze osłabienie aktywności gospodarczej w Państwie Środka stałoby się czynnikiem ograniczającym potencjał wzrostowy cen miedzi w najbliższych kwartałach.
Wnioski
Wiele wskazuje jednak na to, że miedź może być jednym z głównych beneficjentów zmian technologicznych i gospodarczych zachodzących na świecie. Rosnąca elektryfikacja gospodarki, rozwój odnawialnych źródeł energii, elektromobilności oraz infrastruktury związanej ze sztuczną inteligencją tworzą solidne fundamenty dla długoterminowego wzrostu popytu na miedź.
Jednocześnie inwestorzy nie powinni ignorować krótkoterminowych sygnałów płynących z rynku. Utrzymujące się napięcia na rynku koncentratów, wysokie premie za metal fizyczny w Chinach oraz relatywnie ograniczona dostępność surowca wspierają scenariusz utrzymania podwyższonych cen. Z drugiej strony siła dolara oraz perspektywy wzrostu gospodarczego w Chinach pozostają najważniejszymi czynnikami ryzyka dla dalszego rozwoju hossy.
Generalnie zarówno perspektywa długo- jak i krótkoterminowa dla surowca pozostaje pozytywna i w obu obszarach dominują argumenty za wzrostem cen. Jednak zmienne otoczenie makroekonomiczne, silny dolar i ewentualne perturbacje gospodarcze wywołane przez wysokie koszty długu, mogą na ten rynek wprowadzać dodatkową zmienność.
Autor: Bartłomiej Nowicki, Dyrektor ds. Inwestycyjnych
Ważne informacje
Materiał został wydany jedynie w celach informacyjnych i nie jest ofertą ani zachętą do dokonywania transakcji kupna lub sprzedaży papierów wartościowych lub innych instrumentów finansowych. Materiał ten nie stanowi analizy inwestycyjnej, analizy finansowej ani innej rekomendacji o charakterze ogólnym dotyczącej transakcji w zakresie instrumentów finansowych, o których mowa w art. 69 ust. 4 pkt 6 ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi.
Materiał nie stanowi również „informacji rekomendującej lub sugerującej strategię inwestycyjną”, ani „rekomendacji inwestycyjnej” w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) NR 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku) oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE, ani usługi doradztwa inwestycyjnego. Usługa doradztwa inwestycyjnego jest świadczona na podstawie odrębnej umowy o doradztwo inwestycyjne. Prezentowane stopy zwrotu nie uwzględniają kosztów związanych z nabyciem i zbyciem instrumentów finansowych (np. opłaty manipulacyjnej, prowizji maklerskiej). Konieczności poniesienia tych opłat powoduje zmniejszenie rzeczywistego zwrotu z inwestycji. Prezentowane stopy zwrotu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości, są wynikiem inwestycyjnym osiągniętym w konkretnym okresie historycznym. Biuro Maklerskie ostrzega, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub nawet całości zainwestowanych środków. W szczególności Biuro Maklerskie zwraca uwagę, iż na cenę instrumentów finansowych wpływ ma wiele czynników, jak m. in. zmieniające się warunki ekonomiczne, prawne, polityczne i podatkowe, których niejednokrotnie nie można przewidzieć, lub które mogą być trudne do przewidzenia na etapie sporządzania niniejszego materiału. Treść materiału wyraża wiedzę oraz poglądy autorów według stanu na dzień sporządzenia. Opracowanie zostało sporządzone z rzetelnością i starannością, przy zachowaniu zasad metodologicznej poprawności, na podstawie ogólnodostępnych informacji, uznanych przez Biuro Maklerskie za wiarygodne. Informacje zawarte w komentarzu mogą być wykorzystywane wyłącznie dla własnych potrzeb i nie mogą być kopiowane w jakiejkolwiek formie ani przekazywane osobom trzecim. Komentarz ani informacje zawarte w komentarzu nie mogą być rozpowszechniane w żadnej innej jurysdykcji, w której takie rozpowszechnianie byłoby sprzeczne z prawem.