Analizy globalne
- Szczyt za szczytem
- Domykamy lukę między rynkami wschodzącymi
- Wycenowa karuzela
- Ponad 3 mln rachunków maklerskich
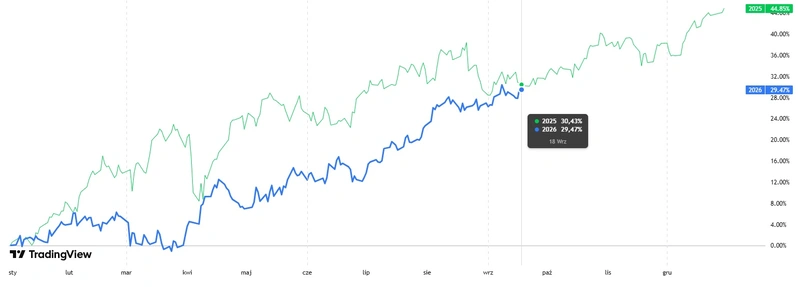
Polska giełda w tym roku nie zwalnia tempa i bije rekord za rekordem. Jeszcze przed wakacjami chwaliłem dobrą formę polskiego rynku (Polski rynek kapitałowy nadal w formie), a po wakacjach mamy kolejny nowy szczyt na WIG na poziomie 156 900 punktów. Gdyby spojrzeć na poszczególne miesiące w tym roku to z każdym kolejnym osiągaliśmy kolejny wyższy szczyt poza marcem, który ze względu na geopolitykę i prowadzone działania militarne w Cieśninie Ormuz wypadł na minusie. Stopa zwrotu +29,5% na WIG od początku roku robi wrażenie i jest w tym samym miejscu jak rok wcześniej. W związku z tym, czy po tak mocnym okresie dla wielu spółek z GPW nie zrobiło się już za drogo na naszym parkiecie?
Wykres 1. Indeks WIG (niebieski) obecnie w porównaniu do roku 2025 (zielony).
Źródło: TradingView
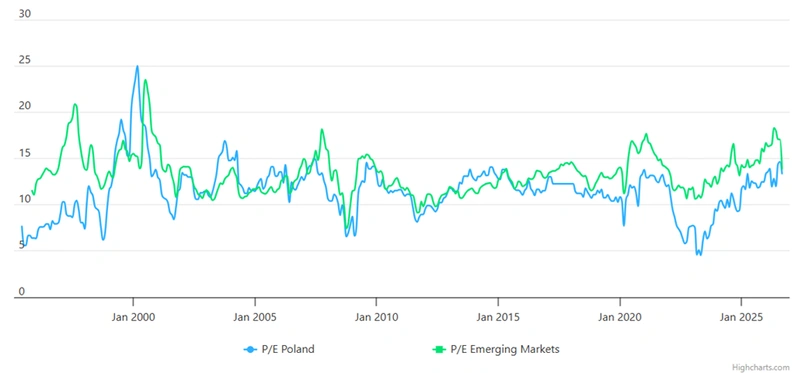
Przez wiele lat polski rynek wyceniany był z dyskontem do rynków wschodzących. Czynników, które miały na to wpływ, było wiele. Z jednej strony słaba płynność, duży udział spółek Skarbu Państwa czy po prostu nieodpowiednia struktura indeksów w stosunku do bieżącej koniunktury powodowały, że zagranica niechętnie inwestowała w naszym kraju, a wewnętrznego popytu nie było widać. Silna hossa na warszawskim parkiecie doprowadziła do wyższych wycen, a ostatnie miesiące coraz bardziej zbliżają nas wycenowo do rynków wschodzących.
Wykres 2. Wskaźnik wycen P/E dla Polski (niebieski) w porównaniu do rynków wschodzących (zielony).
Źródło: World P/E Ratio
Na podstawie danych z serwisu World PE Ratio obecny wskaźnik P/E dla polskiego rynku wynosi 13,37 (stan na 17.09.2026). Jest to poziom bardzo zbliżony do średniej dla rynków wschodzących, wynoszącej 13,89. Widać, że powoli zaczynamy domykać historyczną lukę dyskonta, która dzieliła nasz parkiet od rynków wschodzących, co oznacza, że choć prawie zrównaliśmy się wycenami to jednak na tle własnej historii wcale tak tanio nie jest.
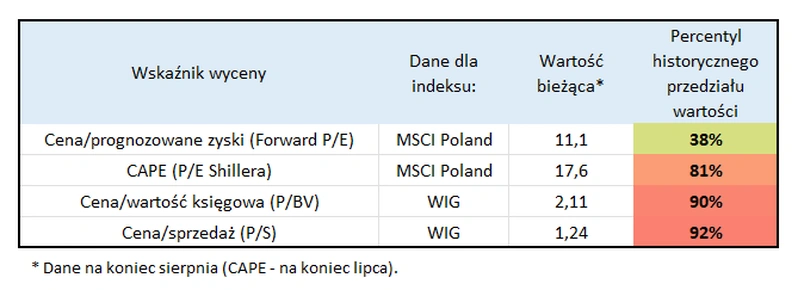
Tabela 1. Wybrane wskaźniki wycen dla polskiego rynku.
Źródło: Qnews
Z powyższych danych udostępnionych przez portal qnews.pl wynika, że Polska nie wygląda już na rynek skrajnie tani, jak to miało miejsce w latach 2020-2024. Premia wynikająca z niższych wycen w dużej mierze została już skonsumowana i weszliśmy w okres wysokich wycen. Z drugiej strony też nie ekstremalnie wysokich, świadczących o przegrzaniu. Na pewno warto to uwzględnić w podejmowaniu długoterminowych inwestycji tym bardziej, że jesteśmy w momencie sporej popularności giełdy wynikającej między innymi z rekordowej liczby rachunków maklerskich w Polsce. Oczywiście każdy może mieć więcej niż jeden rachunek maklerski, ale dynamika zmian jest tutaj znacząca.
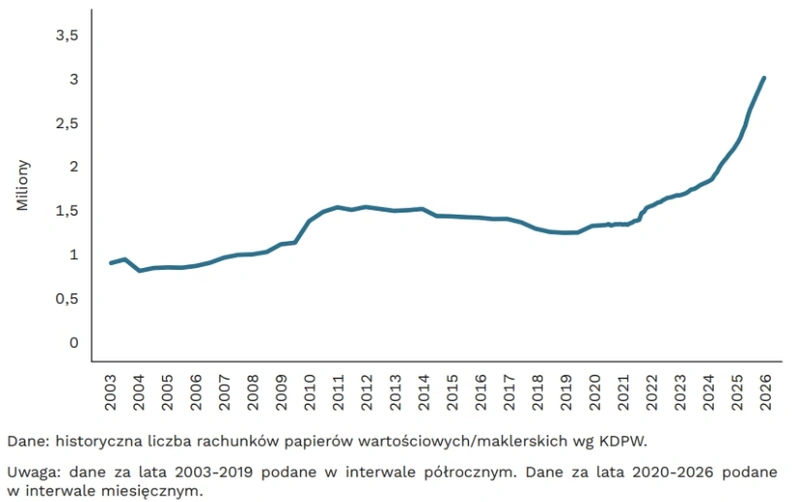
Wykres 3. Liczba rachunków maklerskich od 2003 roku.
Źródło: PIE: Tygodnik Gospodarczy 33/2026, 20 sierpnia 2026 r.
Na koniec sierpnia 2026 roku łączna liczba rachunków maklerskich w Polsce wyniosła 3 029 784 sztuk. Od czasu pandemii covid-19 liczba ta zwiększyła się o blisko 100%. Tak mocno rosnącego zainteresowania inwestowaniem jeszcze w Polsce nie było a przyszłoroczny plan wprowadzenia Oszczędnościowych Kont Inwestycyjnych (OKI) może nadal ten pozytywny trend utrzymywać. Pamiętajmy jednak, że wiele spółek nie jest już tanich, co powinno tym bardziej zwiększyć czujność każdego inwestora, który chce dołączyć do trendu wzrostowego na GPW.
Autor: Bartłomiej Zalewski, Dyrektor ds. Inwestycyjnych
Ważne informacje
Materiał został wydany jedynie w celach informacyjnych i nie jest ofertą ani zachętą do dokonywania transakcji kupna lub sprzedaży papierów wartościowych lub innych instrumentów finansowych. Materiał ten nie stanowi analizy inwestycyjnej, analizy finansowej ani innej rekomendacji o charakterze ogólnym dotyczącej transakcji w zakresie instrumentów finansowych, o których mowa w art. 69 ust. 4 pkt 6 ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi.
Materiał nie stanowi również „informacji rekomendującej lub sugerującej strategię inwestycyjną”, ani „rekomendacji inwestycyjnej” w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) NR 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku) oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE, ani usługi doradztwa inwestycyjnego. Usługa doradztwa inwestycyjnego jest świadczona na podstawie odrębnej umowy o doradztwo inwestycyjne. Prezentowane stopy zwrotu nie uwzględniają kosztów związanych z nabyciem i zbyciem instrumentów finansowych (np. opłaty manipulacyjnej, prowizji maklerskiej). Konieczności poniesienia tych opłat powoduje zmniejszenie rzeczywistego zwrotu z inwestycji. Prezentowane stopy zwrotu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości, są wynikiem inwestycyjnym osiągniętym w konkretnym okresie historycznym. Biuro Maklerskie ostrzega, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub nawet całości zainwestowanych środków. W szczególności Biuro Maklerskie zwraca uwagę, iż na cenę instrumentów finansowych wpływ ma wiele czynników, jak m. in. zmieniające się warunki ekonomiczne, prawne, polityczne i podatkowe, których niejednokrotnie nie można przewidzieć, lub które mogą być trudne do przewidzenia na etapie sporządzania niniejszego materiału. Treść materiału wyraża wiedzę oraz poglądy autorów według stanu na dzień sporządzenia. Opracowanie zostało sporządzone z rzetelnością i starannością, przy zachowaniu zasad metodologicznej poprawności, na podstawie ogólnodostępnych informacji, uznanych przez Biuro Maklerskie za wiarygodne. Informacje zawarte w komentarzu mogą być wykorzystywane wyłącznie dla własnych potrzeb i nie mogą być kopiowane w jakiejkolwiek formie ani przekazywane osobom trzecim. Komentarz ani informacje zawarte w komentarzu nie mogą być rozpowszechniane w żadnej innej jurysdykcji, w której takie rozpowszechnianie byłoby sprzeczne z prawem.