Zainwestuj w przyszłość
z premią
Otwórz IKE lub IKZE i zyskaj do 500 zł premii. Korzystaj z preferencji podatkowych i buduj kapitał na przyszłość po swojemu.
Twoja ulga podatkowa za 2026 rok kończy się za:
Odliczanie do .
Wpłać na IKZE do 31 grudnia i odlicz wpłaty od podstawy opodatkowania PIT.
Logowanie
Oferta
Rozwiń swoje możliwości inwestycyjne – poznaj instrumenty dostępne za pośrednictwem giełdy
Zyskaj dostęp do najbardziej dynamicznych rynków na świecie za pomocą rachunku Alior Trader
Zastanawiasz się jak inwestować, ale nie wiesz od czego zacząć?
Pomyśl o emeryturze już teraz i zabezpiecz swoje przyszłe finanse
Poznaj naszą usługę doradztwa inwestycyjnego, otrzymuj rekomendacje od naszych ekspertów
Instrumenty finansowe, które dają Ci możliwość lokowania środków w różnorodne aktywa
Duet idealny - lokata 6,5% z funduszem inwestycyjnym
Aplikacje
Jeśli chcesz mieć wygodny dostęp do swoich inwestycji - pobierz naszą aplikację
Poznaj proste i darmowe narzędzie do zarządzania swoimi inwestycjami
Profesjonalna, darmowa aplikacja do obserwacji i analizy notowań giełdowych w czasie rzeczywistym
Darmowa aplikacja online, stworzona z myślą o inwestorach
Możesz inwestować online w bankowości internetowej
Wejdź do świata inwestycji z Alior 4 Trader
Ankieta inwestycyjna
Kontakt z Biurem Maklerskim
Logowanie
Wyszukiwanie
Otwórz IKE lub IKZE i zyskaj do 500 zł premii. Korzystaj z preferencji podatkowych i buduj kapitał na przyszłość po swojemu.
Odkładaj środki na przyszłość i korzystaj z ulgi podatkowej już przy rozliczaniu PITu rocznego.
gotowe rozwiązania
fundusze zarządzane przez profesjonalistów
Jeśli nie chcesz w przyszłości martwić się o finanse na emeryturze, weź sprawy w swoje ręce już dziś!
większa kontrola
samodzielny wybór instrumentów
Możesz obniżyć podatek za 2026 rok przy wpłacie 11 304 zł na IKZE w 2026 roku o:
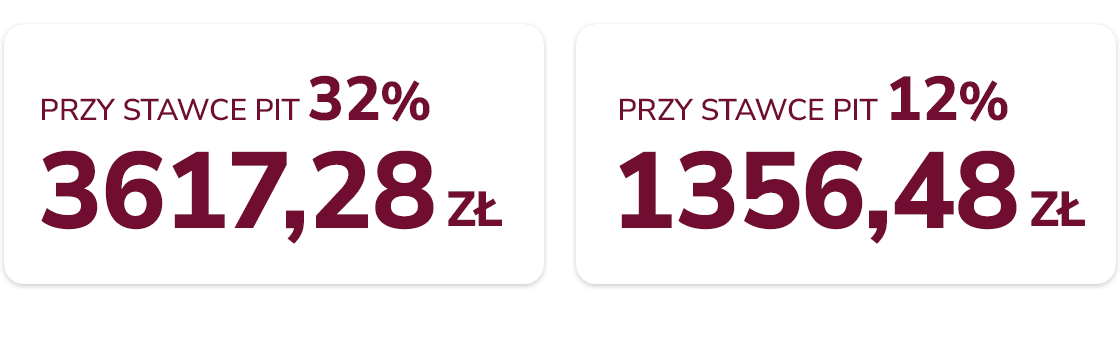
Wyliczenia mają charakter przykładowy i opierają się na założeniu pełnego wykorzystania rocznego limitu wpłat oraz zastosowania wskazanej stawki podatkowej.
Zachęcamy do kontaktu - nasi konsultanci odpowiedzą na Twoje pytania.
Zadzwoń na infolinię czynną od niedzieli (od godz. 23) do piątku (do godz. 23), pod numerem:
 (+48) 12 19 503 lub (+48) 12 370 74 00
Zgodnie z Ustawą z dnia 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, jedna osoba może mieć posiadać jedynie jedno IKE oraz tylko jedno IKZE. Może mieć natomiast jednocześnie IKE i IKZE. Dopuszczalne jest natomiast posiadanie IKE i IKZE jednocześnie przez jedną osobę. W ten sposób, możesz zwiększyć swoje szanse możliwość gromadzenia pieniędzy na emeryturę. oszczędzania na emeryturę. Wpłać pieniądze zarówno , wpłacając jednocześnie na IKE, jak i oraz IKZE. Pamiętaj tylko o limitach wpłat na dany rok. , z zachowaniem limitów wpłat na dany rok.
Na koncie emerytalnym IKE lub IKZE może gromadzić oszczędności może oszczędzać każda osoba fizyczna, która ukończyła 16 lat. Osoby małoletnie, w wieku od 16 do 18 lat, mogą wpłacać pieniądze dokonywać wpłat na indywidualne konto emerytalne tylko w roku kalendarzowym, w którym otrzymują dochody z pracy wykonywanej na podstawie umowy o pracę.
Tak, osoby, które nie mają nieposiadające stałych dochodów, mogą założyć IKE lub IKZE i oszczędzać odkładać pieniądze na emeryturę.
Jeśli prowadzisz własną działalność, wykonujesz wolny zawód albo pracujesz głównie na podstawie umów cywilnoprawnych, jak najbardziej również możesz odkładać dodatkowe pieniądze na swoją emeryturę. Niskie składki emerytalne, które trafiają do powszechnego systemu, mogą oznaczać, że Twoje przyszłe świadczenie będzie znacznie niższe niż dochody, które osiągasz teraz.
Nie. IKE i IKZE mają z góry określony limit wpłat na dany rok kalendarzowy. Wysokość tych limitów się różni. Dla IKE limit jest wyższy niż dla IKZE, a co za tym idzie - na ten rachunek moża wpłacić większą kwotę.
Środki z IKE lub IKZE można przenieść do innej instytucji finansowej w dowolnym czasie. Jeżeli nie zachodzą szczególne przypadki określone w przepisach prawa, dyspozycja wypłaty transferowej powinna zostać zrealizowana w terminie 14 dni. Decyzji o przeniesieniu konta do innej instytucji nie warto podejmować jednak zbyt często. Jeśli przenosisz swoje pieniądze przed upływem 12 miesięcy od daty podpisania umowy, pamiętaj, że niektóre instytucje finansowe mogą naliczyć opłatę za to, że przenosisz IKE lub IKZE.
Tak. Osoby, które wypłacą środki zgromadzone na IKE lub IKZE wcześniej i nie skorzystają ze zwolnienia podatkowego od dochodów kapitałowych, będą mogły ponownie otworzyć IKE lub IKZE i odkładać na emeryturę. Wiąże się to jednak z zamknięciem starego i otworzeniem nowego IKE lub IKZE.
Tak, jest to możliwe. Możesz dalej gromadzić oszczędności na swoim dotychczasowym rachunku IKE lub IKZE. Jeśli natomiast dopiero chcesz otworzyć konto IKE lub IKZE, a masz już prawa emerytalne, możesz również założyć jedno z nich.
Jeśli masz IKE, możesz wypłacić zgromadzone pieniądze, gdy ukończysz 60 lat. Możesz też zrobić to wcześniej – po ukończeniu 55 lat, jeśli masz prawo do emerytury. Warunkiem jest to, że:
W przypadku IKZE możesz wypłacić pieniądze po ukończeniu 65 lat, jeśli pieniądze były przez Ciebie wpłacane przez co najmniej 5 lat.
Przypominamy, że każda inwestycja wiąże się z ryzykiem poniesienia straty. Poziom tego ryzyka zależy od rodzaju i klasy aktywów, w które inwestujesz. Przed podjęciem decyzji inwestycyjnej oceń potencjalny zysk, ale też dokładnie przeanalizuj możliwe czynniki ryzyka związane z daną inwestycją.
Prosimy zapoznaj się z Informacją na temat ryzyk związanych z inwestowaniem – Pobierz PDF.
Czas pomyśleć o emeryturze i zatroszczyć się o swoją finansową przyszłość.
Nie od dziś wiadomo, że emerytura, którą otrzyma każdy z nas z ZUS-u, będzie jedynie ułamkiem tego, co obecnie zarabiamy i nie pozwoli nam na utrzymanie standardu życia, do którego się przyzwyczailiśmy. Stąd warto zastanowić się, co zrobić, by jak najmniej odczuć zakończenie aktywności zawodowej i móc się cieszyć czasem na emeryturze na swoich zasadach.
Jednym z rozwiązań mogą być indywidualne konta emerytalne - IKE i IKZE. Poniżej przedstawiamy skrócone informacje dotyczące tych dwóch rachunków i staramy się odpowiedzieć na pytanie - IKE czy warto? / IKZE czy warto?
IKE – co to jest?
Konto IKE to Indywidualne Konto Emerytalne będące dobrowolną formą oszczędzania dodatkowych pieniędzy na emeryturę. Dzięki niemu możesz inwestować swoje oszczędności w różne instrumenty finansowe z myślą o dodatkowym zabezpieczeniu na przyszłość.
IKZE – co to jest?
Konto IKZE to Indywidualne Konto Zabezpieczenia Emerytalnego. Pełni taką samą funkcję jak Indywidualne Konto Emerytalne, ale różni się od IKE limitami wpłat i założeniami dotyczącymi podatków i wypłat (więcej o różnicach IKE vs IKZE poniżej).
Rodzaje IKE i IKZE
Wyróżniamy kilka rodzajów IKE i IKZE, w zależności od podmiotów i instrumentów za pośrednictwem których prowadzone są inwestycje. Są to:
1. IKE/IKZE funduszowe;
2. IKE/IKZE maklerskie;
3. IKE/IKZE bankowe;
4. IKE/IKZE ubezpieczeniowe;
5. IKE/IKZE w dobrowolnym funduszu emerytalnym (DFE).
W Alior Banku klienci mogą oszczędzać na swoją emeryturę za pośrednictwem IKE/ IKZE maklerskiego i funduszowego.
Za pośrednictwem jakich instrumentów finansowych są inwestowane pieniądze na IKE i IKZE?
W zależności od rodzaju rachunku IKE i IKZE, środki mogą być inwestowane za pośrednictwem różnych instrumentów, lista ta jest jednak ograniczona.
1. W przypadku IKE i IKZE funduszowego – środki są inwestowane w fundusze inwestycyjne, które są zarządzane przez towarzystwa funduszy inwestycyjnych (TFI). To rozwiązanie jest idealne dla osób, które nie chcą inwestować samodzielnie – to fundusz decyduje o alokacji środków.
2. IKE i IKZE maklerskie umożliwiają samodzielne inwestowanie w papiery wartościowe, takie jak akcje, obligacje skarbowe czy fundusze ETF.
3. IKE i IKZE bankowe umożliwiają inwestowanie w formie lokat lub rachunków oszczędnościowych.
4. Za pośrednictwem IKE i IKZE ubezpieczeniowego środki inwestowane są w fundusze inwestycyjne, dodatkowo w tym produkcie mieści się też ubezpieczenie na życie.
IKE i IKZE a obligacje skarbowe
Obligacje skarbowe to jeden z najpopularniejszych instrumentów finansowych ze względu na ich wysoki poziom bezpieczeństwa, stabilne i przewidywalne zyski oraz szeroki wybór dostępnych rodzajów. Inwestować w obligacje skarbowe można także za pośrednictwem rachunków IKE i IKZE. Inwestowanie w obligacje przez konto IKZE pozwala na budowanie długoterminowych oszczędności emerytalnych, jednocześnie korzystając z preferencji podatkowych. Konto IKE z obligacjami jest doskonałym rozwiązaniem dla osób planujących długoterminowe oszczędzanie na emeryturę, z korzyścią w postaci zwolnienia z podatku od zysków kapitałowych.
Kto może założyć IKE i IKZE?
W przypadku IKE i IKZE funduszowego może do niego przystąpić każdy kto ukończył 16. rok życia, pod warunkiem, że w danym roku kalendarzowym – w którym dokonuje wpłaty na rachunek – uzyskał dochody z pracy wykonywanej na podstawie umowy o pracę.
W przypadku IKE i IKZE maklerskiego – wymagany wiek minimalny to skończony 18. rok życia.
Korzyści IKE i IKZE
Podstawową korzyścią obu produktów jest to, że za ich pośrednictwem zbieramy dodatkowe środki na naszą emeryturę. Prócz tej nadrzędnej korzyści warto wspomnieć także o:
• korzyściach podatkowych (inne warunki dla IKE i IKZE);
• elastyczności – Ty decydujesz kiedy i ile wpłacasz na swój rachunek oraz czy chcesz wypłacić swoje środki wcześniej – częściowo bądź całościowo (inne warunki dla IKE i IKZE);
• dziedziczności – środki zebrane na obu rachunkach podlegają dziedziczeniu.
IKE a IKZE – porównanie i różnice
Zastanawiasz się, czy skorzystać z IKZE czy z IKE? Poniżej przedstawiamy podstawowe różnice między dwoma rachunkami:
Zarówno korzystających z IKE, jak i z IKZE obowiązują roczne limity wpłat. Są one uzależnione od średniego prognozowanego wynagrodzenia w gospodarce na dany rok. W przypadku IKZE limit wynosi jego 1,2-krotność lub 1,8-krotność (jeśli prowadzona jest pozarolnicza działalność); w przypadku IKE limit wynosi - 3-krotność.
W związku z tym w 2025 r. limit IKZE to 10 407,60 zł (15 611,40 zł dla działalności pozarolniczej), natomiast limit IKE to 26 019 zł.
Największą zaletą IKZE jest ulga podatkowa. Coroczne odliczenia wpłat od podatku dochodowego w wymierny sposób przekłada się na zasoby, które pozostają w naszym portfelu. Te oszczędności również warto inwestować – wówczas osiągniemy jeszcze większe zyski i lepiej zabezpieczymy swoją przyszłość. W przypadku IKE nie możemy natomiast dokonać odliczenia wpłat od podatku.
W najkorzystniejszym wariancie wypłata z IKE powinna mieć miejsce po ukończeniu 60. roku życia i przy spełnieniu jednego z dwóch warunków: albo musisz mieć na koncie przynajmniej 5 lat oszczędzania, albo wnieść przynajmniej połowę wartości wpłat wcześniej niż na 5 lat przed złożeniem wniosku o wypłatę środków.
Wypłata z IKZE może zostać dokonana gdy właściciel rachunku osiągnie minimalny wiek, uprawniający do uzyskania oszczędności podatkowej, czyli 65 lat oraz dokonywał wpłat na IKZE co najmniej w 5 latach kalendarzowych. Wówczas będzie konieczność zapłacenia podatku zryczałtowanego, wynoszącego 10% wypłaty.
W przypadku IKE zapłacimy podatek od zysków kapitałowych, jeżeli zdecydujemy się na wcześniejsze wypłacenie części lub całości zgromadzonych środków (w tym pierwszym przypadku nadal będziemy mogli kontynuować oszczędzanie na wcześniejszych zasadach). IKZE możemy rozwiązać jedynie w całości. Z tego tytułu będziemy musieli natomiast zapłacić podatek dochodowy od osób fizycznych obliczony wg skali podatkowej (12%/32%).
Czy na konta IKE i IKZE trzeba wpłacać co miesiąc?
Częstotliwość wpłat na oba rachunki możesz w pełni dostosować do swoich możliwości finansowych. Na IKE i IKZE możesz wpłacać co miesiąc, kwartał, rok lub tylko kiedy masz nadwyżki finansowe. Pamiętaj jednak, że jeśli chcesz skorzystać z odliczenia od podatku dla IKZE musisz dokonać wpłaty w danym roku kalendarzowym.
IKE czy IKZE – co wybrać?
Od Ciebie zatem zależy, korzyści którego z produktów bardziej odpowiadają na Twoje potrzeby. Podejmując decyzję warto odpowiedzieć sobie na pytania:
1. Ile rocznie jestem w stanie wpłacić na mój rachunek? Jeśli więcej niż 10 000 zł w ciągu roku – może konto IKE jest dla Ciebie.
2. Jak istotna jest dla mnie kwestia opodatkowania? Jeśli zależy Ci na corocznym odpisywaniu od podatku składek – sprawdź IKZE.
3. Jak szybko będę chciał wypłacić uzbieraną kwotę pieniędzy? Jeśli szybciej – po ukończeniu 60. roku życia – to dobrym wyborem będzie IKE, jeśli możesz poczekać z wypłatą do 65. roku życia – konto IKZE jest dla Ciebie.
4. Czy będę chciał wcześniej wypłacić częściowo zebrane środki i uniknąć płacenia podatku dochodowego od całej kwoty wypłaty? Jeśli tak – sprawdź IKE.
Nie wiesz który rachunek wybrać? Nie musisz wybierać – możesz założyć IKE oraz IKZE i jeszcze bardziej zabezpieczyć swoją przyszłość finansową.
IKZE/ IKE – jak założyć?
Założenie rachunku IKE i IKZE jest bardzo proste. W przypadku Alior Banku możliwości założenia kont są następujące:
1. IKE/IKZE maklerskie możesz założyć on-line w bankowości internetowej bądź w oddziale banku świadczącym usługi maklerskie.
2. IKE/IKZE funduszowe założysz w oddziale banku świadczącym usługi maklerskie.
By móc założyć rachunek IKE i IKZE musisz spełnić warunki, o których pisaliśmy powyżej (pkt "Kto może założyć IKE i IKZE?").
OFE, IKZE, IKE, ZUS – różne formy oszczędzania na emeryturę.
Możliwości oszczędzania na emeryturę jest kilka. Podstawową różnicą tych najbardziej popularnych jest dobrowolność.
Składki emerytalne na ZUS są obowiązkowe i potrącane odgórnie z comiesięcznych wynagrodzeń.
OFE, IKE, IKZE, IKZE czy PPT – są formami dobrowolnymi. Sam decydujesz, czy chcesz jeszcze dodatkowo oszczędzać ponad to, co gromadzi ZUS.
IKZE/ IKE czy ZUS?
IKZE/IKE czy ZUS – co wybrać? Emerytura z ZUS może nie wystarczyć na utrzymanie poziomu życia, które obecnie wiedziesz. Obecnie stopa zastąpienia, czyli relacja przeciętnej emerytury do przeciętnego wynagrodzenia, wynosi niespełna 38,7%. Wynika z tego, że emeryt musi się utrzymać za nieco ponad 1/3 swojej obecnej pensji. Na skutek zmian demograficznych sytuacja ta będzie się pogarszać. Scenariusz nie jest zatem nazbyt pozytywny. Stąd warto się zastanowić co zrobić, by nie musieć się w przyszłości martwić czy z emerytury wypłacanej przez ZUS wystarczy do przysłowiowego „pierwszego”. Odpowiedzią wydają się dodatkowe opcje oszczędzania na emeryturę – w tym konta IKE i IKZE.
Reasumując – IKE i IKZE mają wiele zalet, które sprawiają, że warto rozważyć te formy inwestycji. Są to atrakcyjne opcje, które łączą korzyści podatkowe, elastyczność inwestycyjną oraz możliwość zwiększenia komfortu życia na emeryturze. Warto pomyśleć o swojej przyszłości już dziś, aby cieszyć się spokojniejszymi i bardziej stabilnymi latami po zakończeniu pracy zawodowej.
………………………………………..
Niniejszy materiał ma wyłącznie charakter marketingowo – informacyjny i jest upowszechniany w celu reklamy produktów i usług inwestycyjnych.
Informacji zawartych w niniejszym materiale nie należy traktować jako porady inwestycyjnej, oferty lub rekomendacji zawarcia transakcji. Produkty inwestycyjne są obarczone ryzykiem inwestycyjnym, z możliwością utraty części lub nawet całości zainwestowanego kapitału. Stopień ryzyka zależy od rodzaju i klasy aktywów będących przedmiotem inwestycji. Przed podjęciem decyzji inwestycyjnej należy, oprócz prognozy potencjalnego zysku, określić także czynniki ryzyka, jakie mogą wiązać się z daną inwestycją.
Materiał został przygotowany przez Alior Bank SA - Biuro Maklerskie z siedzibą w Warszawie, adres: ul. Chmielna 69, 00-801 Warszawa, wpisany do rejestru przedsiębiorców prowadzonego przez Sąd Rejonowy dla Miasta Stołecznego Warszawy w Warszawie, XIII Wydział Gospodarczy Krajowego Rejestru Sądowego, Czerniakowska 100, 00-454 Warszawa. Numer KRS: 0000305178, o kapitale zakładowym 1 305 539 910 zł w całości opłaconym, posiadający numer statystyczny REGON 141387142 i numer identyfikacji podatkowej (NIP) 107-001-07-31. Biuro Maklerskie jest wydzieloną organizacyjnie jednostką w strukturach Alior Bank SA.