Alior Bank, Strona główna
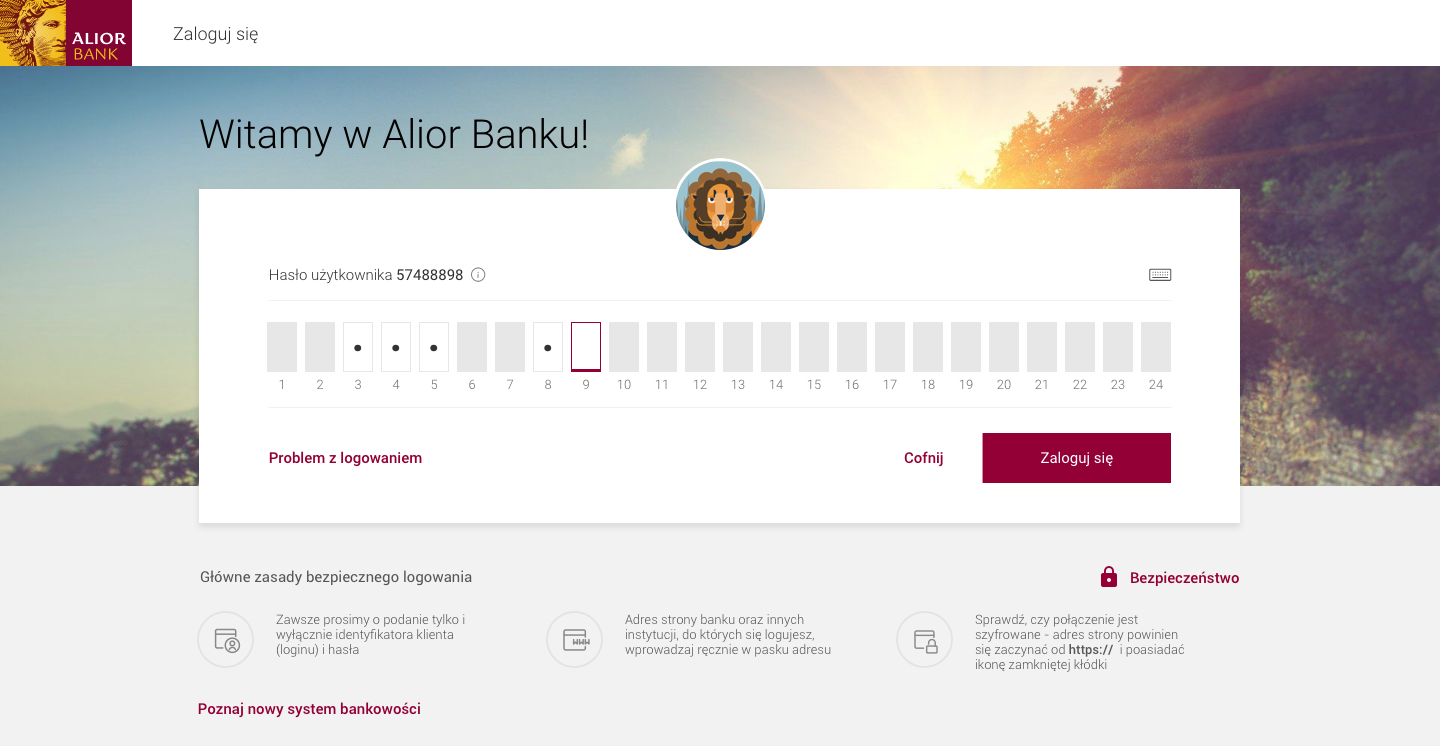
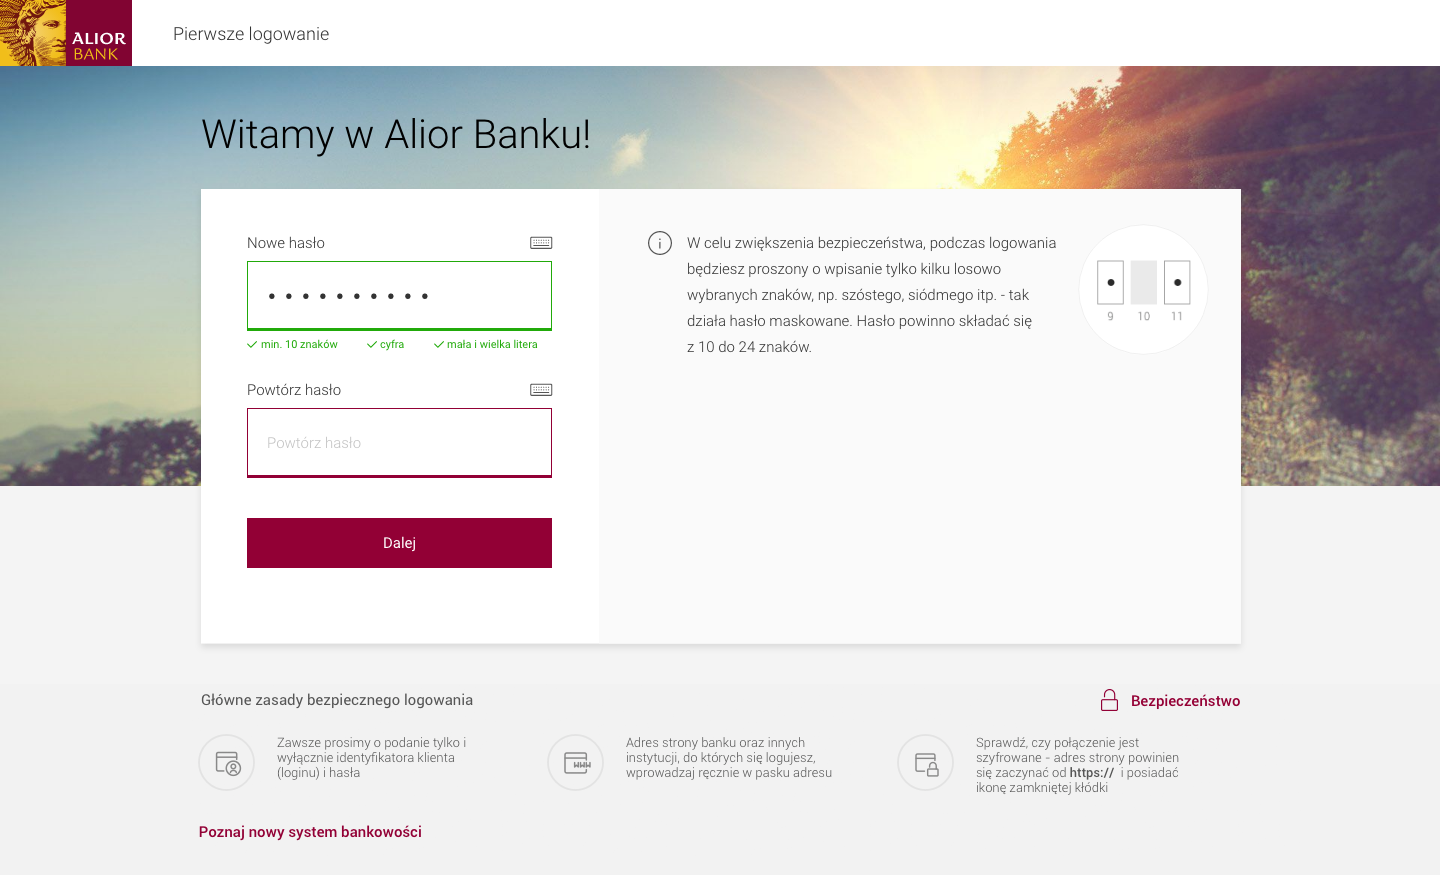
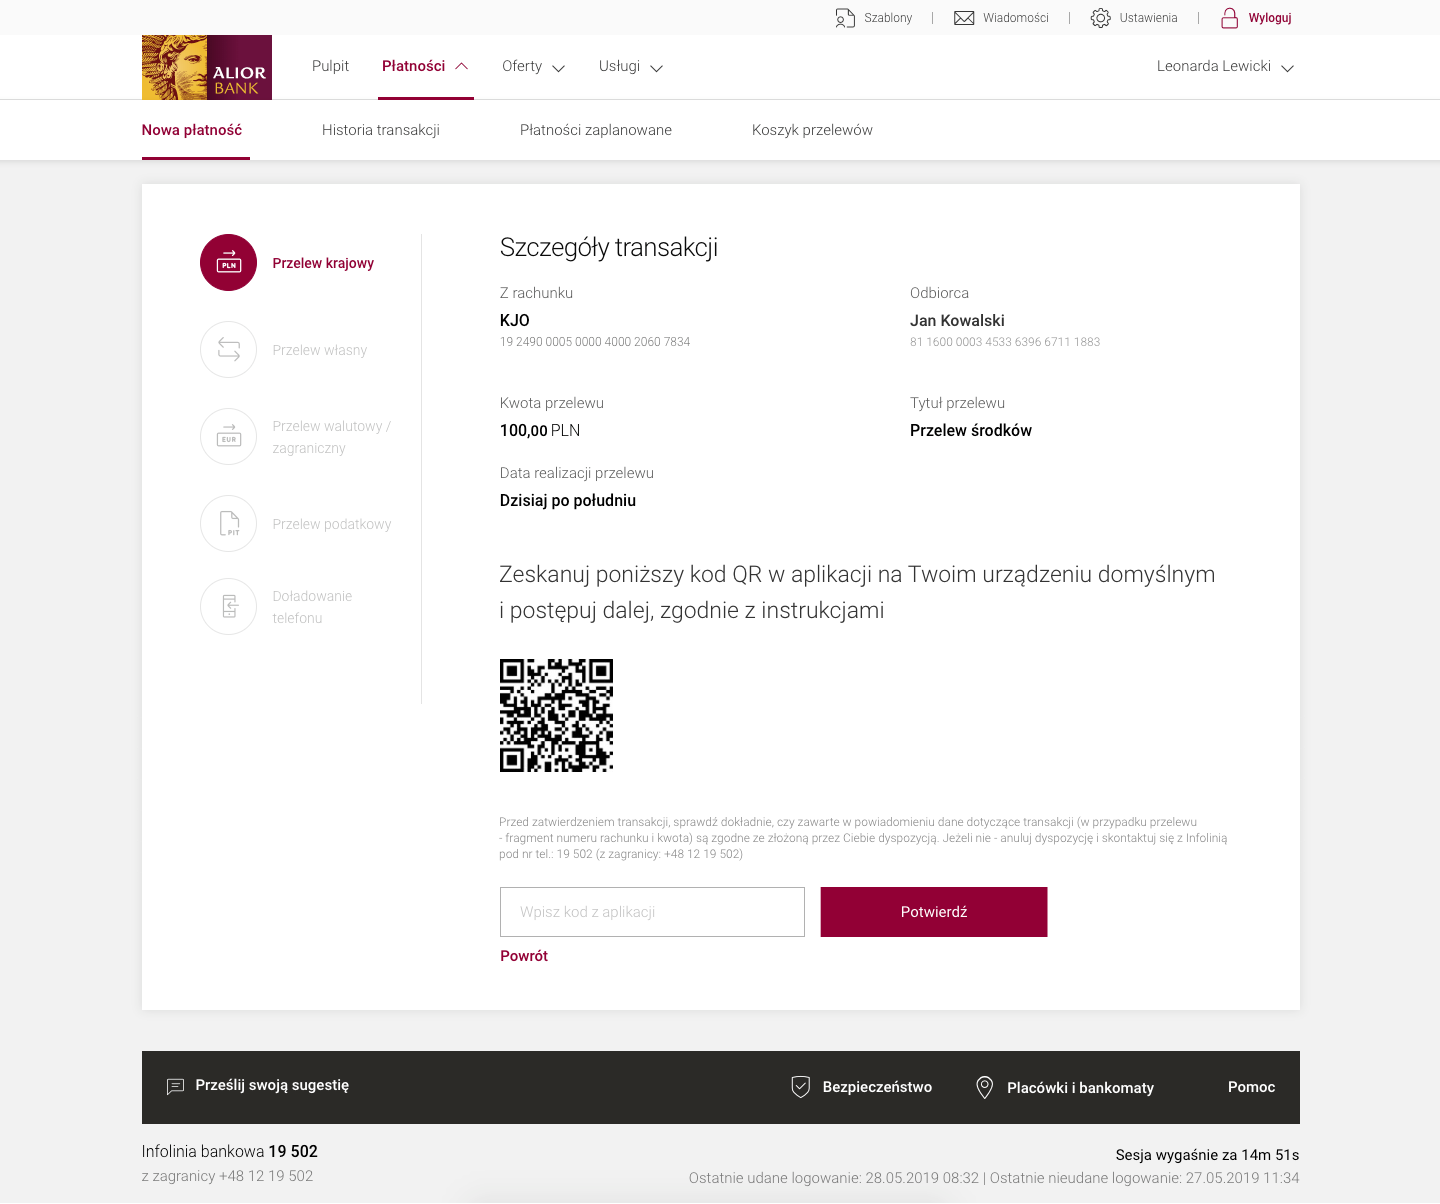
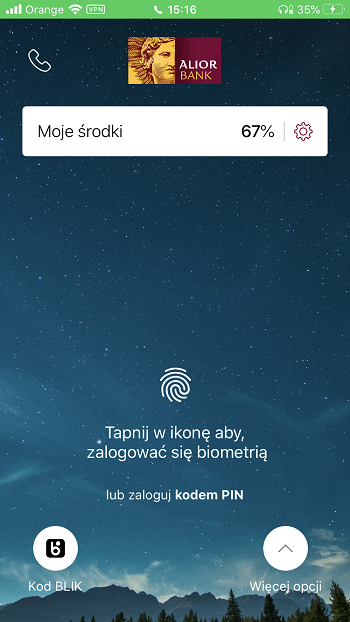
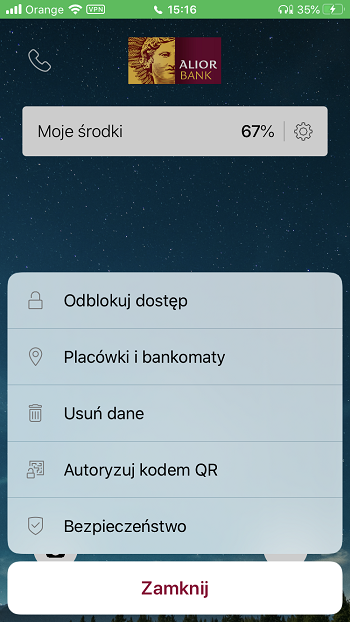
Laptop z ekranem logowania do banku oraz smartfon z ekranem logowania do aplikacji

Czym jest dyrektywa PSD2?

Sprawdź, o czym powinieneś wiedzieć i co zyskujesz dzięki wprowadzeniu nowej dyrektywy unijnej.

Zmiana sposobu logowania do bankowości

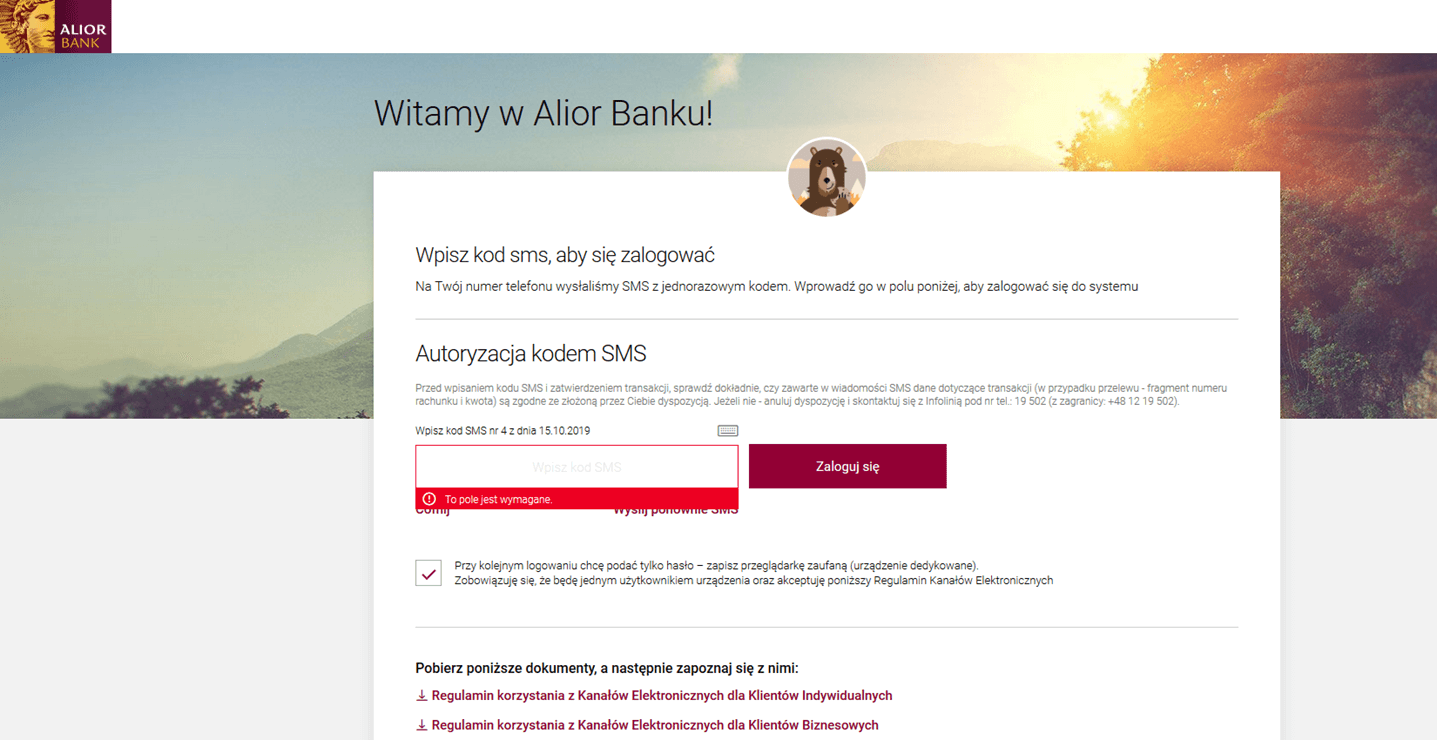
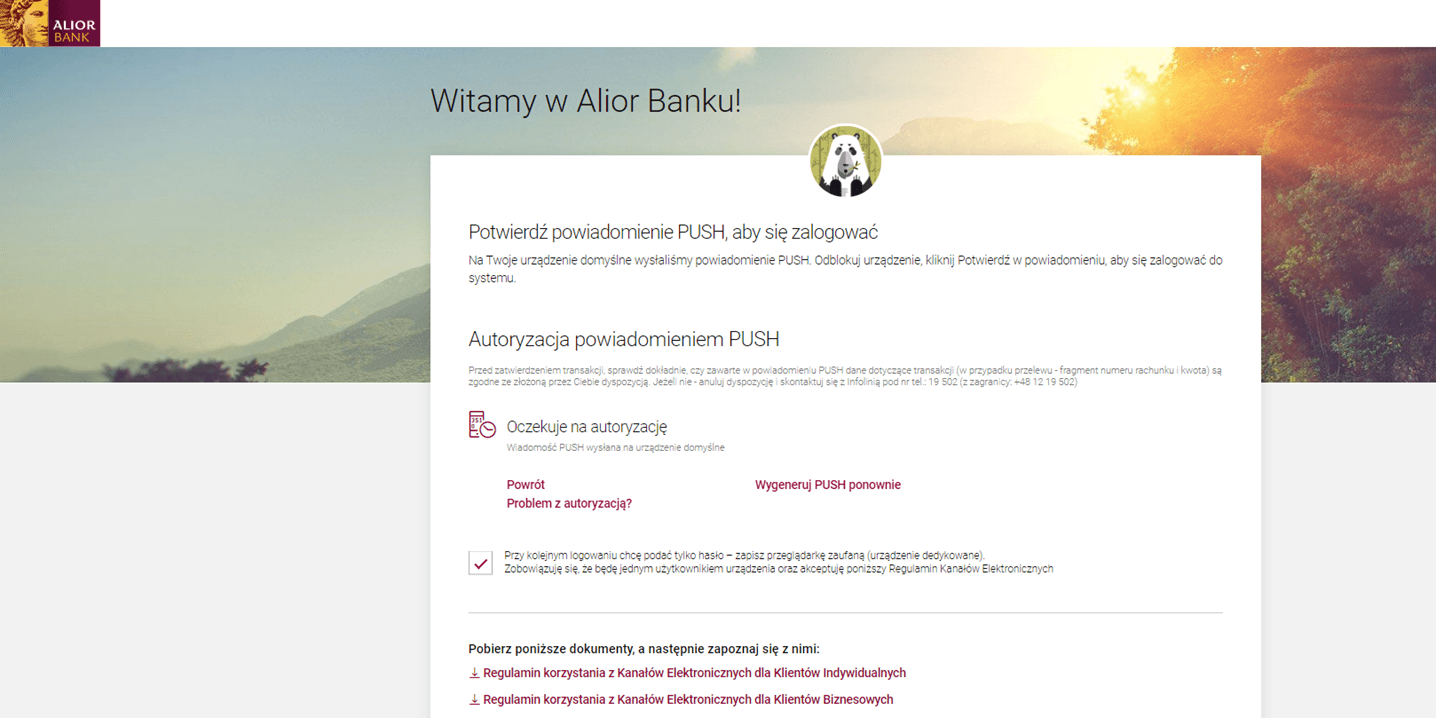
poprosimy Cię dodatkowo o kod SMS lub potwierdzenie w aplikacji mobilnej

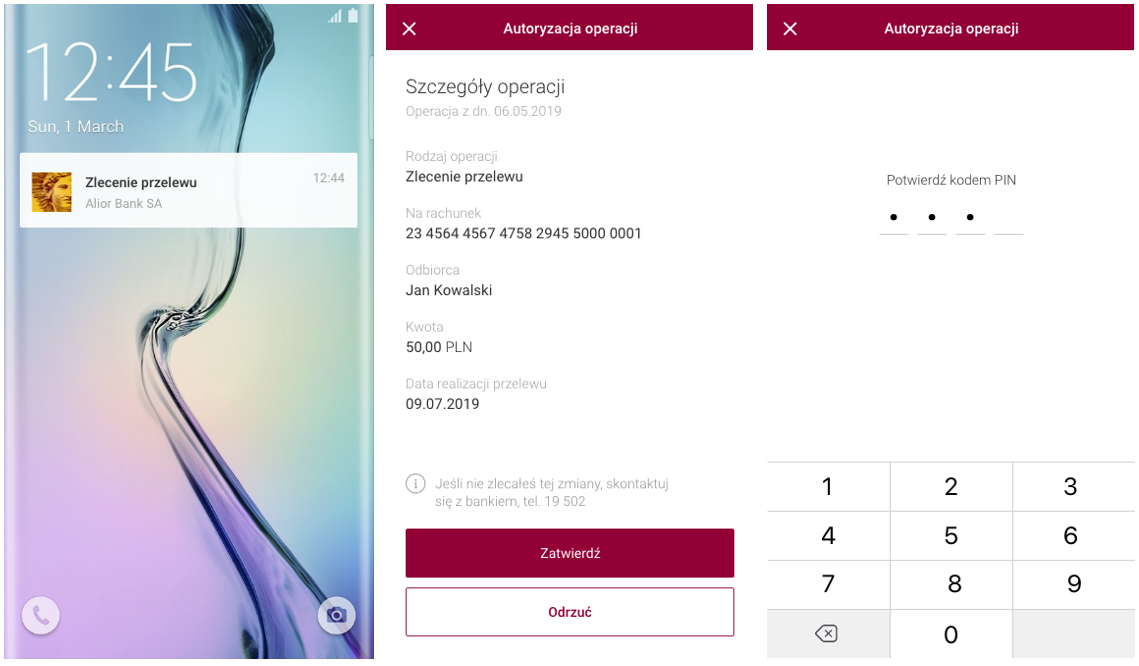
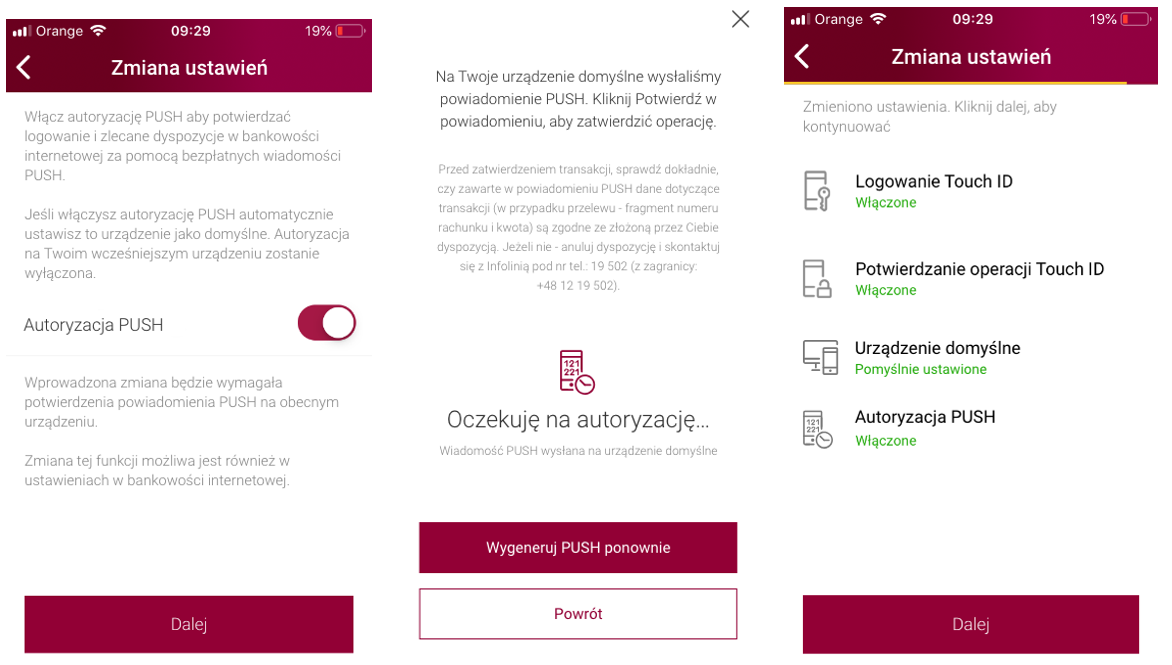
Nowy sposób potwierdzania operacji

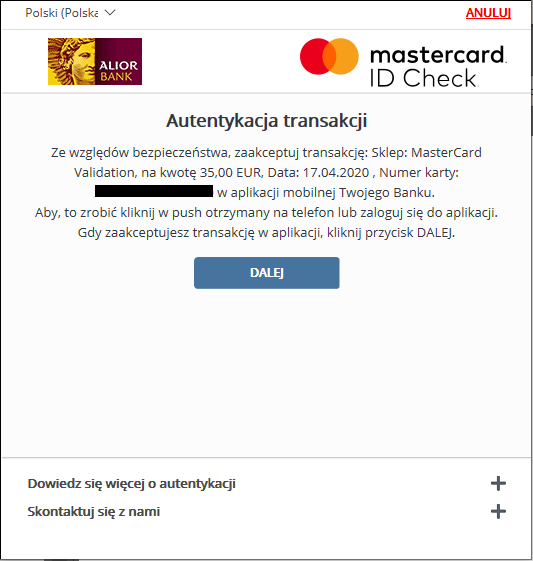
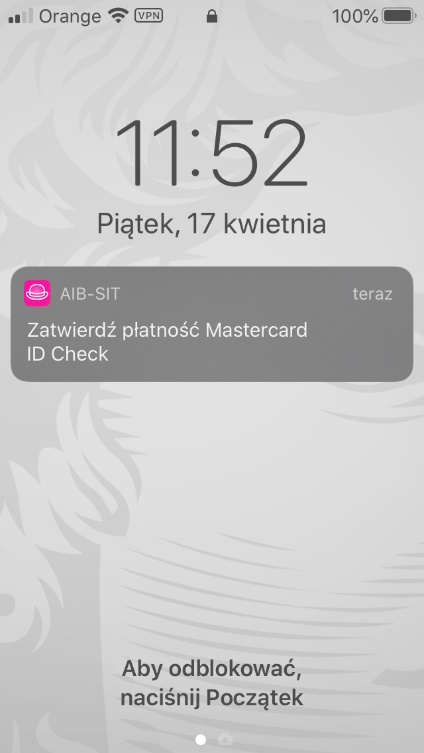
w aplikacji mobilnej przelew lub transakcję kartą w internecie potwierdzisz PIN-em, odciskiem palca lub Face ID

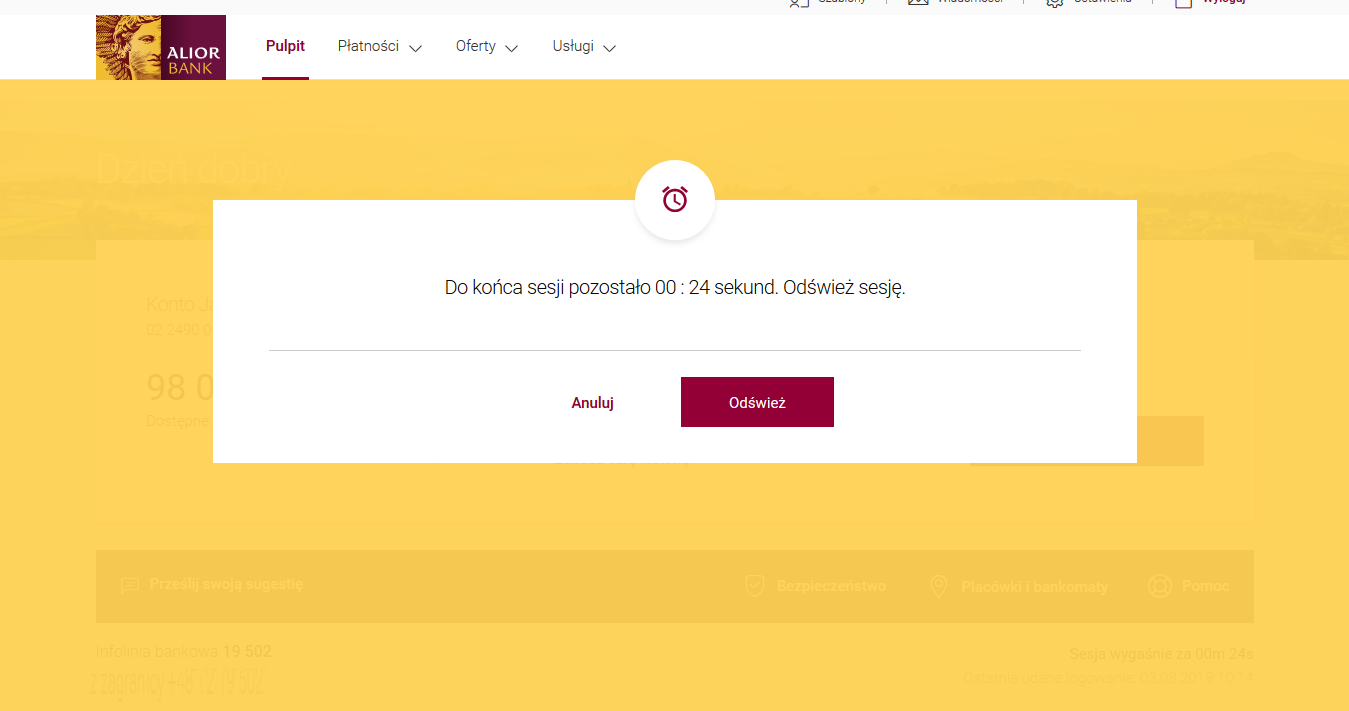
Krótszy czas bezczynności

po 5 minutach bezczynności wylogujemy Cię z konta

Otwarta bankowość

m.in. w jednym miejscu zobaczysz wszystkie swoje rachunki

ikonka informacji

Co to jest PSD2?

PSD2 (Payment Services Directive 2) to dyrektywa Parlamentu Europejskiego i Rady UE 2015/2366 z dnia 25 listopada 2015 r., która ma za zadanie regulować rynek usług płatniczych w obrębie wspólnoty. Została wprowadzona do polskiego prawa poprzez nowelizację Ustawy o usługach płatniczych (Dz.U. 2017 poz. 1075).  

Regulacja określa m.in. zasady relacji i komunikacji pomiędzy prowadzącymi rachunki płatnicze a dostawcami usług finansowych, określa standardy techniczne połączeń, zwiększa normy bezpieczeństwa transakcji, umożliwia świadczenie nowych usług płatniczych.

Obowiązuje od dnia 14 września 2019 roku.

Jakie zmiany wprowadza PSD2?

Wprowadziliśmy zmiany w korzystaniu z usług bankowych:

Zwiększyliśmy bezpieczeństwo Twoich płatności w kanałach elektronicznych poprzez wprowadzenie tzw. silnego uwierzytelniania, dwuetapowej weryfikacji przez co najmniej dwa elementy spośród:

  • wiedza (informacje znane tylko Tobie np.: hasło, PIN);
  • posiadanie (coś, do czego tylko Ty masz dostęp np. telefon, token, karta płatnicza),
  • Twoja cecha (np. dane biometryczne).


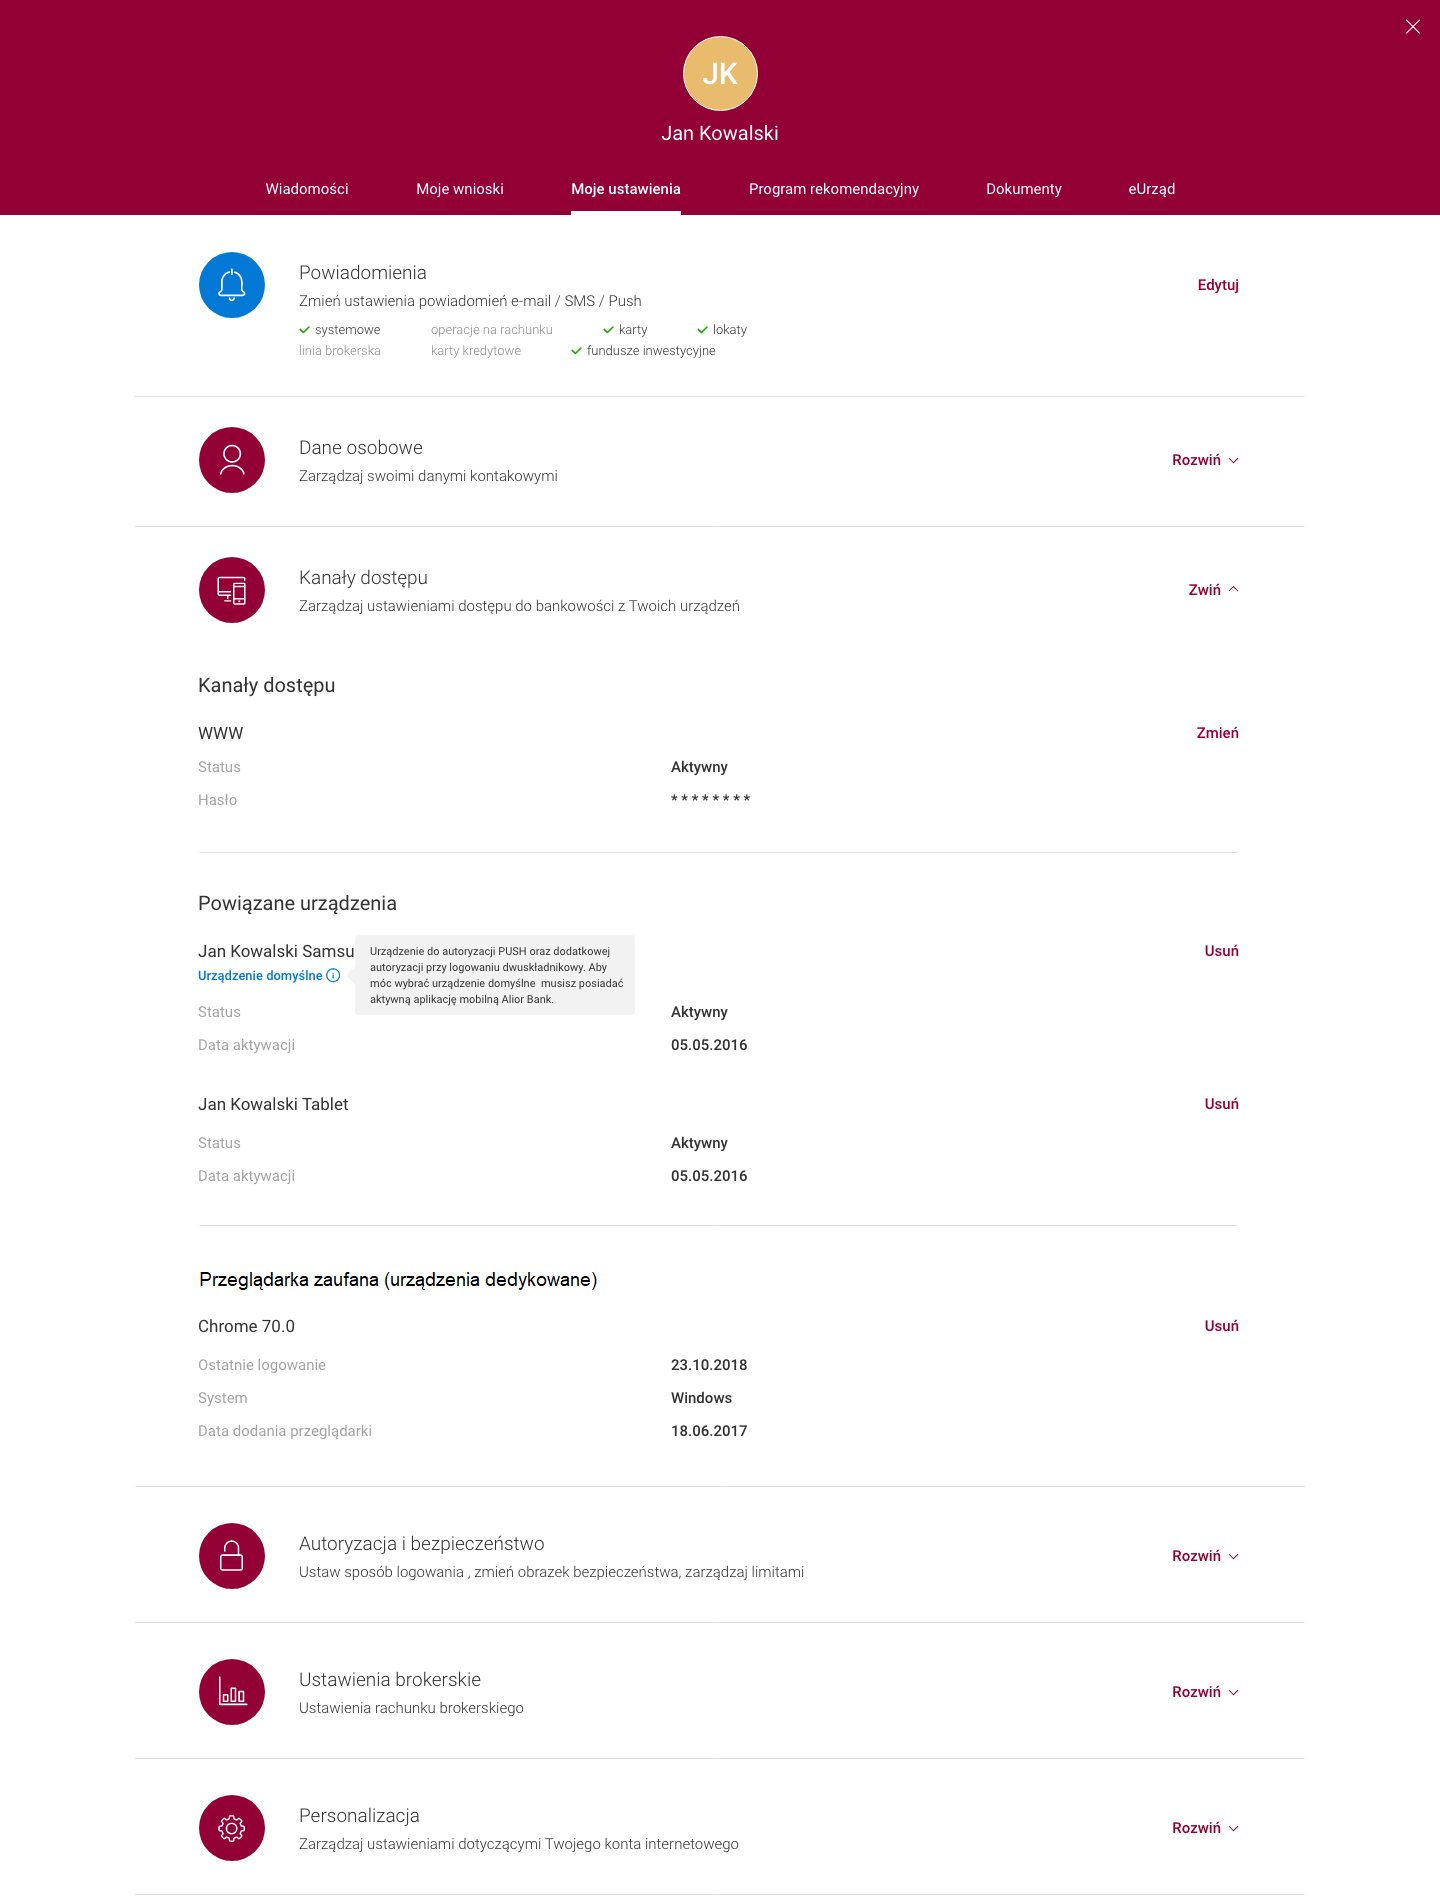
Wprowadziliśmy nowe usługi płatnicze. W systemie Alior Online możesz m.in. wyświetlić saldo i historię rachunków, które posiadasz w innych bankach. Rachunki, które posiadasz w innych bankach możesz dodawać w bankowości internetowej.

Co zmiany w zakresie bezpieczeństwa oznaczają dla Ciebie?

Większe bezpieczeństwo w bankowości elektronicznej

Większe bezpieczeństwo płatności kartą

ikonka informacji

Czym jest otwarta bankowość?

Otwarta bankowość to nowy standard usług płatniczych. Wyłącznie za Twoją zgodą, możesz skorzystać z usługi dostępu do informacji o rachunku i inicjowania płatności za pośrednictwem uprawnionych, posiadających licencję regulatora podmiotów np. innych banków, instytucji płatniczych, tzw. TPP (ang. Third Party Providers). Dzięki temu możesz bezpłatnie widzieć wszystkie rachunki z poziomu jednej aplikacji.

Rozwój katalogu usług płatniczych w ramach otwartej bankowości skierowany jest na realizację Twoich potrzeb, mając na celu zwiększenie komfortu i bezpieczeństwa dostarczanych rozwiązań finansowych.   
 

1
AIS – usługa dostępu do informacji o rachunku bądź rachunkach płatniczych
2
PIS – usługa inicjowania płatności
3
CAF – usługa potwierdzenia dostępności środków na rachunku w kwocie niezbędnej do zrealizowania transakcji

Usługi w ramach otwartej bankowości

Co zyskujesz dzięki otwartej bankowości?

Przykładowe korzyści wynikające z nowych usług:


  • wgląd do wszystkich rachunków płatniczych z różnych banków w jednym miejscu, lepsze zarządzanie finansami,
  • bezpieczne potwierdzanie transakcji,
  • korzystanie z zautomatyzowanych procesów np. proces weryfikacji kredytowej,
  • dostęp do zarządzania zgodami wobec zewnętrznych dostawców usług,
  • dostęp do innowacyjnych usług i produktów w otwartej bankowości.

Środowisko testowe Alior Bank SA dla TPP

Informacje dla dostawców usług (TPP)

Spełniając wymogi PSD2, udostępniamy specjalny interfejs programistyczny (API). Środowisko testowe wraz z dokumentacją jest dostępne od 14 marca 2019 roku pod adresem developer.aliorbank.pl.

Udostępniony interfejs jest oparty na standardzie PolishAPI, opracowanym przez Związek Banków Polskich. Więcej informacji polishapi.org.
 

Pytania i odpowiedzi

Informacja o opracowanych przez Alior Bank SA kluczowych wskaźnikach dostępności i efektywności (KPI) i ich zgodności z Wytycznymi EUNB

Zgodnie z art. 32 ust. 1 oraz art. 32 ust. 2 RTS oraz wytycznymi 2.2.-2.4 EUNB, Bank opracował następujące kluczowe wskaźniki dostępności i efektywności (KPI) Specjalnego Interfejsu Dostępowego (API):
 

  1.  Wskaźniki dostępności (availability) – wytyczna 2.2.
    • wskaźnik czasu nieprzerwanej pracy interfejsu w ciągu dnia (uptime per day):  98%
    • wskaźnik przestoju interfejsu w ciągu dnia (downtime per day): 2 %
  2. Wskaźniki efektywności (performance) – wytyczna 2.3.
    • wskaźnik średniego dziennego czasu (w milisekundach) przypadającego na jedno żądanie, potrzebnego Bankowi na przekazanie PISP wszelkich informacji żądanych przez PISP zgodnie z art. 66 ust. 4 lit. b PSD2 oraz art. 36 ust. 1 lit. b RTS: 220 milisekundy
    • wskaźnik średniego dziennego czasu (w milisekundach) przypadającego na jedno żądanie, potrzebnego Bankowi na przekazanie AISP wszelkich informacji żądanych przez AISP zgodnie z art. 36 ust. 1 lit. a RTS:  90 milisekund
    • wskaźnik średniego dziennego czasu (w milisekundach) przypadającego na jedno żądanie, potrzebnego Bankowi na przekazanie PIISP potwierdzenia „tak/nie” zgodnie z art. 65 ust. 3 PSD2 oraz art. 36 ust. 1 lit. c RTS: 5000 milisekund
    • dzienny wskaźnik reakcji na błąd (daily error response rate) – 0,3%:
  3. Zasady obliczania wskaźników dostępności (availability)
    Zgodnie z wytyczną nr 2.4 EUNB, Bank obliczył wskaźniki dostępności (availability) w oparciu o następujące założenia:
    • odsetek czasu nieprzerwanej pracy został obliczony w postaci: 100% minus odsetek przestojów;
    • odsetek przestojów wyliczono za pomocą łącznej liczby sekund, w czasie których Specjalny Interfejs Dostępowy nie działał w ciągu 24 godzin od północy do północy;
    • w obliczeniach przyjęto, że Specjalny Interfejs Dostępowy nie działa, gdy po pięciu kolejnych żądaniach dostępu do informacji w celu świadczenia usług PIS, AIS albo CAF, TPP nie uzyskało odpowiedzi w łącznym czasie 30 sekund. Bank obliczał czas przestoju od chwili otrzymania pierwszego z pięciu kolejnych żądań, na które nie udzielono odpowiedzi w ciągu 30 sekund, pod warunkiem że w tych pięciu żądaniach nie było żadnego udanego, na które nastąpiła reakcja.


Plan cokwartalnej publikacji dziennych statystyk

Zgodnie z art. 32 ust. 1, 2 i 4 RTS oraz wytycznymi 3.1. i 3.2. Wytycznych EUNB, Alior Bank S.A. zwany dalej ASPSP, opracował plan cokwartalnej publikacji dziennych statystyk dotyczących dostępności i efektywności Specjalnego Interfejsu Dostępowego (API) oraz wszystkich udostępnianych przez Bank interfejsów bezpośredniego dostępu do rachunku płatniczego w trybie online, w sposób umożliwiający porównanie ze sobą tych interfejsów.

Statystyki będą sporządzane zgodnie z działającym w Banku procesem Incydent Management i instrukcją sporządzania raportów dotyczących API oraz w oparciu o funkcjonujące w Banku narzędzia wspierające. Bank planuje publikację statystyk do 21 dni po zakończenia odpowiednich kwartałów sprawozdawczych.

Information on the key availability and performance indicators (KPI) developed by the Alior Bank SA and their compliance with EBA Guidelines


Under Article 32(1) and Article 32(2) of the RTS and EBA Guidelines 2.2.-2.4, the Bank developed the following key availability and performance indicators (KPI) of the Dedicated Access Interface (API):

  1. Availability – Guideline 2.2.
    • uptime per day: 98%
    • downtime per day: 2%
  2. Performance – Guideline 2.3.
    • daily average time (in milliseconds) taken, per request, for the ASPSP to provide the payment initiation service provider (PISP) with all the information requested in accordance with Article 66(4)(b) of PSD2 and Article 36(1)(b) of the RTS: 220 milliseconds
    • daily average time (in milliseconds) taken, per request, for the ASPSP to provide the account information service provider (AISP) with all the information requested in accordance with Article 36(1)(a) of the RTS: 90 milliseconds
    • daily average time (in milliseconds) taken, per request, for the ASPSP to provide the card-based payment instrument issuer (CBPII) or the PISP with a ‘yes/no’ confirmation in accordance with Article 65(3) of PSD2 and Article 36(1)(c) of the RTS: 5000 milliseconds
    • daily error response rate – 0.3%:
  3. Rules for calculating the availability indicators
    Under EBA Guideline 2.4, the Bank calculated availability indicators based on the following assumptions:
    • percentage uptime was calculated as: 100% minus percentage downtime;
    • percentage downtime was calculated using the total number of seconds the dedicated interface was down in a 24-hour period, starting and ending at midnight;
    • the calculations assumed that the Dedicated Access Interface is ‘down’ when five consecutive TPP’s requests for access to information for the provision of PIS, AIS or CAF are not replied to within a total timeframe of 30 seconds. The Bank calculated downtime from the moment it has received the first request in the series of five consecutive requests that were not replied to within 30 seconds, provided that there is no successful request in between those five requests to which a reply has been provided.


Plan for publication of daily statistics

Under Article 32(1), (2) and (4) of the RTS and Guidelines 3.1. and 3.2. of EBA Guidelines, Alior Bank S.A., hereinafter referred to as ASPSP, developed a Plan for publication of daily statistics on a quarterly basis on the availability and performance of the Dedicated Access Interface (API) and each of the interfaces made available by the Bank for directly accessing its payment accounts online, in such a way as to enable one comparisons between these interfaces.

These statistics are prepared in accordance with the Incident Management process operated by the Bank and its API Report Preparation Policy, and based on the support tools operating in the Bank.  The Bank intends to publish the statistics within 21 days following the close of the relevant reporting quarters.


Dokumenty do pobrania

Regulacje:


Komunikaty UKNF:


Kwartalne raporty dostępności i efektywności interfejsu API Alior Bank:

Nowe unijne przepisy zapewniają, że dokonywane przez Ciebie płatności elektroniczne stają się tańsze, łatwiejsze i bezpieczniejsze, m.in.:

  • Możesz dokonywać płatności w niemal całej Europie (tj. w UE, Islandii, Norwegii i Liechtensteinie) równie łatwo i bezpiecznie jak w Polsce.
  • Koszty płatności transgranicznych w euro są takie same jak koszty płatności krajowych w walucie krajowej,
  • Dzięki najnowszym technologiom masz teraz możliwość korzystania z nowatorskich usług finansowych.


Zapoznaj się z broszurą, aby dowiedzieć się więcej.

Broszura informacyjna KE - tłumaczenie na Polski Język Migowy dostępna jest tutaj.