Przemysł na plus, budownictwo z dużym minusem 20 października 2026 r.
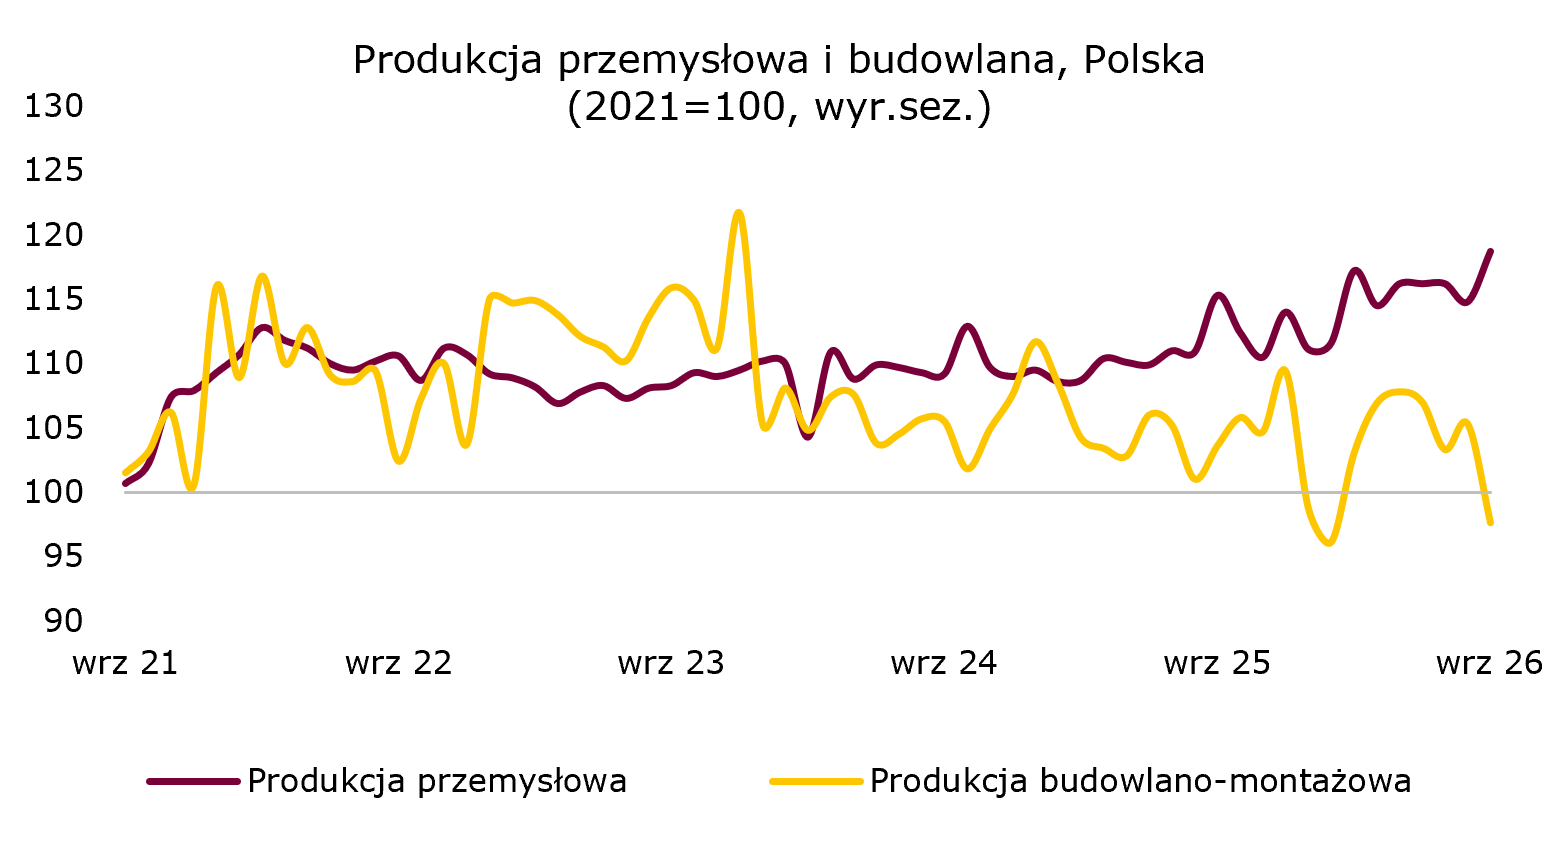
Końcówka 3 kwartału była zaskakująco dobra w sektorze przemysłowym, ale w budownictwie doszło do silnego i nieoczekiwanego osłabienia. Produkcja przemysłowa we wrześniu wzrosła o solidne 4,6% r/r, wobec oczekiwań plasujących się poniżej 4% r/r. Lekko negatywnym aspektem najnowszych danych jest rewizja w dół dynamiki sierpniowej, z 4,3% r/r do 4% r/r. Tym niemniej informacje dochodzące z sektora przemysłowego potwierdzają zatem kontynuację ożywienia, a nawet jego lekkie przyspieszenie, co pokazuje zwyżka o 3,4% m/m wyr. sez. Co ciekawe idą tym nieco pod prąd wskaźnikom koniunktury, w tym PMI, które wskazują raczej na stabilizację albo nawet pogorszenie koniunktury w sektorze.

 źródło: GUS, opracowanie własne
Pod prąd wskaźnikom koniunktury idą też dane z budownictwa, ale już w sensie negatywnym. Badania wśród przedsiębiorstw z sektora sugerują regularną poprawę sytuacji w tym roku, a tymczasem wyniki budownictwa są niezwykle wyboiste w 2026. Początek roku to silne spadki, przy czym z dużym czynnikiem pogodowym. Potem nastąpiło odbicie, ale ostatnie miesiące ponownie są niejednoznaczne. W lipcu doszło do znacznego osłabienia (produkcja -2% r/r), odrabianego częściowo w sierpniu (6,6% r/r). Kiepski lipcowy wynik tłumaczony był przesunięciami rozliczeń za wykonane prace. W sytuacji gdy budownictwo jest wspierane znaczną koncentracją wydatkowania KPO, finansującego duże projekty infrastrukturalne, znaczenie takich czynników może faktycznie być spore. Z tym, że wrzesień, zamiast pokazać dalsze odrabianie lipcowych zaległości, przyniósł bardzo mocny spadek produkcji budowlanej, na poziomie -9% r/r. Czynnikiem łagodzącym wymowę fatalnego odczytu jest ponownie komentarz GUS, który wskazuje, że firmy wciąż raportują duże nieregularności w rozliczeniach. Jeśli budownictwo nie będzie miało bardzo mocnego 4 kwartału, m.in. na skutek wyrównywania rozliczeń, to cały rok może zakończyć rozczarowującym spadkiem produkcji względem 2025. Do września produkcja obniżyła się o 4,7% r/r YTD.
 źródło: GUS, opracowanie własne
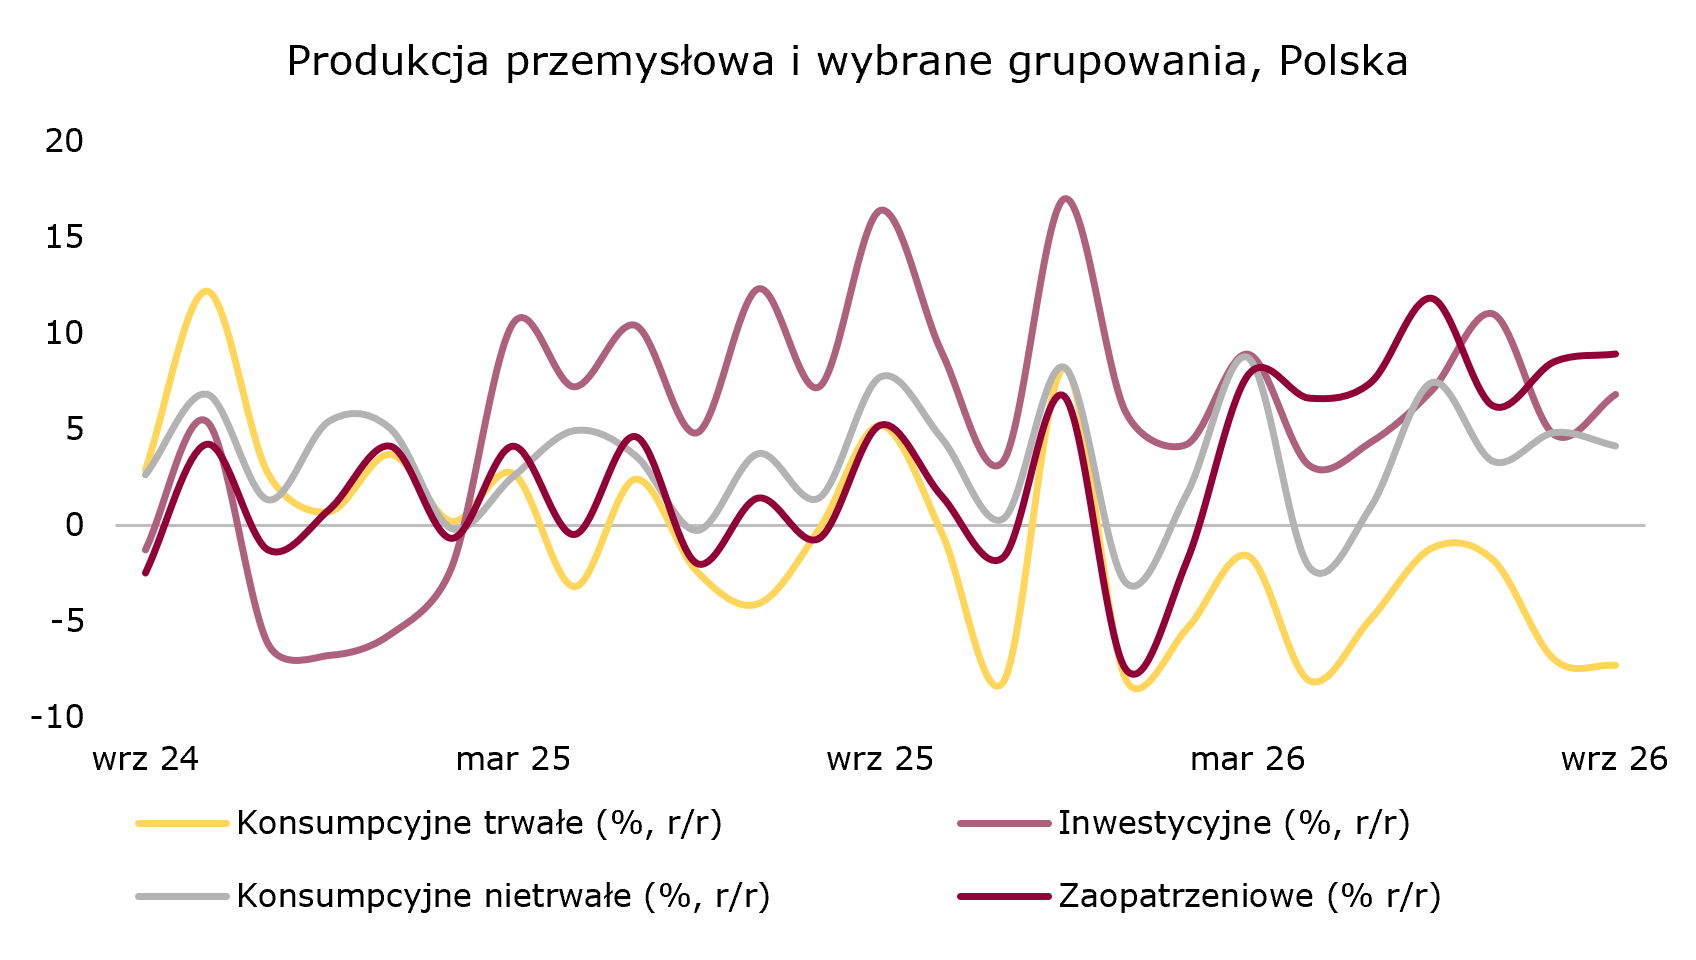
Przemysł kontynuuje ożywienie. W tym roku produkcja przemysłowa do września wzrosła o 3,6% r/r YTD i co więcej wzrost nabiera z czasem rumieńców. Pod spodem jest kilka kluczowych elementów. Z czynników wspierających pozytywne trendy na pierwszym miejscu można postawić krajowy popyt inwestycyjny napędzany wydatkowaniem środków z KPO. Dalej będzie globalne ożywienie inwestycyjne w obszarze wysokich technologii, które pośrednio dociera również do polskiego przemysłu. Do tego dochodzi wzrost popytu na militaria (w kraju i zagranicą) oraz względnie dobra postawa krajowego konsumenta, choć jego potencjał jest zredukowany względem ub. roku wskutek niższej dynamiki płac i wzrostu cen paliw. I tu można przejść do negatywnych czynników oddziałujących na krajowy sektor. Jest to przede wszystkim silna presja konkurencyjna ze strony Chin w międzynarodowym handlu, objawiająca się trudnym okresem dla firm nastawionych na produkcję dóbr konsumpcyjnych trwałych oraz tych związanych z motoryzacją. Powyższe tendencje obowiązywały również w poprzednich miesiącach i we wrześniu zostały potwierdzone. W ub. miesiącu wzrosty odnotowano u producentów dóbr inwestycyjnych (6,8% r/r), zaopatrzeniowych (8,9% r/r) oraz konsumpcyjnych nietrwałych (4,3% r/r). Negatywnie wyróżniali się natomiast producenci dóbr konsumpcyjnych trwałych (-7,3% r/r), którzy o lekko osłabionego konsumenta krajowego i zagranicznego muszą walczyć z coraz silniejszą zagraniczną konkurencją. Powyższe zjawiska we wrześniu nadal doskonale były widoczne na poziomie dynamik poszczególnych branż silnie eksponowanych na zarysowaną kombinację składowych krajobrazu popytowo-podażowego. Solidne wzrosty odnotowane zostały m.in. u producentów elektroniki (12,6% r/r), urządzeń elektrycznych (15,2% r/r), maszyn i urządzeń (10,9% r/r), metali (6,6% r/r). Po drugiej stronie są m.in. producenci mebli (-6,8% r/r), czy też branża samochodowa (-0,6% r/r). W tle obserwujemy silny wzrost inflacji producenckiej, która we wrześniu podskoczyła do 6,1% r/r z 4,8% r/r. Choć jak dotąd ten wzrost był skoncentrowany w sektorze paliwowym i sektorach energochłonnych.
 źródło: GUS, opracowanie własne
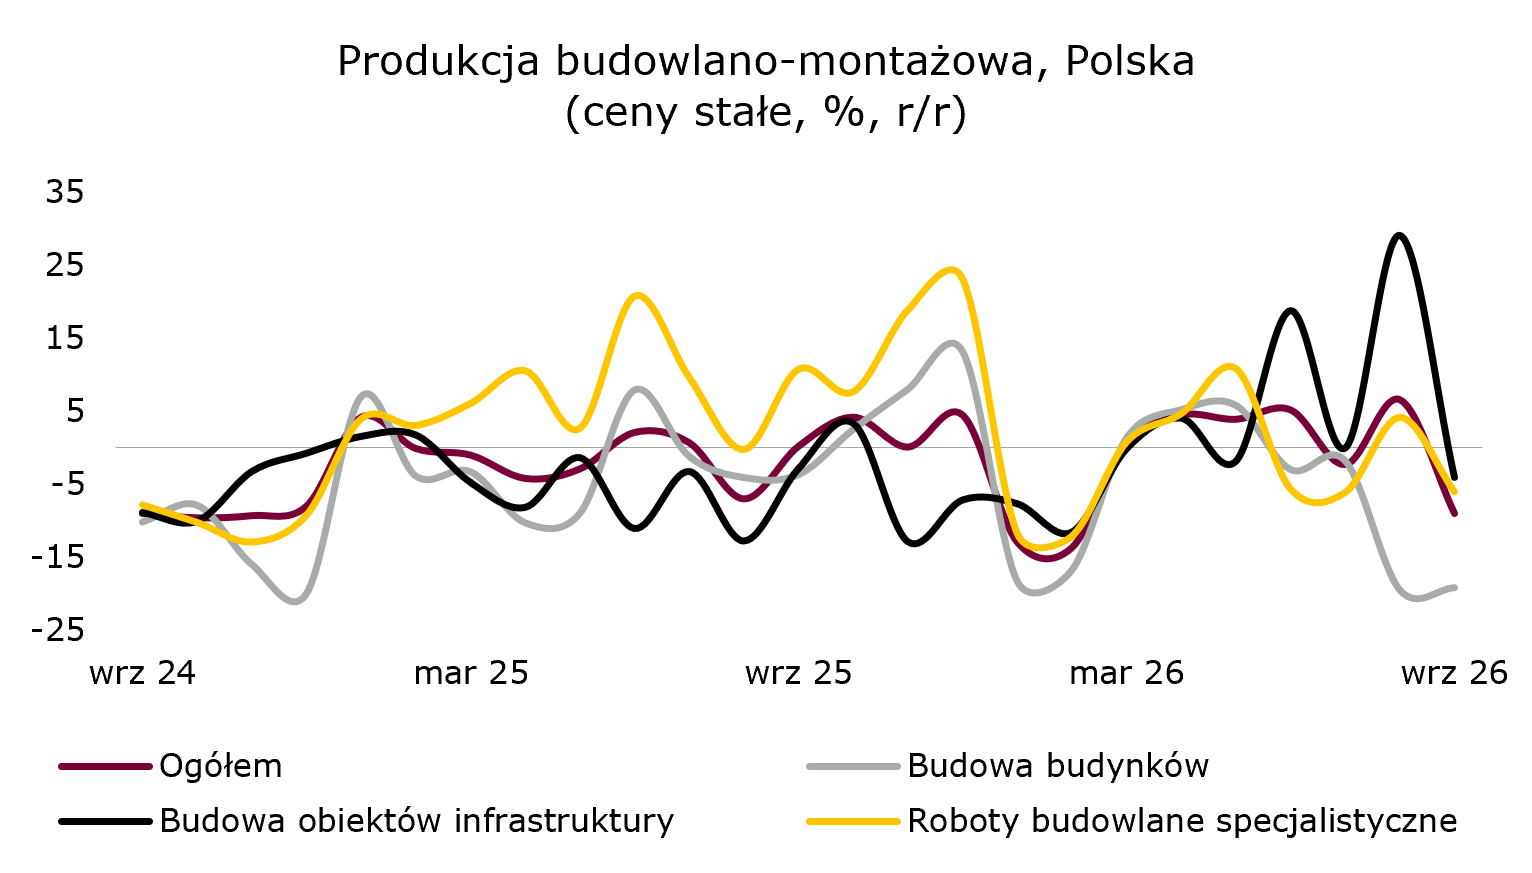
W budownictwie spadki we wrześniu były szerokie, choć negatywnie wciąż wyróżnia się wznoszenie budynków. Produkcja w budownictwie we wrześniu dotyczyła wszystkich obszarów, co do których publikowane jest miesięczne zestawienie. Wznoszenie budynków obniżyło sprzedaż o 19,2% /r. To już drugi z rzędu miesiąc z tak słabą dynamiką. Spadek w infrastrukturze to -4,1% r/r – tu mamy przeplatankę wyników bardzo mocnych i bardzo słabych za ostatnie miesiące (w sierpniu 29 % r/r). Średnia z rocznych dynamik z ostatnich 4 miesięcy takiego rollercoastera wychodzi jednak wciąż solidnie (ok. 11% r/r). Rozczarowanie pojawiło się też po stronie budownictwa specjalistycznego (-6,1% r/r). Wszystkie ww. obszary pozostają na minusie, jeśli liczyć dynamikę r/r od początku roku. Skalę wrześniowego pogorszenia podkreśla spadek o 7,3% r/r względem sierpnia po wyrównaniu sezonowym. Oczywiście elementem łagodzącym wydźwięk wrześniowego tąpnięcia jest sygnał od GUS, że firmy wciąż raportują dużą nieregularność rozliczeń, ale nie znamy jej skali. Odniesienie do wskaźników koniunktury, które się systematycznie poprawiają w sektorze, sugeruje, że ta może być spora i w przyszłych miesiącach zobaczymy redukcję fatalnych wyników raportowanej we wrześniu sprzedaży.