Dolar coraz mocniejszy 13 listopada 2026 r.
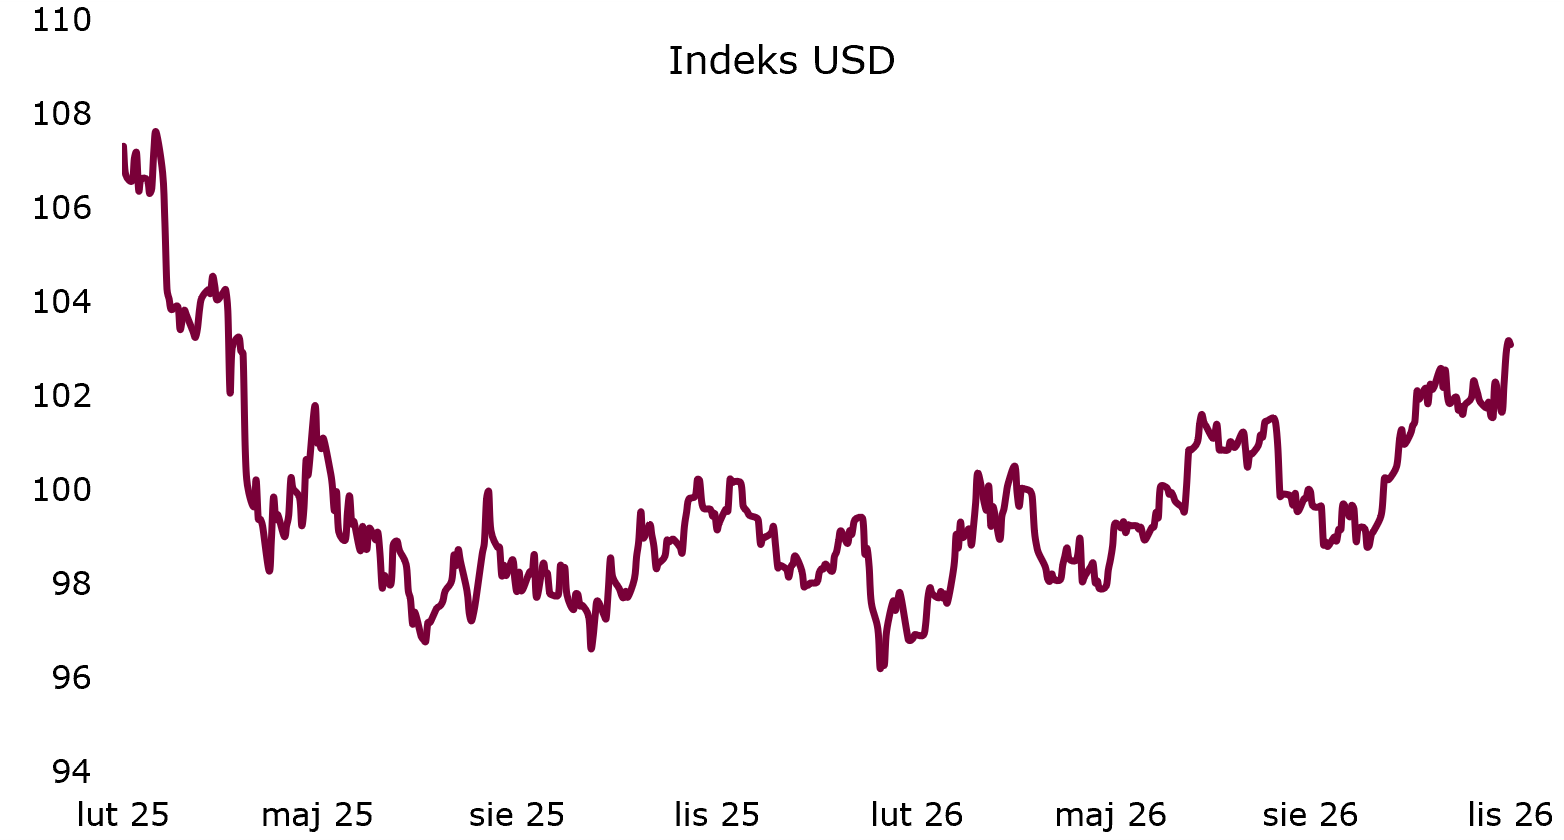
Wczoraj dolar kontynuował umocnienie z ostatnich tygodni i obecnie względem koszyka walut jest najmocniejszy od kwietnia’25, a więc okresu gdy gwałtownie się osłabiał po tzw. liberation day, a więc rozpoczęciu przez USA wojen celnych na szeroką skalę. W tamtym okresie, z grubsza od marca’25 do połowy 2025 dolar stracił ok. 10% na wartości. W późniejszym czasie miał lepsze i gorsze momenty, ale z grubsza można uznać, że przez kilka miesięcy pozostawał w szerokiej konsolidacji. Momentem zwrotnym był wybuch wojny na Bliskim Wschodzie, który wprowadził element podwyższonej niepewności, co sprzyjało dolarowi. Tym bardziej, że gospodarka USA, jako znaczny producent surowców energetycznych, relatywnie dobrze radzi sobie w otoczeniu szoku naftowego.

źródło: Bloomberg, opracowanie własne
Na przestrzeni ostatniego tygodnia dostaliśmy kolejne sygnały potwierdzające dobrą koniunkturę w USA. Publikowany w ub. piątek raport z rynku pracy wyraźnie przebił oczekiwania i pokazał, że po słabszym 2025, w tym roku obserwujemy ożywienie w tym obszarze. Towarzyszy mu podwyższona presja inflacyjna, co z kolei potwierdziły dane z tej środy. Wysokie ceny energii zaczynają się rozlewać szerzej – inflacja bazowa w październiku rosła trzeci miesiąc z rzędu w podwyższonym tempie 0,3% m/m wyr. sez. Automatycznie nasiliły się oczekiwania na kontynuację zacieśniania polityki monetarnej przez Fed, który podniósł stopy o 25 p.b. we wrześniu, w październiku wstrzymał się z taką decyzją, ale z banku dochodzą sygnały, że w grudniu dojdzie do kolejnej podwyżki. Czy sytuacja dla dolara jest zatem jednoznaczna? Nie jest. Po drugiej stronie argumentów za przerwaniem umocnienia dolara stoi czynnik, od którego tegoroczne rally się rozpoczęło. Sytuacja na rynku surowców energetycznych. Po przegranych przez Republikanów midterms pojawiły się sygnały, że obecnej administracji może być trudno forsować siłowe rozwiązania w konflikcie z Iranem i rynek zaczął wyceniać scenariusze szybszego udrożnienia dostaw węglowodorów z Bliskiego Wschodu. Jeśli te tendencje utrzymają się, dolar zacznie tracić ważny argument za kontynuacją umocnienia.
Kurs głównej pary zbliżył się do 1,10. Wczoraj spadki EUR-USD były kontynuowane. Para obniżyła się o 0,3% i zakończyła sesję w okolicy 1,1050. W tle przewinęła się seria komentarzy przedstawicieli Fed, którzy dali do zrozumienia, że widzą potrzebę zaostrzenia polityki monetarnej.
Złoty wykazuje się względną odpornością. USD-PLN wczoraj kontynuował wzrosty, ale te były umiarkowane (0,1%) i kurs pary nie przekroczył na razie 4,00, choć jest blisko. EUR-PLN wczoraj z kolei nawet się obniżył o 0,2% i utrzymuje się blisko 4,40. Złoty wykazuje się obecnie względną odpornością na umocnienie dolara, czemu sprzyja brak jednoznacznej fazy awersji do ryzyka na globalnych rynkach. Na europejskich rynkach akcji ostatnio widać wyraźną poprawę nastrojów.
Rentowności SPW wyżej w ślad za rentownościami na rynkach bazowych. Wczoraj drugi dzień z rzędu silnie rosły rentowności amerykańskich 10-latek. Krajowe benchmarki podążały tym śladem i krzywa przesunęła się o ok. 9 p.b. w górę na całej długości. Rentowności 10-latek sięgnęły 6,2%, a 2-latek zbliżył się do 4,9%.
Dziś o 9:30 GUS opublikuje finalne dane dla Polski o październikowej inflacji CPI i pierwszy szacunek PKB za 3Q’26. Wstępny szacunek pokazał spadek CPI do 3,5% r/r z 4,1% r/r. W przypadku PKB spodziewamy się wzrostu o 3,7% r/r wobec 4,1% r/r w 2Q’26 i konsensusu 3,6% r/r.
O 14:00 NBP opublikuje dane o wrześniowym bilansie płatniczym. Spodziewamy się deficytu na rachunku bieżącym -2,3 mld EUR przy konsensusie ok. -2,5 mld EUR.
O 14:30 opublikowane zostaną październikowe dane o inflacji PPI w USA. Konsensus zakłada 6,6% r/r wobec 6,3% r/r we wrześniu.