Amerykańscy konsumenci odzyskują nieco optymizmu 28 października 2026 r.

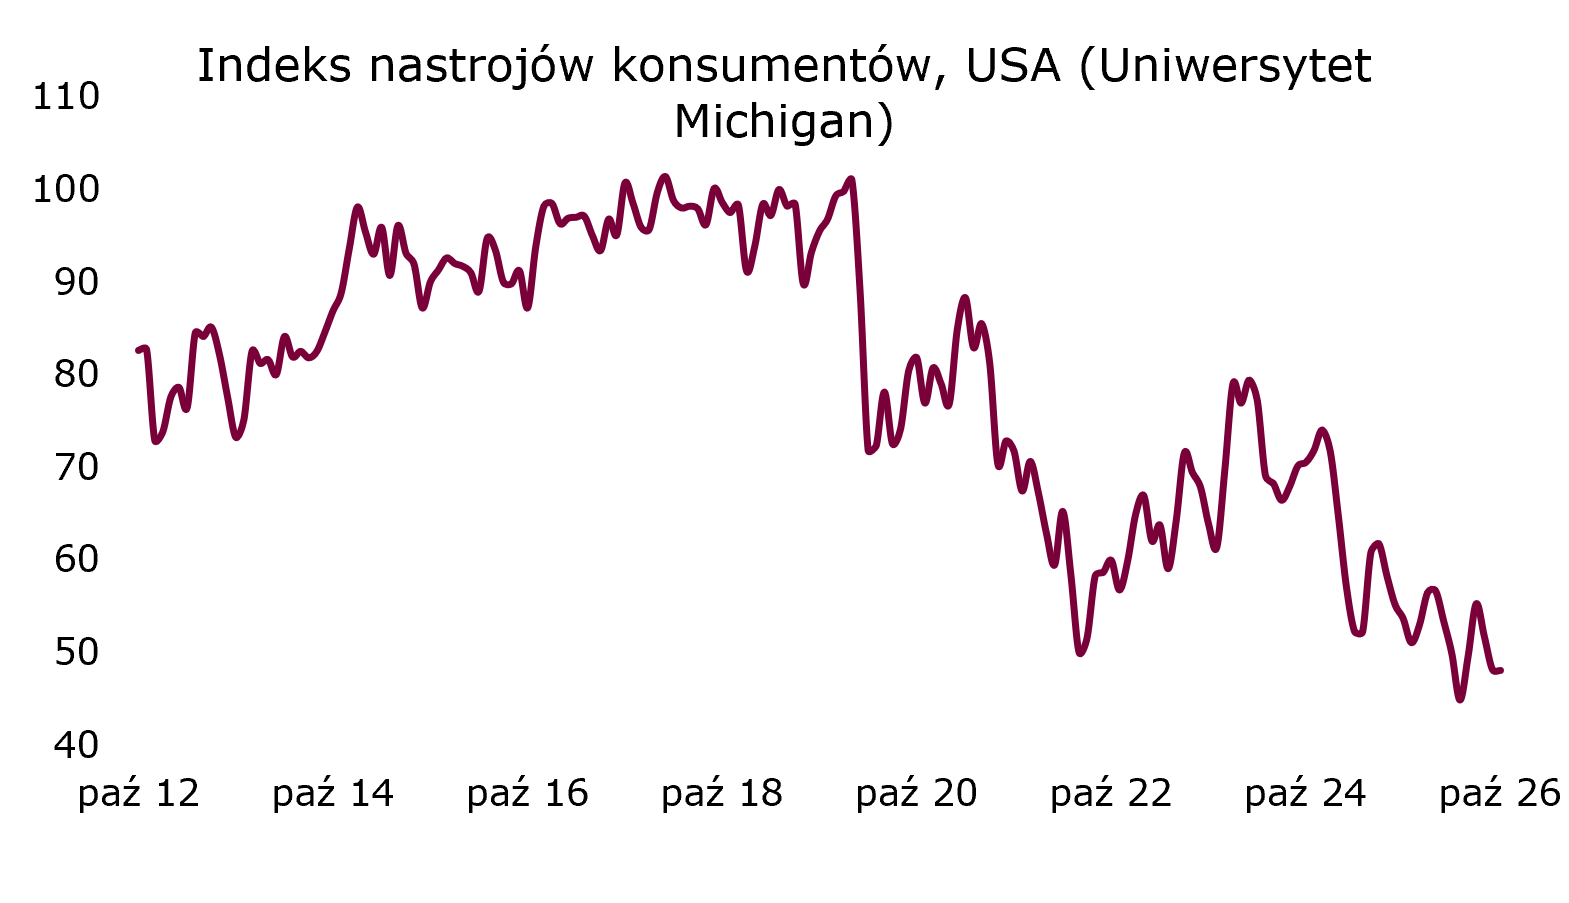 Źródło: Bloomberg, opracowanie własne
Stabilna sytuacja firm przy słabszych perspektywach. Najnowszy raport NBP „Szybki Monitoring” z sektora przedsiębiorstw wskazuje, że sytuacja ekonomiczna przedsiębiorstw w 3Q’26 pozostawała korzystna, choć perspektywy w dłuższym horyzoncie nieco się pogorszyły. Firmy ostrożniej oceniają przyszły popyt, szczególnie eksporterzy, a prognozy zatrudnienia nadal kształtują się poniżej wieloletnich średnich. Jednocześnie osłabła presja na wzrost wynagrodzeń w krótkim terminie, a oczekiwania dotyczące podwyżek cen sprzedaży lekko się obniżyły. Pozytywnym sygnałem jest poprawa opłacalności eksportu związana z deprecjacją złotego oraz wzrost deklarowanego zapotrzebowania na kredyt. Aktywność inwestycyjna pozostaje stabilna, choć wyraźnie słabsze perspektywy sygnalizują największe przedsiębiorstwa.
Dalsze spadki EUR-USD. Wczoraj piąty dzień z rzędu dolar umacniał się i zakończył dzień w okolicach 1,11. Niepewność wokół sytuacji fiskalnej we Francji i wojny USA-Iran sprzyjają dolarowi.
EUR-PLN stabilnie. Wczoraj kurs EUR-PLN pozostał w pobliżu 4,40 na koniec dnia.
Umocnienie długu. Wczoraj krzywa dochodowości polskich SPW przesunęła się w dół. 2-latki obniżyły się o 14 p.b., podczas gdy 10-latki o ok. 3 p.b. Silna korekta na 2-latkach jest spowodowana spadkiem niepewności rynkowej związanej z polską polityką pieniężną i odcina od rentowności komponent spekulacyjny. Na niemieckich Bundach i amerykańskich Treasuries względnie stabilnie.
Dziś decyzja odnośnie stóp procentowych Fed. Rynek oczekuje utrzymania stóp na dotychczasowym poziomie.