Pogorszenie oczekiwań w Niemczech 21 października 2026 r.

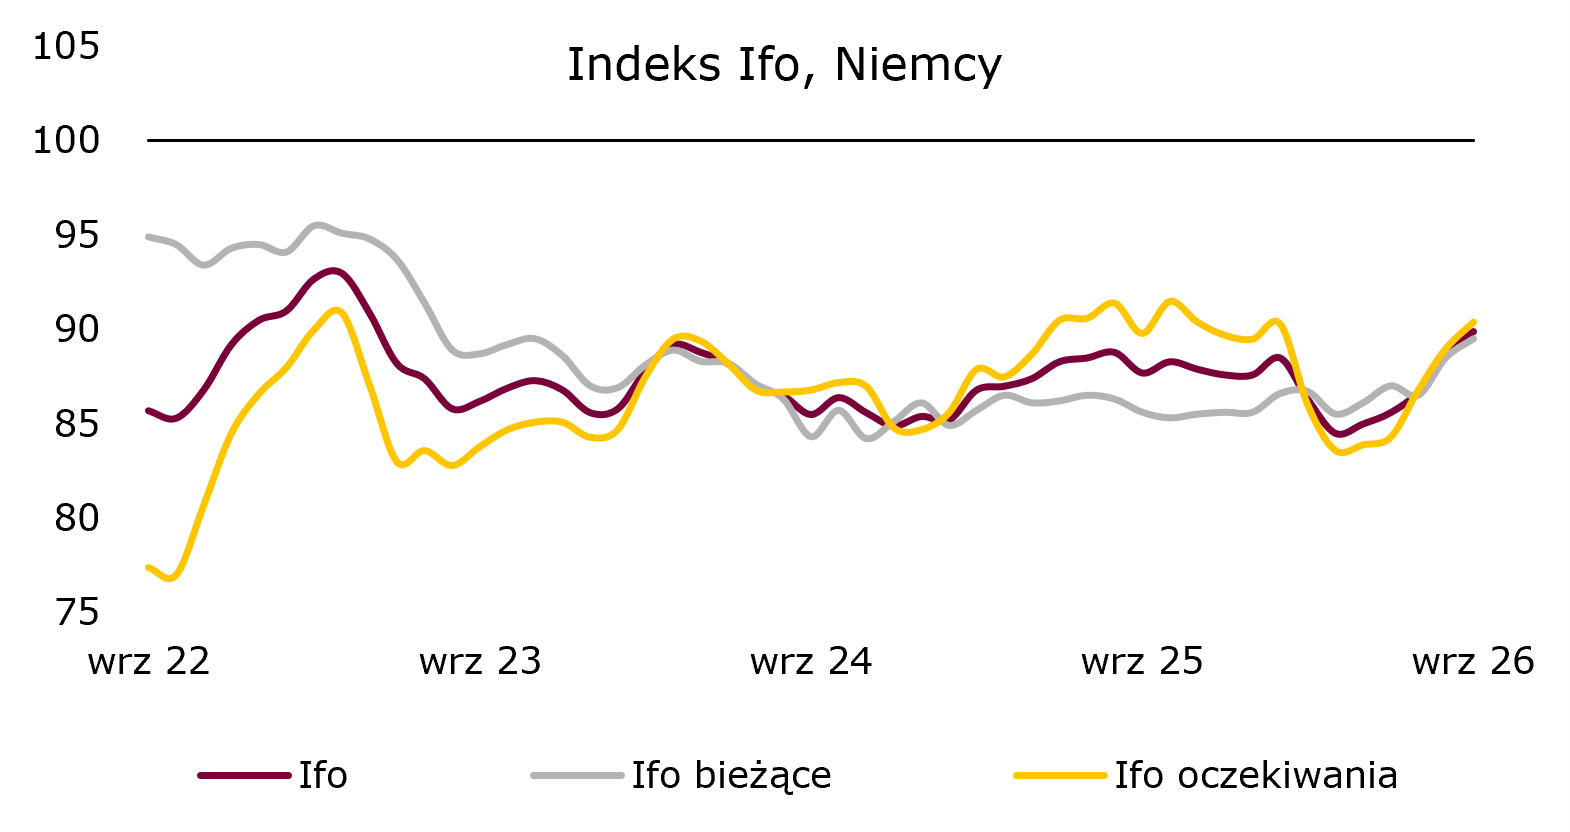 Źródło: Bloomberg, opracowanie własne
Przemysł przyspiesza, budownictwo mocno rozczarowuje. We wrześniu produkcja przemysłowa w Polsce wzrosła o 4,6% r/r, wyraźnie powyżej oczekiwań, a po wyrównaniu sezonowym zwiększyła się o 3,4% m/m. Dane potwierdzają zatem kontynuację ożywienia w przemyśle. Od początku roku produkcja wzrosła już o 3,6% r/r. W strukturze wyników pozytywnie wyróżniali się producenci dóbr inwestycyjnych i zaopatrzeniowych, wspierani m.in. przez krajowy popyt inwestycyjny. Słabsza sytuacja utrzymuje się natomiast w produkcji dóbr konsumpcyjnych trwałych oraz w branży motoryzacyjnej, pozostających pod presją słabszego popytu i konkurencji zagranicznej. Zdecydowanie gorzej wygląda sytuacja w budownictwie, gdzie wrześniowa produkcja spadła aż o 9% r/r, a po odsezonowaniu o 7,3% m/m. Pogorszenie miało szeroki charakter, obejmując budowę budynków, infrastrukturę oraz roboty specjalistyczne. Szczególnie słabo wypadło wznoszenie budynków, gdzie produkcja zmniejszyła się o 19,2% r/r. Skalę wrześniowego załamania częściowo łagodzi sygnalizowana przez GUS duża nieregularność rozliczeń za wykonane prace. Kolejne miesiące pokażą więc, czy słaby wrzesień był przede wszystkim efektem przesunięć w rozliczeniach, czy sygnałem trwalszej słabości sektora budowlanego.
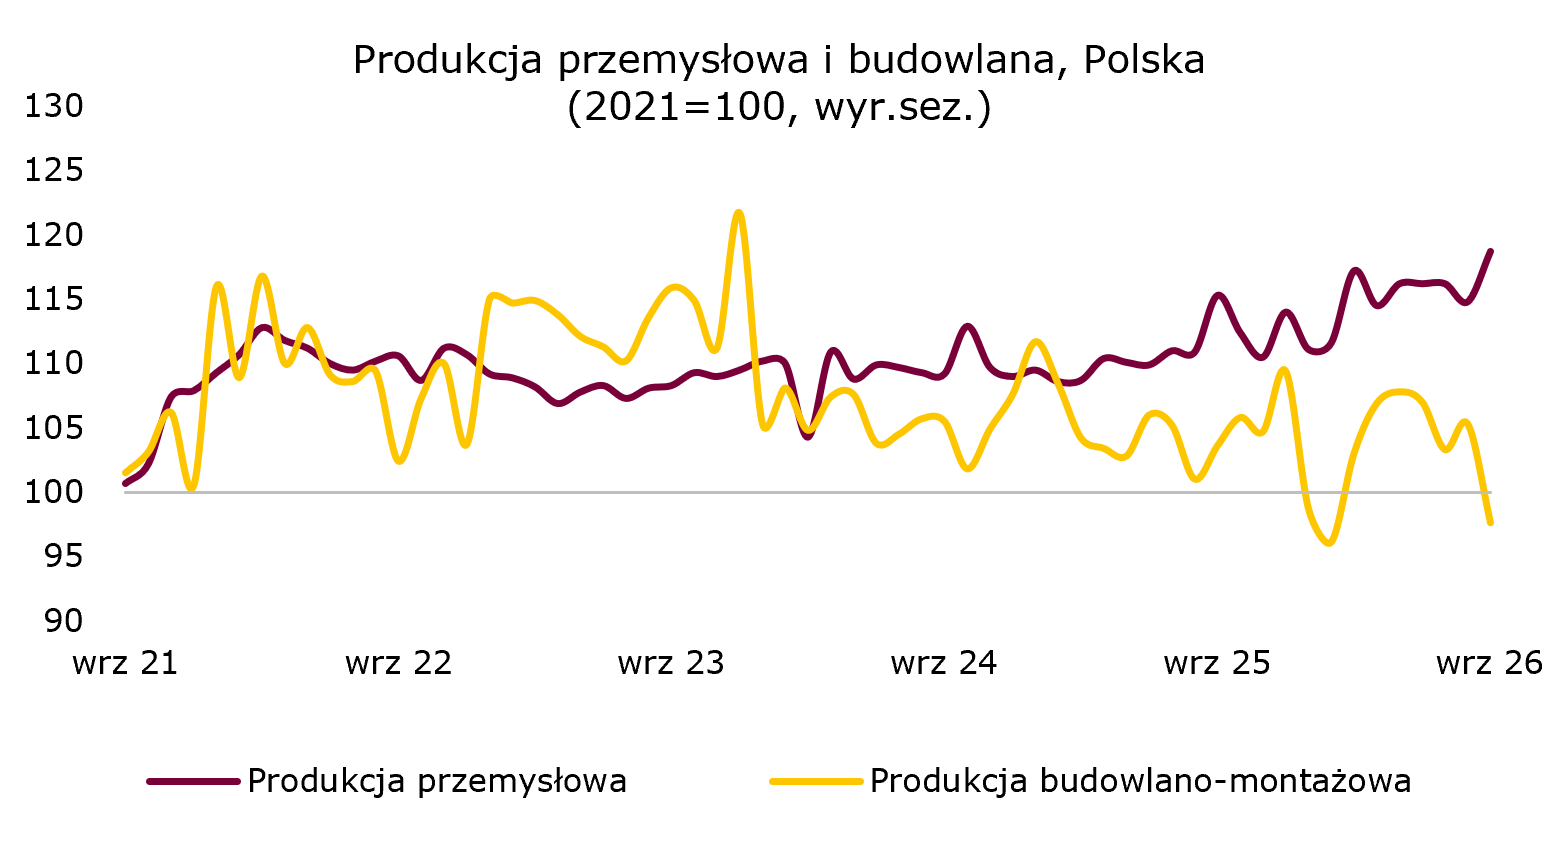 Źródło: GUS, opracowanie własne
Realny wzrost płac w Polsce wyhamowuje. We wrześniu przeciętne miesięczne wynagrodzenie brutto w sektorze przedsiębiorstw było o 0,1% wyższe niż w sierpniu. Roczna dynamika wynagrodzeń wyniosła 5,9% r/r wobec 5,6% miesiąc wcześniej i była nieco niższa od konsensusu rynkowego. Wzrost płac pozostaje więc umiarkowany. Dodatkowo przy utrzymującym się spadku zatrudnienia (-0,8% r/r) i wyższej inflacji (4,1% r/r we wrześniu) realne dynamiki płac (1,7% r/r) i funduszu wynagrodzeń (0,9% r/r) osiągnęły poziom najniższy od około 3 lat. Ponadto wrześniowe badanie koniunktury konsumenckiej przyniosło mieszany obraz. Lepszym ocenom bieżącej sytuacji towarzyszą słabsze oczekiwania dotyczące przyszłych finansów gospodarstw domowych i rynku pracy. Wraz z umiarkowaną dynamiką płac może to sprzyjać dalszej ostrożności w wydatkach konsumpcyjnych.
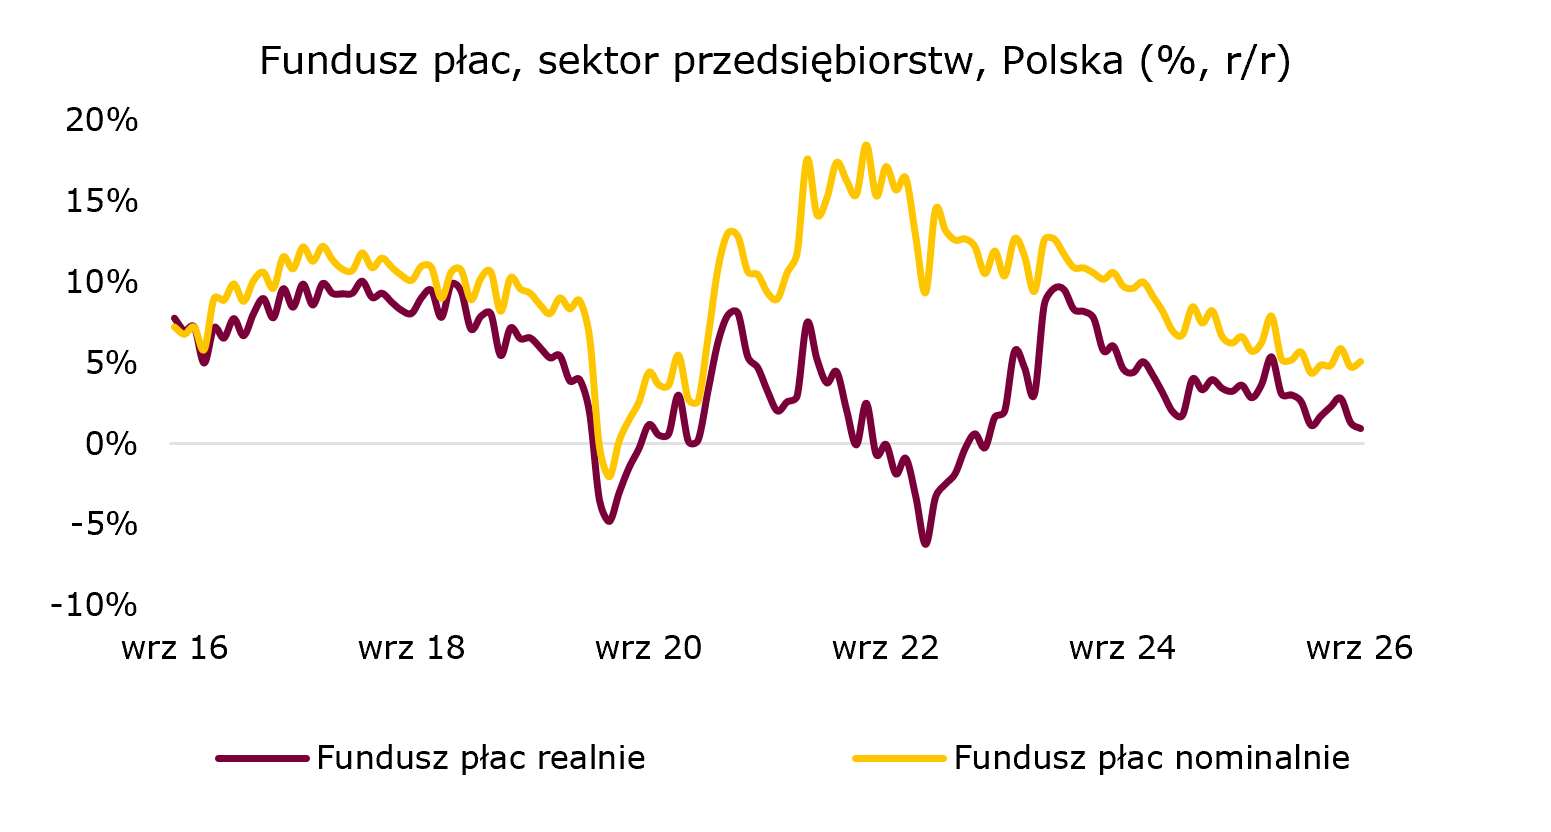 Źródło: GUS, opracowanie własne
EUR-USD lekko w górę. Wczoraj kurs głównej pary walutowej pozostawał powyżej 1,12, osiągając poziom blisko 1,124 na koniec dnia.
EUR-PLN w konsolidacji. Od kilku dni brak większych zmian na kursie EUR-PLN wahającym się w okolicach 4,37.
Dalsze osłabienie długu. Wczoraj, trzeci dzień z rzędu, krzywa dochodowości polskich SPW przesunęła się w górę, o 2-4 p.b. Rynki bazowe w odwrotnym kierunku.
Dziś raport o nastrojach konsumenckich w Polsce za październik.